O banco pede o balanço. Você encaminha a solicitação ao contador. A resposta vem curta: “Estamos fechando”.
Passa uma semana. Você pergunta de novo. Continua fechando. A essa altura, parece porta de comércio em dia de feira: diz que vai fechar, mas nunca termina.
Por trás da cobrança existe uma dúvida maior. Você trabalha, vende, paga contas e assume compromissos. Mas, quando precisa olhar para a empresa inteira, faltam os números organizados.
Se você pensa “meu contador não entrega o balanço”, comece pedindo três informações por escrito: o último exercício concluído, as pendências que impedem o fechamento e uma previsão de entrega com responsáveis definidos. Confira também o contrato e os documentos que sua empresa forneceu. A solução depende de identificar se falta informação, execução ou alinhamento sobre o serviço.
O balanço não deveria aparecer na sua vida apenas quando alguém o exige. Ele ajuda a conhecer a empresa que você está construindo — inclusive aquilo que o saldo bancário não conta.
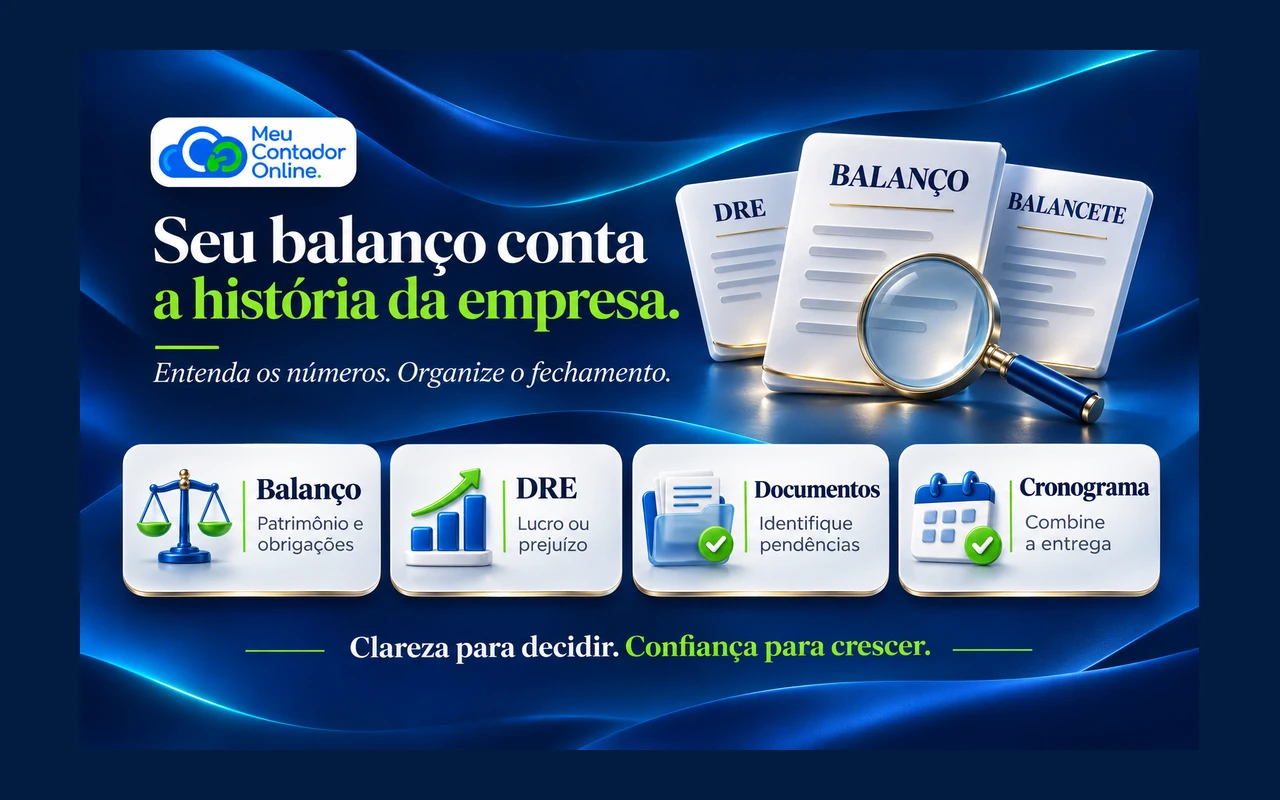
Balanço, balancete e DRE: qual é a diferença?
Os nomes parecem parentes e, de fato, trabalham juntos. Mas cada um responde a uma pergunta diferente.
| Documento | O que mostra | Pergunta prática |
|---|---|---|
| Balanço patrimonial | Ativos, obrigações e patrimônio líquido em uma data. | O que a empresa tem, o que deve e qual é sua posição patrimonial? |
| DRE | Receitas, custos, despesas e resultado de um período. | A operação gerou lucro ou prejuízo nesse intervalo? |
| Balancete | Saldos e, conforme o formato, movimentações das contas contábeis. | Como estão os registros e quais contas precisam de análise? |
O balanço retrata uma data; a DRE acompanha um período. O balancete ajuda a conferir os registros, mas pode ainda conter ajustes pendentes. Não deve ser apresentado como balanço definitivo apenas porque saiu do mesmo sistema.
O CFC reúne normas específicas para pequenas empresas e microentidades. O conjunto de demonstrações e a forma de apresentação dependem do enquadramento contábil aplicável; esta comparação não esgota todos os documentos exigíveis.
Exemplo: dinheiro no banco e prejuízo podem existir juntos
Imagine uma empresa de serviços com R$ 40 mil no banco. O empresário vê o saldo e pensa: “Estamos bem”. Pode estar. Mas é cedo para concluir.
Considere esta posição hipotética, simplificada apenas para explicar o raciocínio:
| Ativos | Valor | Obrigações e patrimônio líquido | Valor |
|---|---|---|---|
| Dinheiro no banco | R$ 40.000 | Empréstimos a pagar | R$ 50.000 |
| Clientes a receber | R$ 20.000 | Fornecedores a pagar | R$ 15.000 |
| Equipamentos, pelo valor contábil líquido | R$ 10.000 | Tributos a pagar | R$ 5.000 |
| — | — | Patrimônio líquido | R$ 0 |
| Total | R$ 70.000 | Total | R$ 70.000 |
Nesse exemplo, os R$ 70 mil de ativos correspondem a R$ 70 mil de obrigações. O patrimônio líquido é zero. Isso não significa que todas as dívidas vencem hoje ou que a empresa necessariamente encerrará as atividades. Significa que o saldo bancário, sozinho, não revela sua situação patrimonial.
Agora acrescente o resultado do exercício:
- Receita líquida: R$ 120.000.
- Custos e despesas, incluindo os efeitos financeiros e demais itens assumidos na simulação: R$ 140.000.
- Prejuízo: R$ 20.000.
Supondo capital de R$ 20 mil, ausência de resultados anteriores e de outras alterações patrimoniais, esse prejuízo consome o capital contábil e explica o patrimônio líquido zero. O empréstimo pode ter ajudado a manter o dinheiro no banco, mas seu recebimento não é receita de venda nem lucro.
Os números foram simplificados; uma demonstração real exige classificação adequada, períodos comparativos e os demais elementos aplicáveis. A lição é concreta: o extrato mostra dinheiro; o balanço mostra também compromissos; a DRE mostra o resultado.
Por que a falta do balanço atrapalha a empresa?
1. Crédito e negociação com bancos
Um banco pode solicitar demonstrações para avaliar uma operação. Quando o documento falta, a análise pode ficar parada. Isso não significa que apresentar um balanço garanta aprovação: a instituição considera seus próprios critérios e outros dados.
Pergunte antes quais períodos, assinaturas e documentos são exigidos. “O banco quer um balanço” é uma informação incompleta para organizar uma entrega.
2. Decisões sobre retiradas
Dinheiro disponível não comprova lucro distribuível. Antes de retirar valores, é necessário avaliar resultado, compromissos, documentação e tratamento tributário. O balanço também não transforma qualquer transferência em distribuição de lucros.
Se essa é uma dúvida frequente, veja nosso exemplo sobre separação entre caixa, pró-labore e dinheiro pessoal.
3. Conversas entre sócios
Sem números organizados, cada sócio chega à reunião com uma empresa diferente na cabeça. Um lembra as vendas; outro, as dívidas; o terceiro, o esforço que fez.
As demonstrações criam uma base comum para a conversa. Ainda assim, patrimônio líquido contábil não é automaticamente o preço de venda da empresa nem resolve sozinho uma apuração de haveres.
4. Planejamento do crescimento
Contratar, comprar equipamentos e assumir um aluguel maior exige conhecer compromissos e resultados. Use as demonstrações junto com controles de caixa, orçamento e informações atuais. Um balanço antigo não substitui uma projeção dos próximos meses.
Meu contador não entrega o balanço: existe um prazo único?
Não há um único dia mensal de entrega que possa ser aplicado indistintamente a toda empresa. O CFC esclarece que suas normas contábeis não fixam um prazo geral específico de fechamento. Isso não elimina obrigações legais, societárias ou contratuais.
É preciso distinguir o encerramento do exercício, a elaboração das demonstrações, sua disponibilização aos sócios e eventuais obrigações de transmissão. Os prazos aplicáveis dependem da situação da empresa. Para relatórios mensais de gestão, combine periodicidade e calendário de fechamento.
A ausência de uma data universal também não justifica uma resposta sem fim. Peça um cronograma ligado às pendências reais, em vez de aceitar apenas “está em andamento”.
O que pode impedir o fechamento?
Um documento confiável depende de registros completos. Antes de concluir que o escritório deixou de trabalhar, verifique se existem informações faltantes e se elas foram solicitadas com clareza.
- Extratos e movimentações: contas bancárias, aplicações, cartões e plataformas de recebimento.
- Receitas e despesas: notas, contratos, cancelamentos e documentos de suporte.
- Contas a receber e pagar: valores em aberto, baixas e diferenças.
- Estoque: inventário e informações de custo, quando houver mercadorias.
- Empréstimos e bens: contratos, saldos, compras, vendas e financiamentos.
- Sócios: aportes, retiradas, reembolsos e outras transferências identificadas.
- Histórico: saldos de abertura e documentos da contabilidade anterior, quando necessários.
Essa lista deve virar uma solicitação objetiva: qual documento, de qual período, quem fornece e até quando. “Falta coisa” não ajuda ninguém a encontrar o que falta.
Por outro lado, enviar notas fiscais não significa ter enviado tudo. Uma transferência bancária não vem acompanhada de uma legenda sobre a intenção de quem a fez.
Uma mensagem pronta para solicitar o balanço
Adapte os campos e envie pelo canal habitual de atendimento:
Olá! Preciso organizar as demonstrações da empresa referentes a [exercício/período], para [finalidade]. Poderiam informar o último exercício concluído e disponibilizar o balanço patrimonial, a DRE e as demais demonstrações aplicáveis?
Se o fechamento ainda estiver pendente, peço uma lista dos documentos ou ajustes necessários, com os respectivos responsáveis e uma previsão de conclusão. Informem também se existe balancete disponível e se ele contém pendências ou valores provisórios.
Para essa solicitação, preciso do retorno até [data proposta]. Caso não seja possível, por favor indiquem um cronograma para alinharmos a entrega.
A data sugerida na mensagem é um pedido de alinhamento, não um prazo legal criado pelo empresário. Se houver exigência de banco ou outro terceiro, anexe a solicitação completa.
Como conferir o documento que chegou?
Você não precisa refazer a escrituração. Pode, porém, conferir alguns pontos antes de encaminhar o arquivo:
- Empresa e período: nome, identificação e data correspondem ao pedido?
- Unidade: os valores estão em reais ou em milhares de reais?
- Status: o documento é definitivo ou ainda tem ajustes?
- Assinaturas: está identificado e assinado pelos responsáveis exigidos?
- Saldos relevantes: empréstimos, bancos e valores a receber fazem sentido diante dos controles da empresa?
- Explicações: houve mudanças importantes em relação ao período anterior?
A ITG 1000, item 23, prevê, no seu âmbito, identificação clara, referência ao período e à unidade monetária, além das assinaturas do representante legal e do profissional habilitado. Ela também apresenta modelos de demonstrações para pequenas empresas e microentidades.
O total do ativo corresponder ao passivo e ao patrimônio líquido é uma relação básica, mas não prova sozinho que os registros estão corretos. Uma conta sem documentação pode estar perfeitamente somada e continuar errada.
E se o contador continuar sem responder?
Reúna contrato, pedidos, comprovantes de envio e respostas. Procure o responsável pelo atendimento e proponha um plano de regularização. Diferencie o documento já elaborado que não foi disponibilizado da escrituração que ainda precisa ser concluída.
Se persistirem falhas relevantes, avalie a transição para outro escritório. O novo contador precisará conhecer os períodos pendentes, os saldos e a documentação disponível; a troca não recompõe automaticamente o histórico.
Consulte como organizar a mudança e dividir as responsabilidades. Quando houver indícios de irregularidade profissional, o Conselho Regional pode orientar sobre o procedimento adequado. O CRCSP informa quais documentos podem fundamentar uma denúncia. Esse caminho exige fatos documentados, não apenas uma divergência de expectativa.
Perguntas frequentes
A guia do Simples substitui o balanço?
Não. A guia é um documento de arrecadação. Ela não apresenta a posição patrimonial da empresa nem substitui as demonstrações aplicáveis.
Um balancete serve para o banco?
Depende do que a instituição solicitou. Confirme previamente. Não renomeie um arquivo nem omita que ele está sujeito a ajustes para tentar atender à exigência.
Tenho lucro na DRE. Posso retirar tudo?
Não automaticamente. É preciso avaliar caixa, compromissos, resultados acumulados, requisitos societários e tratamento tributário. Lucro e disponibilidade financeira são questões relacionadas, mas diferentes.
Se eu enviar os documentos hoje, o balanço fica pronto amanhã?
Não há essa garantia. A equipe precisa verificar os arquivos, conciliar saldos e realizar os ajustes necessários. Peça um prazo compatível com o volume e as pendências.
Conhecer seus números também é cuidar do que você construiu
Uma empresa guarda horas que ninguém viu, decisões difíceis e oportunidades que alguém teve coragem de aceitar. Merece mais do que ser acompanhada pelo saldo do aplicativo bancário.
O balanço não promete um futuro fácil. Ajuda a enxergar o ponto de partida. E há uma tranquilidade prática em saber onde se está antes de escolher para onde ir.
No Meu Contador Online, você conta com contador exclusivo e tecnologia para apoiar a organização contábil dentro do escopo contratado. Fale com seu contador sempre que precisar e combine as informações, entregas e explicações necessárias à sua empresa.
Converse com o Meu Contador Online sobre seus relatórios e períodos pendentes. Informe o último exercício concluído, a finalidade do documento e o que já foi solicitado. Assim, a conversa começa pelo problema concreto.
Você não precisa virar contador. Precisa conseguir olhar para a própria empresa e reconhecer, nos números, a história que está construindo.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela FGV. É fundador, sócio e gestor do Meu Contador Online e Sócio-Diretor do Meu Contador Prime. Atuou por mais de dez anos como executivo na Claro, participando de projetos de integração entre Claro, NET e Embratel nas áreas de vendas, atendimento e operações. Foi professor executivo de Gestão de Operações na FGV e escreve sobre gestão, contabilidade, tributação e transformação digital para empresas.