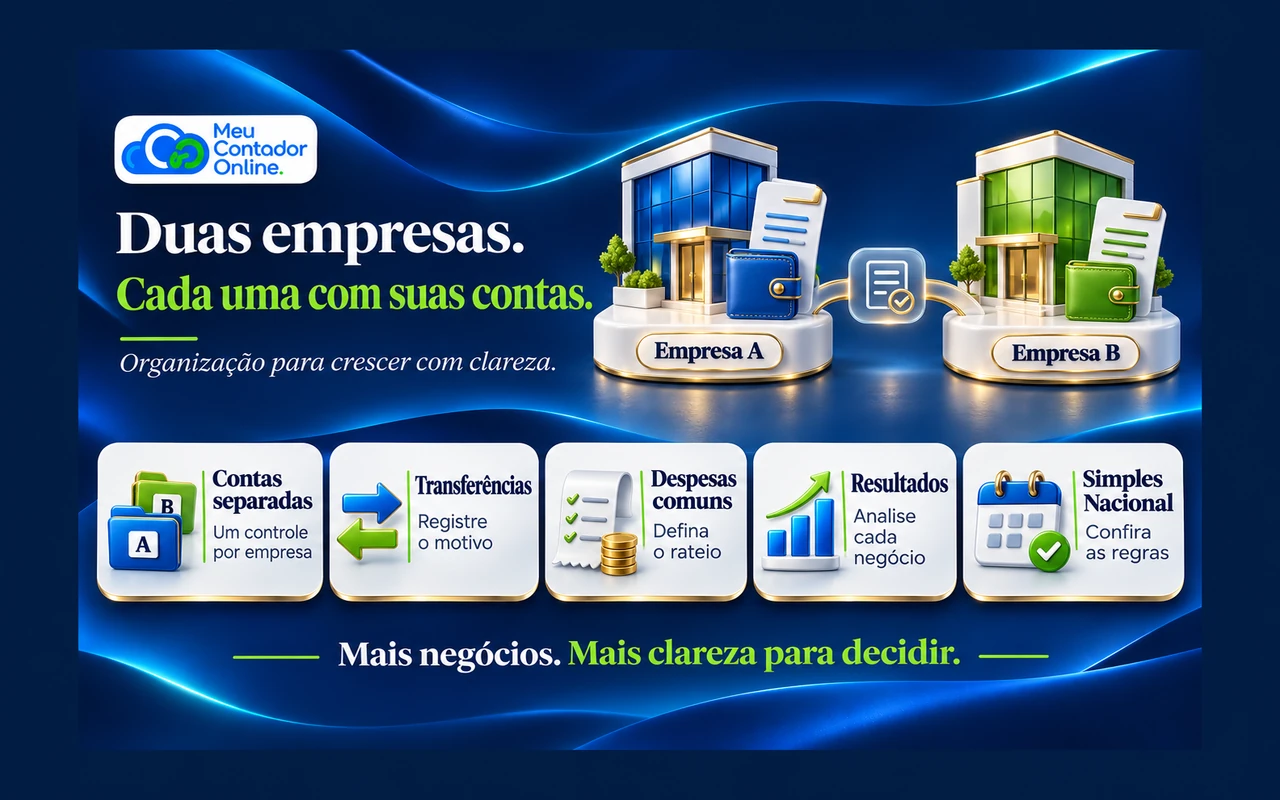
A segunda empresa nasceu para ampliar os negócios. Mas, quando você percebeu, uma pagava o aluguel da outra, o cliente depositava onde não devia e ninguém sabia direito qual delas dava lucro. As duas tinham CNPJ próprio. Faltava dar a cada uma o seu bolso.
No começo, parecia praticidade. “Depois a gente acerta.” O problema é que esse depois costuma chegar acompanhado do contador, de um extrato comprido e de uma pergunta difícil: esse dinheiro era de quem?
A contabilidade para duas empresas deve manter os registros de cada pessoa jurídica separados, identificar as operações entre elas e permitir a leitura individual dos resultados. Na rotina, isso pede contas bancárias próprias, documentos vinculados ao negócio correto, critérios para despesas compartilhadas e conciliação dos valores que uma empresa deve à outra.
Ter mais de um negócio pode ser uma conquista. Organizar as contas é uma maneira de dar sustentação a esse crescimento — e descobrir se a segunda empresa ganhou pernas ou apenas encontrou abrigo no caixa da primeira.
Dois CNPJs significam sempre duas empresas?
Antes de organizar os controles, esclareça a estrutura. Matriz e filial possuem inscrições distintas no CNPJ, mas pertencem à mesma pessoa jurídica. Duas sociedades distintas têm patrimônios e escrituração próprios.
Neste artigo, tratamos principalmente de duas pessoas jurídicas diferentes com sócio em comum. Se você tem matriz e filial, o contador deve estruturar os controles por estabelecimento e a integração das informações na mesma empresa. O desenho é outro.
1. Dê a cada empresa sua própria rotina financeira
Comece pelo que acontece todos os dias. Cada empresa deve conseguir identificar suas vendas, seus recebimentos e suas obrigações sem depender da memória do dono.
- Conta bancária e chave de recebimento: informe ao cliente os dados da empresa contratada.
- Contratos e notas: identifique quem efetivamente vendeu ou prestou o serviço.
- Pagamentos e cartões: registre a empresa responsável e guarde os comprovantes.
- Sistema financeiro: mantenha cadastros, contas a pagar e contas a receber separados.
- Documentos: organize pastas por empresa e competência, com acesso para o contador.
Você pode usar a mesma ferramenta de gestão e o mesmo escritório contábil. O essencial é preservar a identificação de cada negócio. Um centro de custo ajuda a analisar setores, mas não substitui a escrituração de uma pessoa jurídica diferente.
A empresa que emite a nota deve corresponder à operação realizada. Escolher o CNPJ conforme o saldo disponível ou a faixa de imposto não resolve a organização.
2. Transferência entre empresas precisa ter uma explicação
Um Pix mostra que o dinheiro mudou de conta. Não explica por quê. Antes de classificar a entrada como receita ou a saída como despesa, identifique a operação real.
| Situação | O que verificar | Como organizar |
|---|---|---|
| A pagou uma obrigação exclusiva de B | Documento, beneficiário e motivo do pagamento | Identificar o valor a recuperar por A e a obrigação correspondente de B, conforme a natureza da operação |
| A emprestou dinheiro a B | Condições, prazo, formalização e tributos aplicáveis | Registrar o crédito de A e a dívida de B; separar principal e eventuais encargos |
| A prestou um serviço a B | Serviço efetivo, contrato, preço e documentação fiscal | Tratar como operação entre as empresas, com os efeitos contábeis e tributários próprios |
| O cliente de A pagou em B | Contrato, nota, comprovante e identificação do cliente | Documentar o engano e definir com o contador a regularização e o repasse ou devolução |
Essas situações não são intercambiáveis. Dar o nome de reembolso a um empréstimo não muda sua natureza. E emitir uma nota sem uma operação real apenas para justificar uma transferência cria outro problema.
Exemplo: R$ 20 mil emprestados não são R$ 20 mil de faturamento
Suponha que A empreste R$ 20 mil a B, com a operação devidamente formalizada. Na visão simplificada do principal, A reduz o banco e reconhece um valor a receber; B aumenta o banco e reconhece uma dívida. Não nasce receita de vendas em B nem despesa operacional em A apenas pela transferência.
Quando houver devolução do principal, os saldos correspondentes são baixados. Juros, tributos e outros encargos têm tratamento próprio. A simulação não os calcula.
O entendimento divulgado pela PGFN confirma que o IOF pode incidir em mútuos entre pessoas jurídicas, mesmo sem banco na operação. Por isso, consulte o contador antes de transformar empréstimos entre empresas em rotina. Ter o mesmo dono não cria uma dispensa geral.
3. Divida despesas compartilhadas com um critério verificável
Duas empresas podem utilizar uma estrutura comum. Mas dividir tudo ao meio, por conveniência, pode distorcer o custo de cada uma.
Primeiro, separe o que é exclusivo do que é efetivamente compartilhado. Depois, avalie um critério coerente com o uso: área ocupada para determinados gastos do imóvel, quantidade de licenças para um sistema ou consumo medido quando disponível. Faturamento não é uma chave universal para qualquer despesa.
Exemplo de rateio de uma estrutura comum
Imagine um gasto mensal de R$ 6.000 com espaço compartilhado. Para fins didáticos, suponha que um critério previamente documentado, adequado ao uso real, atribua 60% a A e 40% a B.
| Parcela | Empresa A | Empresa B | Total |
|---|---|---|---|
| Percentual de utilização adotado | 60% | 40% | 100% |
| Despesa atribuída | R$ 3.600 | R$ 2.400 | R$ 6.000 |
Se A pagar o total, a parcela de B precisa ser identificada. No modelo simplificado de um rateio válido, A reconhece sua despesa de R$ 3.600 e o valor de R$ 2.400 a recuperar; B reconhece sua despesa e a obrigação correspondente. O ressarcimento liquida os saldos entre elas.
A conta fecha, mas a matemática não valida sozinha a operação. Contratos de locação e de fornecedores, uso efetivo, documentos e enquadramento tributário precisam sustentar o procedimento.
A Receita Federal, na Solução de Divergência Cosit nº 23/2013, condiciona o tratamento do rateio administrativo a elementos como gastos comprovados, critérios objetivos previamente formalizados e escrituração segregada. Isso não permite concluir que qualquer cobrança chamada de reembolso seja livre de tributação, nem transportar automaticamente as conclusões para todo regime tributário.
Para implantar o rateio: reúna o documento do gasto, o comprovante de pagamento, o acordo entre as empresas e a memória de cálculo. Peça ao contador que avalie também se o caso é realmente compartilhamento de custos ou uma prestação de serviços. No Simples Nacional, uma despesa não reduz automaticamente a base de cálculo do DAS.
E os funcionários que atendem às duas empresas?
Uma planilha de rateio não resolve, por si só, as questões trabalhistas. Antes de compartilhar equipe, defina quem contrata, dirige o trabalho e assume as obrigações, com orientação contábil e trabalhista. A estrutura real de atuação precisa ser compatível com os contratos e registros.
4. Veja o resultado de cada negócio antes de somar tudo
Olhar apenas o dinheiro total das duas contas pode esconder uma empresa que consome os recursos da outra. Peça uma análise individual e, depois, uma visão gerencial conjunta.
Veja uma simulação mensal, sem operações de venda entre A e B. Os valores de custos e despesas já incluem os tributos e demais itens assumidos neste exemplo:
| Indicador | Empresa A | Empresa B | Soma gerencial |
|---|---|---|---|
| Receita líquida | R$ 80.000 | R$ 30.000 | R$ 110.000 |
| Custos e despesas exclusivos | R$ 58.000 | R$ 31.000 | R$ 89.000 |
| Despesa compartilhada atribuída | R$ 3.600 | R$ 2.400 | R$ 6.000 |
| Resultado simplificado | R$ 18.400 | −R$ 3.400 | R$ 15.000 |
O conjunto tem resultado positivo de R$ 15 mil. Mas B apresenta prejuízo de R$ 3.400. Isso pode fazer parte de um investimento planejado, especialmente no início da operação. O importante é conhecer o valor, a causa e o prazo para reavaliar.
Sem esse cuidado, o negócio mais antigo vira aquele parente que paga a conta da mesa inteira: todo mundo acha a reunião excelente, menos quem recebeu a fatura.
Esta soma é apenas gerencial, não uma demonstração consolidada formal. Havendo operações entre as empresas, a visão conjunta exige ajustes para evitar duplicidades. E resultado não é saldo bancário nem autorização automática para distribuir lucros. Veja também o que balanço, DRE e balancete mostram sobre sua empresa.
5. Ter duas empresas no Simples Nacional exige atenção
É possível participar de duas empresas optantes, mas cada CNPJ não recebe um limite independente em qualquer situação. A Resolução CGSN nº 140/2018, art. 15, estabelece vedações relacionadas à participação societária e à receita global.
- Quando o sócio participa de outra empresa beneficiada pela LC 123, a receita global pode impedir a permanência no regime, independentemente de uma participação mínima de 10%.
- Na participação em empresa não beneficiada pela LC 123, há regra específica para participação superior a 10%.
- Exercer a administração de outra pessoa jurídica com fins lucrativos também exige verificar a receita global.
Exemplo: duas empresas com sócio comum, ambas beneficiadas pela LC 123, faturam R$ 3 milhões e R$ 2 milhões no mercado interno no ano. O total de R$ 5 milhões ultrapassa o limite de R$ 4,8 milhões dessa regra. Não basta cada empresa estar individualmente abaixo dele.
O contador deve avaliar o quadro societário completo, ano anterior e corrente, início de atividade, exportações e efeitos da exclusão. A Solução de Consulta Cosit nº 222/2024 esclarece que a análise da receita global, na hipótese examinada, é feita sócio a sócio. O teste de elegibilidade não significa simplesmente somar todos os faturamentos para aplicar uma única alíquota de DAS.
6. Não deixe o dinheiro pessoal virar uma terceira conta empresarial
Quando o sócio paga uma despesa da empresa, registre o documento, a finalidade e a forma de acerto. Quando recebe recursos, identifique se são pró-labore, reembolso, distribuição de lucros ou outra operação efetiva, com o tratamento aplicável.
O art. 50 do Código Civil trata da confusão patrimonial e menciona, entre seus elementos, o pagamento repetitivo de obrigações de sócios pela sociedade, ou vice-versa. Isso não significa que um pagamento isolado produza automaticamente a desconsideração da personalidade jurídica. Significa que a separação dos patrimônios precisa existir na prática.
O dono pode ser o mesmo. As obrigações de cada empresa continuam precisando de endereço certo.
Checklist mensal de contabilidade para duas empresas
- Concilie os bancos: cada movimentação deve ter identificação e suporte.
- Confira as receitas: contratos, notas e recebimentos pertencem à empresa correta?
- Revise os pagamentos cruzados: liste valor, motivo, documento e forma de regularização.
- Feche o rateio: aplique os critérios pactuados e guarde a memória de cálculo.
- Compare os saldos entre empresas: o crédito de uma deve corresponder à obrigação da outra, salvo diferenças identificadas e explicadas.
- Leia os resultados individualmente: acompanhe margem, compromissos e necessidade de caixa.
- Atualize o quadro societário e o faturamento: avise o contador sobre novas participações e funções de administração.
Combine um calendário com seu contador exclusivo. Uma rotina pequena, cumprida todo mês, costuma ser mais útil do que uma grande operação de resgate no fim do ano.
Perguntas frequentes
Posso usar o mesmo contador para duas empresas?
Sim. Alinhe o escopo, os honorários e as entregas de cada CNPJ. Centralizar o atendimento pode facilitar a comunicação, desde que os registros e as responsabilidades permaneçam claros.
Posso transferir dinheiro livremente entre meus CNPJs?
A transferência precisa corresponder a uma operação identificada e documentada. Empréstimo, pagamento por conta de outra empresa, reembolso e prestação de serviços têm tratamentos diferentes.
Dividir uma despesa em 50% para cada empresa é suficiente?
Somente se esse critério representar adequadamente a situação e estiver sustentado pela documentação. A facilidade da divisão não prova que ela seja apropriada.
Uma empresa pode pagar a guia de imposto da outra?
Se isso ocorrer, o tributo continua sendo obrigação da empresa identificada no documento. Preserve os comprovantes e peça ao contador o registro e a regularização do pagamento cruzado. Não trate a saída como despesa própria da empresa pagadora apenas porque o dinheiro saiu dela.
Crescer fica mais leve quando cada empresa encontra seu lugar
Abrir um segundo negócio é olhar para o que já foi construído e perceber que ainda existe espaço para mais. Há coragem nisso. Mas a coragem trabalha melhor quando os números conseguem acompanhá-la.
Separar as contas permite saber qual empresa gera resultado, qual está em fase de investimento e quanto você pode comprometer sem perder o rumo. O crescimento deixa de ser uma impressão e ganha contornos que ajudam a decidir.
No Meu Contador Online, você conta com contador exclusivo e tecnologia para apoiar a organização contábil dentro do escopo contratado. Fale com seu contador sempre que precisar e alinhe os controles e as entregas de cada empresa.
Converse com o Meu Contador Online sobre a contabilidade das suas empresas. Informe os CNPJs, as atividades, o faturamento e quais despesas ou transferências são compartilhadas. Assim, a conversa começa pela sua operação real.
Você pode ter dois negócios, três projetos e uma cabeça cheia de ideias. Só não precisa deixar que todo esse futuro caiba, misturado, na mesma conta.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela FGV. É fundador, sócio e gestor do Meu Contador Online e Sócio-Diretor do Meu Contador Prime. Atuou por mais de dez anos como executivo na Claro, participando de projetos de integração entre Claro, NET e Embratel nas áreas de vendas, atendimento e operações. Foi professor executivo de Gestão de Operações na FGV e escreve sobre gestão, contabilidade, tributação e transformação digital para empresas.