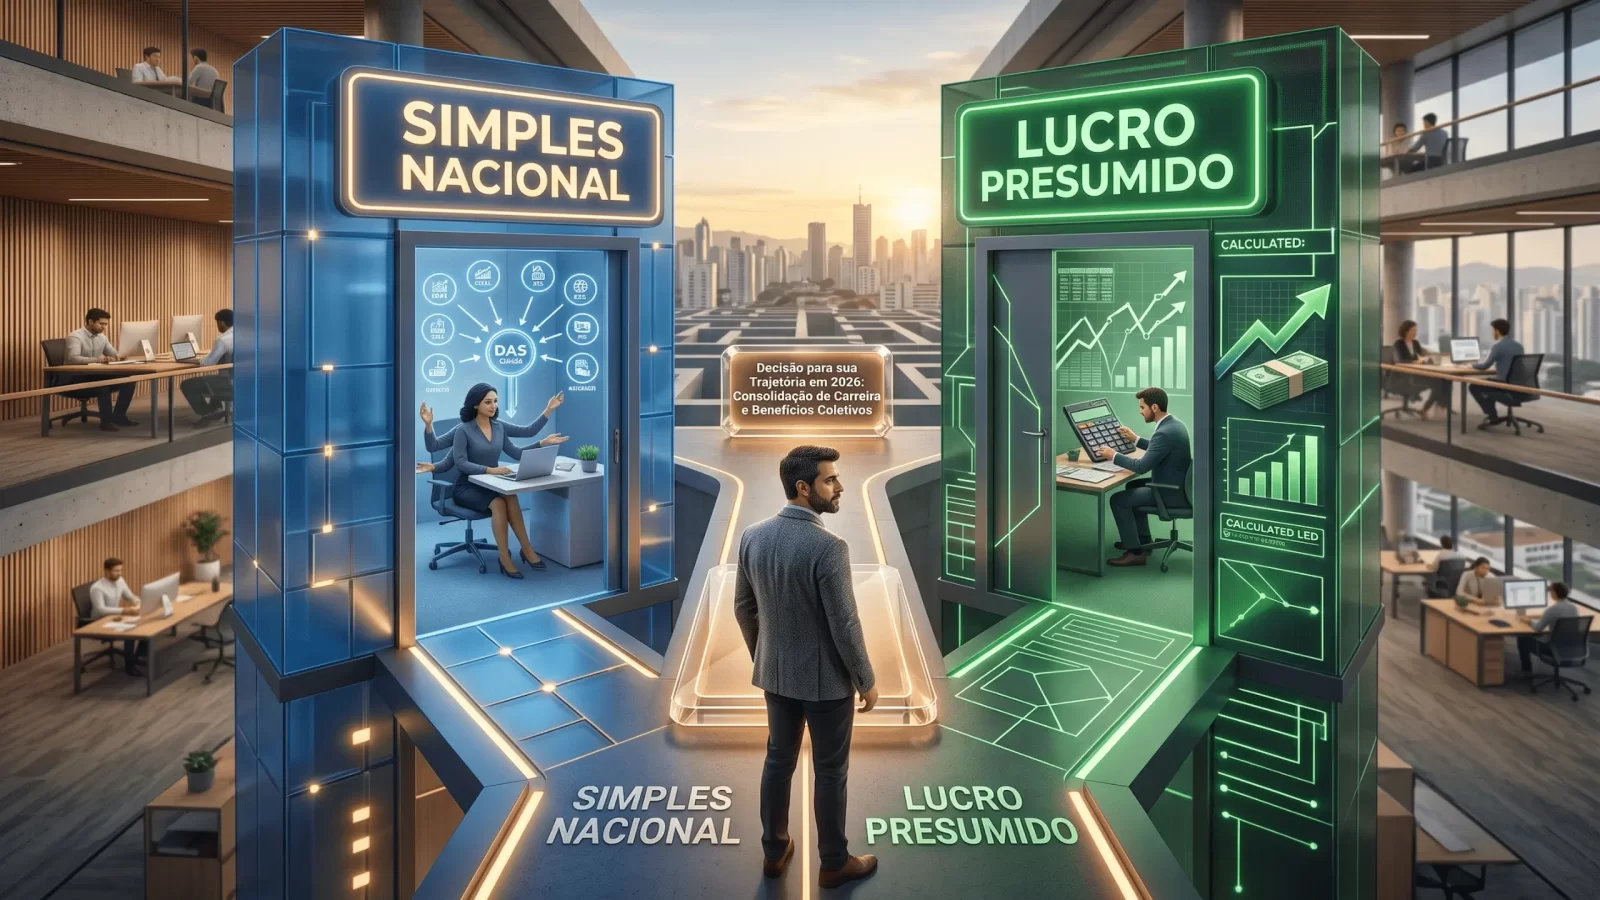
Muita gente escolhe o regime tributário da empresa uma vez, no momento da abertura, e nunca mais revisa essa decisão. O problema é que o regime mais vantajoso no primeiro ano pode deixar de ser o melhor conforme a empresa cresce, muda de perfil de cliente ou de estrutura de custos. E, em 2026, com a reforma tributária mexendo nas regras do jogo, essa revisão ficou ainda mais importante.
Neste artigo, você vai entender as diferenças entre Simples Nacional e Lucro Presumido, quando cada um costuma ser mais vantajoso e o que já vale a pena considerar sobre a reforma tributária antes de decidir.
O que é o Simples Nacional
O Simples Nacional é o regime criado para simplificar a vida de micro e pequenas empresas, unificando oito tributos em uma guia única, o DAS. As alíquotas são calculadas sobre a receita bruta, de forma progressiva por faixa de faturamento, e variam conforme o Anexo em que a empresa se enquadra, de acordo com a atividade exercida.
Podem optar pelo Simples empresas com faturamento anual de até R$ 4,8 milhões, desde que não exerçam atividades impeditivas ao regime.
O que é o Lucro Presumido
O Lucro Presumido é um regime que também simplifica a apuração de impostos, mas de forma diferente: em vez de somar tudo em uma guia única, os tributos são calculados separadamente, e o IRPJ e a CSLL incidem sobre uma margem de lucro presumida pela legislação, um percentual fixo sobre a receita, que varia conforme a atividade (por exemplo, presunção menor para comércio e indústria, maior para prestação de serviços).
Esse regime aceita empresas com faturamento anual de até R$ 78 milhões, e costuma ser adotado por negócios que já cresceram além do teto do Simples, ou que identificam vantagem tributária nele mesmo dentro do limite do Simples.
Principais diferenças entre os dois regimes
| Simples Nacional | Lucro Presumido | |
| Limite de faturamento anual | Até R$ 4,8 milhões | Até R$ 78 milhões |
| Forma de recolhimento | Guia única (DAS) | Tributos apurados separadamente |
| Base de cálculo | Percentual sobre a receita bruta, por faixa | Margem de lucro presumida sobre a receita |
| Complexidade da gestão | Mais simples | Exige apuração e obrigações mais detalhadas como a ECF |
| Aproveitamento de créditos para clientes PJ | Limitado | Pode gerar mais créditos tributários para quem compra da sua empresa |
Quando o Simples Nacional costuma ser mais vantajoso
- A empresa está bem dentro do teto de faturamento e não pretende crescer rapidamente além dele
- A atividade se enquadra em um Anexo com alíquota efetiva competitiva, especialmente quando o Fator R permite migrar do Anexo V para o Anexo III
- O negócio atende principalmente pessoa física, sem necessidade de gerar créditos tributários para clientes empresariais
- A prioridade é reduzir burocracia e manter uma rotina fiscal mais simples
Quando o Lucro Presumido pode compensar mais
- A empresa já está próxima do teto do Simples ou já o ultrapassou
- A margem de lucro real do negócio é bem maior do que a margem presumida pela legislação para aquela atividade, o que significa pagar imposto sobre uma base menor do que o lucro efetivo
- A empresa atende principalmente outras empresas (B2B), que se beneficiam de créditos tributários gerados no Lucro Presumido
- O negócio tem folha de pagamento baixa em relação ao faturamento, o que pode tornar o Fator R desfavorável no Simples
Um exemplo prático ajuda a visualizar essa lógica: um restaurante de bairro, com clientela majoritariamente pessoa física e baixo volume de insumos tributáveis, tende a se beneficiar mais do Simples Nacional. Já uma distribuidora que compra grandes volumes de insumos com alta incidência de tributos, e vende para outras empresas, tende a encontrar mais vantagem no Lucro Presumido.
O papel do Fator R nessa decisão
Para empresas de serviço, o Fator R é um dos pontos mais decisivos dessa escolha. Ele calcula a proporção entre a folha de pagamento (incluindo pró-labore) e a receita bruta dos últimos 12 meses. Quando essa proporção atinge 28% ou mais, a empresa pode ser tributada pelo Anexo III do Simples Nacional, com alíquota inicial de 6%, bem mais baixa do que o Anexo V. Quando a folha fica abaixo desse percentual, a tributação pode pesar mais no Simples do que compensaria no Lucro Presumido, dependendo da margem de lucro do negócio.
O que a reforma tributária muda nessa escolha
A reforma tributária, prevista na Emenda Constitucional 132/2023 e regulamentada pela Lei Complementar 214/2025, trouxe um elemento novo para essa decisão: a possibilidade de um regime híbrido dentro do próprio Simples Nacional.
Na prática, isso significa que uma empresa pode permanecer no Simples para os tributos federais (IRPJ, CSLL, CPP), mas recolher o IBS e a CBS separadamente, fora da guia única. Essa escolha importa especialmente para empresas que vendem para outras empresas, porque o recolhimento separado permite que o cliente aproveite créditos tributários sobre a compra, algo que o Simples tradicional não oferece da mesma forma.
Isso quer dizer que, a partir de 2027, empresas do Simples que atendem principalmente outras empresas podem perder competitividade se não avaliarem essa opção, já que compradores PJ tendem a preferir fornecedores que gerem crédito tributário. Se você já leu nosso artigo sobre os prazos da reforma tributária para o Simples Nacional, sabe que essa decisão entre regime tradicional e híbrido também tem uma janela específica em setembro de 2026.
Erros comuns nessa escolha
Escolher apenas pela simplicidade. O Simples é mais simples de operar, mas isso não significa que seja sempre o mais barato. Vale simular os números antes de decidir só pela praticidade.
Ignorar o Fator R. Empresas de serviço que não calculam essa proporção podem estar pagando mais imposto do que precisariam, ou descobrir tarde demais que o enquadramento não é o ideal.
Não revisar o regime todos os anos. O que era vantajoso na abertura da empresa pode deixar de ser conforme o faturamento, a margem de lucro ou o perfil de clientes mudam ao longo do tempo.
Desconsiderar o tipo de cliente. Empresas que vendem principalmente para outras empresas podem estar deixando de aproveitar créditos tributários relevantes ao permanecer no Simples sem avaliar o regime híbrido.
Como decidir com mais segurança
A resposta certa depende de números reais do seu negócio, não de uma regra genérica. Uma forma prática de começar essa análise é calcular o lucro real da empresa (receita menos custos e despesas) e comparar com a margem de lucro presumida para a sua atividade. Se a diferença for expressiva, vale a pena simular os dois regimes lado a lado antes de decidir.
Esse tipo de simulação, no entanto, exige acesso aos números da empresa e conhecimento técnico das regras de cada Anexo e de cada percentual de presunção, por isso costuma ser mais seguro fazer essa análise com apoio de um contador, em vez de decidir apenas com base em comparações genéricas.
Perguntas frequentes sobre Simples Nacional e Lucro Presumido
Posso mudar de regime a qualquer momento?
Não. A opção pelo regime tributário é feita em uma janela específica definida pela Receita Federal (com a reforma, essa janela passa a ocorrer em setembro do ano anterior para empresas do Simples) e costuma ser irretratável para todo o ano vigente.
O Lucro Presumido é mais burocrático que o Simples?
Sim, geralmente. Ele exige obrigações acessórias mais detalhadas, como a Escrituração Contábil Fiscal (ECF), e uma apuração de tributos separada, em vez da guia única do Simples.
Minha empresa pode ultrapassar o teto do Simples sem perceber?
Sim, e isso é mais comum do que parece, especialmente em negócios com crescimento acelerado. Por isso, acompanhar o faturamento acumulado ao longo do ano é essencial para não ser desenquadrado do regime de forma inesperada.
Vale a pena migrar só por causa da reforma tributária?
Não necessariamente. A reforma é um fator a mais na análise, especialmente para empresas que vendem para outras empresas, mas a decisão deve considerar o conjunto: faturamento, margem de lucro, folha de pagamento e perfil de cliente.
Conclusão
Não existe um regime tributário universalmente melhor, existe o regime mais adequado para o momento e o perfil da sua empresa. O Simples Nacional segue sendo a opção mais simples e, para muitos negócios, a mais econômica. Mas empresas que cresceram, mudaram de perfil de cliente ou têm margens de lucro mais altas do que a presunção legal podem estar pagando mais imposto do que precisariam ao permanecer no Simples por comodidade.
Com a reforma tributária trazendo ainda mais variáveis para essa conta, revisar essa escolha deixou de ser opcional e passou a ser parte da estratégia financeira do negócio.
Somos uma contabilidade 100% digital, com mais de 15.000 empresas atendidas em todo o Brasil. Nosso time de contadores cuida de tudo para você: abertura de empresa, obrigações fiscais, emissão de notas e muito mais, com atendimento humanizado e exclusivo.
Pronto para deixar a burocracia para trás?
👉 Acesse nosso site e conheça nossos planos
📲 Fale agora com um especialista pelo WhatsApp
📸 Nos acompanhe no Instagram
💡 Você pode se interessar:CLT ou PJ? Como decidir o melhor regime trabalhista em 2026

Lara Andrade
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.