A dúvida sobre receita de pessoa física somada ao CNPJ do MEI ganhou força depois que a Resolução CGSN nº 183/2025 entrou em vigor, no final de outubro de 2025. Muita informação desencontrada circulou sobre o assunto, a ponto de a própria Receita Federal precisar publicar uma nota oficial esclarecendo o que realmente mudou.
Neste artigo, você vai entender o que a resolução alterou de fato, quais recebimentos em CPF entram no cálculo do limite do MEI, quais ficam de fora, e como se organizar para não correr o risco de um desenquadramento sem perceber.
O que a Resolução CGSN nº 183/2025 mudou de verdade
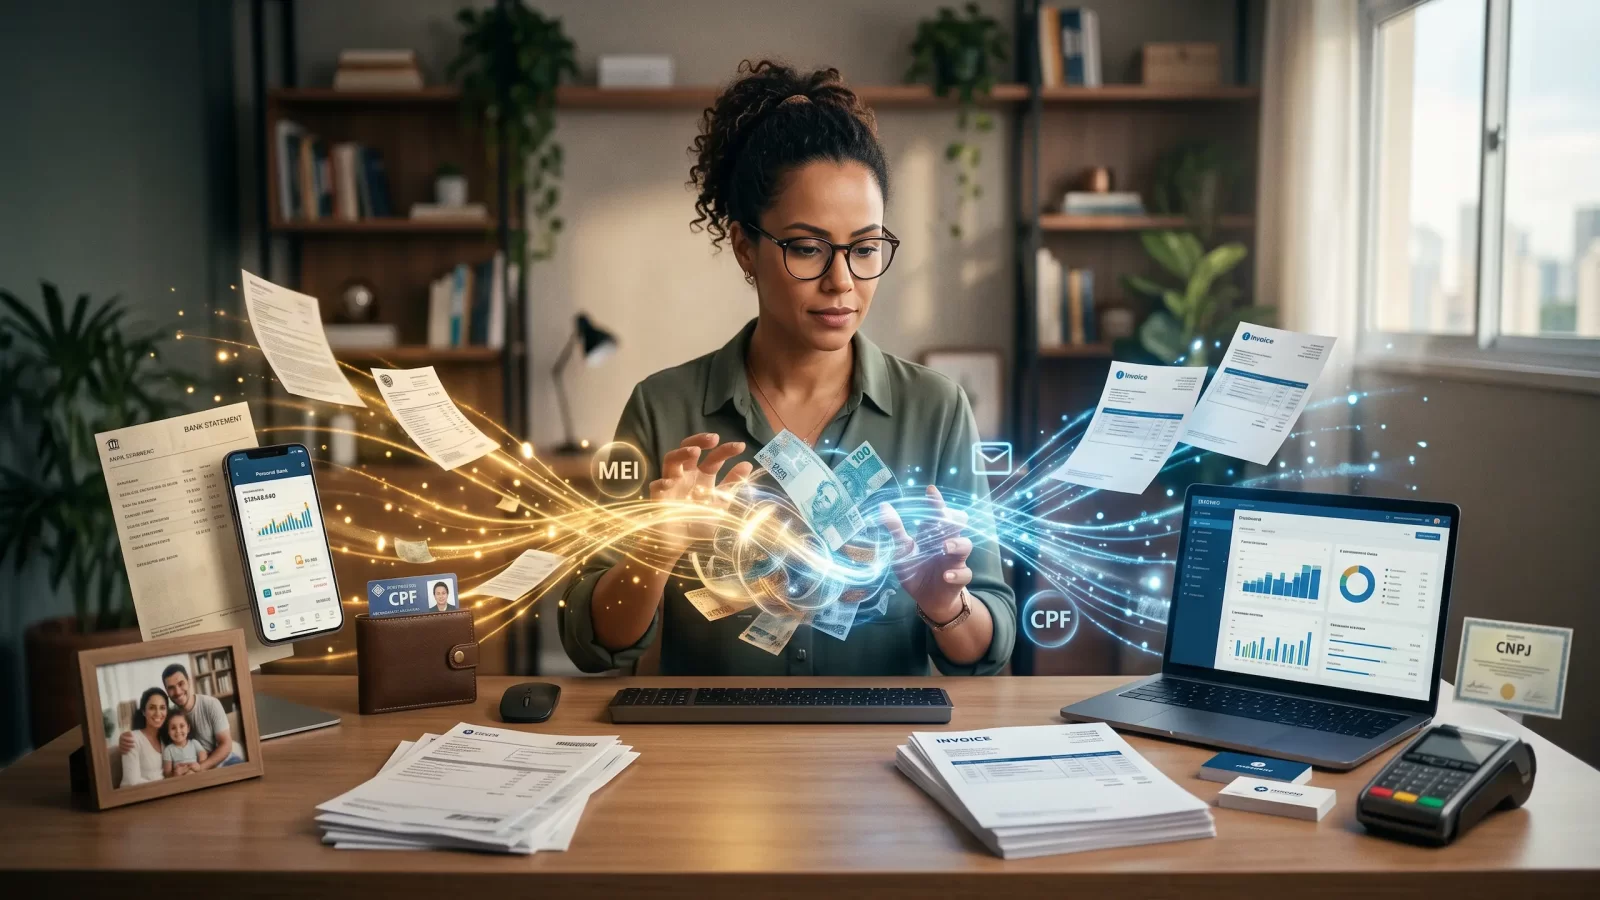
Diferente do que muita gente entendeu, a resolução não criou uma regra nova que soma qualquer valor recebido no CPF ao faturamento do MEI. O que ela fez foi formalizar e deixar mais explícito um critério que, na prática, já era aplicado pela fiscalização: o que importa não é a conta onde o dinheiro cai, e sim a origem daquele valor.
Ou seja, se o recebimento tem relação direta com a atividade econômica exercida pelo MEI, ele compõe a receita bruta do negócio, mesmo que tenha caído na conta pessoal do titular em vez da conta vinculada ao CNPJ. Isso vale independentemente de o pagamento ter vindo por Pix, transferência, depósito ou qualquer outro meio.
A Receita Federal chegou a publicar uma nota alertando sobre fake news no tema, deixando claro que a resolução não determina que toda e qualquer renda da pessoa física deva ser somada ao faturamento do CNPJ. O critério continua sendo a natureza do valor recebido, e não simplesmente o CPF ou o CNPJ em que ele entrou.
O que entra no cálculo do limite do MEI
Entram no cálculo os valores recebidos em nome da pessoa física que tenham relação com a mesma atividade econômica exercida pelo MEI. Um exemplo comum é o prestador de serviço que atua formalmente pelo CNPJ, mas também recebe pagamentos de alguns clientes diretamente no Pix pessoal, pela mesma atividade. Mesmo sem passar pelo CNPJ, esse valor é considerado receita bruta do MEI para fins de enquadramento.
Outro exemplo é o empreendedor que exerce, paralelamente, uma atividade autônoma parecida ou complementar à do MEI, recebendo por consultorias ou serviços avulsos diretamente no CPF. Se essa atividade estiver de fato ligada ao negócio formalizado, o valor entra na soma.
O que fica de fora do cálculo
Nem todo valor que passa pela conta pessoal do titular do MEI é considerado receita da empresa. Rendimentos que não têm relação com a atividade econômica exercida como microempreendedor continuam vinculados exclusivamente à pessoa física, e não entram no limite de R$ 81.000.
Isso inclui, por exemplo, salário recebido em outro vínculo empregatício sem ligação com a atividade do MEI, aposentadoria ou benefício previdenciário, doações recebidas de familiares ou terceiros, e empréstimos tomados junto a instituições financeiras ou pessoas próximas. Esses valores continuam sendo tratados como rendimentos pessoais comuns, sem qualquer relação com o faturamento empresarial.
Por que essa regra existe
O objetivo por trás desse entendimento é evitar a fragmentação artificial de receita, uma prática em que o empreendedor mantém parte do faturamento formalizado pelo CNPJ e recebe outra parte da mesma atividade diretamente no CPF, justamente para não ultrapassar o teto do MEI. Com o avanço do cruzamento eletrônico de dados entre instituições financeiras e a Receita Federal, esse tipo de movimentação ficou muito mais fácil de identificar do que há alguns anos.
Na prática, isso significa que separar formalmente o dinheiro em duas contas diferentes não é suficiente para escapar do limite, se a origem do recebimento continuar sendo a mesma atividade econômica. O que protege o empreendedor não é onde o valor entra, mas sim a coerência entre o que é declarado e o que realmente é exercido como atividade do MEI.
Como se organizar para evitar problemas
O primeiro passo é centralizar, sempre que possível, os recebimentos relacionados à atividade do MEI na conta vinculada ao CNPJ, evitando que clientes paguem diretamente no CPF por serviços que fazem parte do negócio formalizado. Isso facilita tanto o controle do próprio empreendedor quanto a análise em caso de fiscalização.
Quando, por qualquer motivo, um pagamento da atividade acabar entrando no CPF, o ideal é registrar esse valor no controle de faturamento do MEI da mesma forma que um recebimento normal do CNPJ, para que a soma do limite anual reflita a realidade do negócio, e não fique sujeita a uma descoberta tardia em uma eventual fiscalização.
Acompanhar mensalmente o faturamento consolidado, somando o que entra pelo CNPJ e o que eventualmente entra pelo CPF ligado à mesma atividade, é o que permite identificar com antecedência se o negócio está se aproximando do teto de R$ 81.000, dando tempo para planejar uma migração para ME de forma tranquila, em vez de ser pego de surpresa por um desenquadramento retroativo.
Perguntas frequentes sobre receita de pessoa física e o limite do MEI
Todo valor recebido no meu CPF conta para o limite do MEI?
Não. Apenas os valores que têm relação direta com a mesma atividade econômica exercida pelo MEI entram no cálculo. Rendimentos sem relação com o negócio, como salário de outro vínculo, doações ou empréstimos, continuam de fora.
Essa regra é nova ou já existia?
A própria Receita Federal esclareceu que o critério de considerar a origem do rendimento, e não a conta em que ele entra, já era aplicado nas fiscalizações. A Resolução CGSN nº 183/2025 apenas formalizou e deixou esse entendimento mais explícito no texto normativo.
Se eu ultrapassar o limite somando CPF e CNPJ, o que acontece?
As mesmas regras de desenquadramento do MEI se aplicam: até 20% acima do teto, a migração para ME ocorre em janeiro do ano seguinte, dentro do recolhimento normal do DAS. Acima disso, o desenquadramento é retroativo a janeiro do ano corrente, com recálculo de impostos.
Conclusão
A regra sobre receita de pessoa física somada ao CNPJ do MEI não é tão ampla quanto muita notícia sugeriu, mas também não pode ser ignorada. O que determina se um valor entra ou não no cálculo do limite é a origem do recebimento, e não a conta em que ele cai. Manter os recebimentos da atividade centralizados no CNPJ, sempre que possível, e acompanhar de perto o faturamento consolidado é o caminho mais seguro para não ser pego de surpresa por um desenquadramento não planejado.
Se você tem dúvidas sobre como essa regra se aplica ao seu MEI, conte com um contador exclusivo do Meu Contador Online para analisar sua situação e manter seu negócio dentro do limite com tranquilidade.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira.
Somos uma contabilidade 100% digital, com mais de 15.000 empresas atendidas em todo o Brasil. Nosso time de contadores cuida de tudo para você: abertura de empresa, obrigações fiscais, emissão de notas e muito mais, com atendimento humanizado e exclusivo.
Pronto para deixar a burocracia para trás?
👉 Acesse nosso site e conheça nossos planos
📲 Fale agora com um especialista pelo WhatsApp
📸 Nos acompanhe no Instagram
💡 Você pode se interessar: Como se Preparar para a Transição Tributária de 2026 pa

Lara Andrade
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.