Você está acostumado a fazer a opção pelo Simples Nacional logo no início do ano, entre janeiro e fevereiro. Esse calendário acabou.
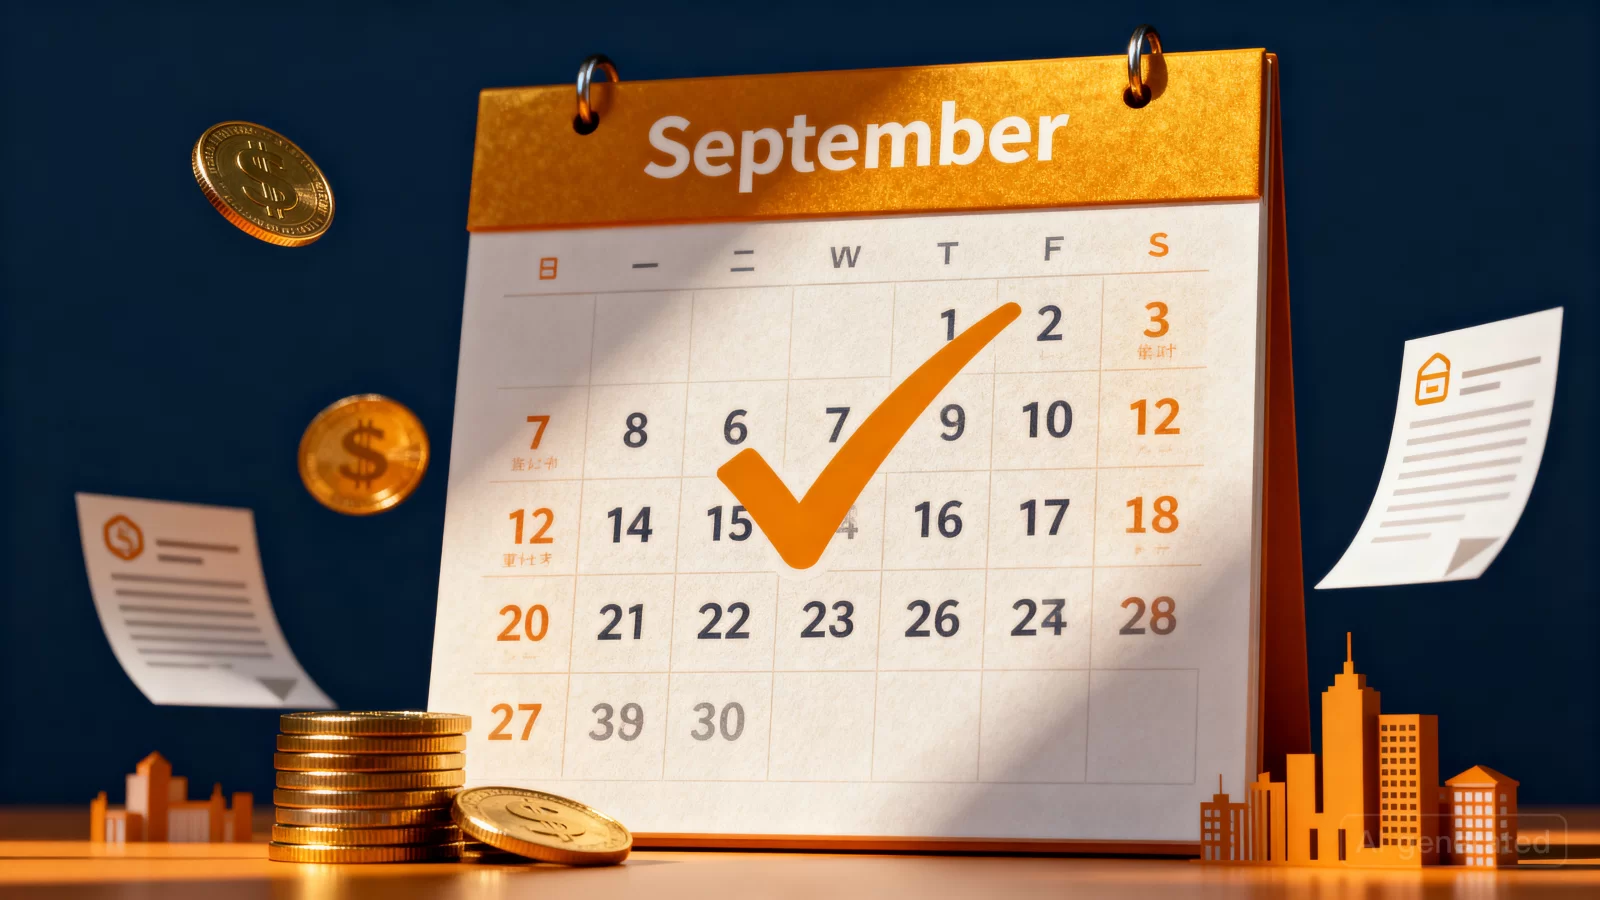
Com a Reforma Tributária em andamento, o Comitê Gestor do Simples Nacional (CGSN) publicou a Resolução CGSN nº 186/2026, que muda oficialmente o prazo de adesão para o ano-calendário de 2027. Agora, a escolha deve ser feita entre 1º e 30 de setembro de 2026.
Neste artigo, você vai entender exatamente o que mudou, quais decisões precisam ser tomadas antes desse prazo e como se preparar para não ser pego de surpresa.
Por que o prazo do Simples Nacional mudou?
A mudança não é apenas uma alteração de data no calendário. Ela está diretamente ligada ao cronograma da Reforma Tributária, que entra em fase de transição a partir de 2027 com a substituição de tributos como PIS e Cofins pela CBS (Contribuição sobre Bens e Serviços) e pelo IBS (Imposto sobre Bens e Serviços).
Antes, a opção pelo Simples Nacional era feita nos primeiros meses do ano. Com a nova resolução, a escolha para 2027 passa a ocorrer em setembro de 2026. Ou seja, você precisa decidir o regime tributário do ano seguinte ainda no segundo semestre do ano atual.
A antecipação foi criada para dar mais previsibilidade ao período de transição da Reforma Tributária. Em vez de concentrar decisões importantes quando o ano já começou, o novo calendário incentiva empresários e contadores a analisarem cada cenário com antecedência.
Resumo da mudança:
- Prazo anterior: opção entre janeiro e fevereiro do próprio ano
- Novo prazo: 1º a 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027
- Base legal: Resolução CGSN nº 186/2026, publicada em 17 de abril de 2026
O que acontece se você não fizer a opção em setembro?
Esta é uma das perguntas mais importantes. E a resposta é direta.
Quem não fizer a opção dentro do período de 1º a 30 de setembro de 2026 perde o direito de ingressar no Simples Nacional durante todo o ano de 2027.
Isso significa que a empresa ficará fora do regime simplificado por um ano inteiro. Portanto, deixar para a última hora ou ignorar o prazo pode custar caro.
Há também um detalhe importante sobre o cancelamento. A opção pode ser cancelada até o final de novembro de 2026. Após essa data, a escolha se torna irrevogável. Ou seja, setembro é o mês da decisão, mas novembro é o limite para voltar atrás.
E se houver pendências na opção?
Em caso de indeferimento, a empresa terá 30 dias para regularizar pendências, como débitos com a Receita Federal. Se a regularização ocorrer dentro desse prazo, a opção será automaticamente deferida.
Isso reforça um ponto fundamental: estar com a situação fiscal e cadastral regularizada antes de setembro é essencial.
As duas decisões que toda empresa do Simples precisa tomar
A mudança de prazo é apenas parte do problema. A Reforma Tributária trouxe uma nova camada de complexidade para a decisão. Agora, as empresas optantes pelo Simples Nacional precisam tomar duas decisões distintas.
Decisão 1: Permanecer ou não no Simples Nacional
A primeira escolha é confirmar a permanência no regime. Para isso, além de realizar a opção dentro do novo prazo, a empresa precisa estar com a situação fiscal e cadastral totalmente regularizada.
O Simples Nacional continua existindo e permanece como uma das principais formas de tributação para micro e pequenas empresas. O regime mantém benefícios relacionados à simplificação do recolhimento de impostos por meio do DAS (Documento de Arrecadação do Simples Nacional).
No entanto, permanecer no Simples deixa de ser uma decisão baseada apenas no enquadramento da empresa. O perfil dos clientes, a forma de comercialização, a estrutura de custos e os planos de crescimento passam a ter peso importante na escolha.
Decisão 2: Modelo tradicional ou modelo híbrido
A segunda decisão é inteiramente nova. Com a Reforma Tributária, foi instituída a possibilidade de adoção do chamado regime híbrido.
Neste cenário, a empresa optante pelo Simples Nacional pode escolher entre:
- Modelo tradicional: o IBS e a CBS continuam sendo recolhidos dentro do DAS, preservando a simplicidade operacional do Simples Nacional
- Modelo híbrido: o IBS e a CBS passam a ser apurados fora do DAS, no regime não cumulativo, permitindo o aproveitamento de créditos tributários
Essa segunda opção também deve ser feita entre 1º e 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027.
Modelo tradicional vs. modelo híbrido: qual escolher?
Não existe uma resposta única. A escolha entre o modelo tradicional e o modelo híbrido depende da realidade de cada negócio.
Quando o modelo tradicional faz mais sentido
O modelo tradicional é o mais indicado para empresas que atendem predominantemente o consumidor final (pessoa física). Isso porque a simplicidade do recolhimento unificado no DAS é uma vantagem operacional significativa.
Se a sua empresa é uma padaria, uma loja de varejo ou um salão de beleza, por exemplo, o modelo tradicional provavelmente será a melhor opção. A complexidade de apurar o IBS e a CBS separadamente não se justifica quando há pouco aproveitamento de créditos tributários.
Vantagens do modelo tradicional:
- Manutenção da simplicidade do Simples Nacional
- Recolhimento unificado no DAS
- Menos obrigações acessórias e controle fiscal
- Adequado para operações B2C (business to consumer)
Quando o modelo híbrido vale a pena
O modelo híbrido é mais vantajoso para empresas que vendem principalmente para outras pessoas jurídicas (B2B). Isso porque, no regime não cumulativo, é possível transferir integralmente os créditos tributários do IBS e da CBS.
Imagine uma empresa de consultoria que presta serviços para outras empresas. No modelo tradicional, os créditos tributários ficariam limitados ao valor efetivamente recolhido. No modelo híbrido, a empresa pode aproveitar integralmente os créditos, o que pode reduzir significativamente a carga tributária.
Vantagens do modelo híbrido:
- Aproveitamento integral de créditos do IBS e da CBS
- Maior competitividade em operações B2B
- Possibilidade de repassar créditos para clientes
- Redução efetiva da carga tributária em determinados cenários
O alerta para pequenos comércios
Pequenos comércios, como mercados de pequeno porte e farmácias, precisam avaliar com atenção. Mesmo que vendam para consumidor final, muitos compram de distribuidoras e atacadistas. Nesses casos, a análise sobre o tratamento do IBS e da CBS pode levar a decisões diferentes do que parece à primeira vista.
Copiar a estratégia de outro negócio nem sempre é a melhor alternativa, mesmo quando ambos atuam no mesmo segmento. A realidade de cada operação deve ser analisada individualmente.
Empresas em início de atividade: regra diferente
Para empresas constituídas entre 1º de outubro e 31 de dezembro de 2026, a regra é diferente. Nesses casos, a opção pelo Simples Nacional será realizada no momento da inscrição no CNPJ.
Detalhes importantes:
- O Simples Nacional produzirá efeitos desde a abertura e para todo o ano de 2027
- A opção pelo regime híbrido será válida apenas para o período de janeiro a junho de 2027
E o MEI?
A Resolução não se aplica ao MEI (Microempreendedor Individual). O MEI permanece sujeito ao recolhimento de tributos em valores fixos mensais, conforme regras próprias e independentes desta mudança.
Como se preparar para setembro: checklist prático
O maior risco não é perder o prazo, mas decidir sem planejamento. Aqui está um checklist para você se preparar com antecedência.
1. Regularize pendências fiscais e cadastrais
Verifique se existem débitos ou pendências que possam impedir o enquadramento da empresa no Simples Nacional. Resolver essas questões antecipadamente evita imprevistos justamente no momento da opção.
Consulte a situação cadastral da sua empresa no portal do Simples Nacional e confira se não há termos de exclusão em aberto.
2. Analise seu perfil de clientes
Liste a proporção de vendas para pessoa física (B2C) e pessoa jurídica (B2B). Essa informação é fundamental para decidir entre o modelo tradicional e o modelo híbrido.
Se a maioria dos seus clientes é pessoa jurídica, o modelo híbrido pode trazer vantagens significativas com créditos tributários.
3. Revise o faturamento e as atividades
Mudanças no perfil dos clientes, aumento do faturamento, expansão das atividades ou novas estratégias comerciais podem alterar a melhor forma de tributação para 2027.
Verifique se sua empresa ainda se enquadra nos limites do Simples Nacional e se as atividades exercidas continuam permitidas no regime.
4. Entenda o impacto do IBS e da CBS
A partir de 1º de janeiro de 2027, a CBS substituirá o PIS e a Cofins. Por isso, é essencial entender como esses novos tributos podem influenciar a operação da sua empresa e se a forma de recolhimento escolhida continuará sendo a mais vantajosa.
5. Adapte-se à NFS-e Nacional
A adoção da NFS-e Padrão Nacional também faz parte das mudanças trazidas pela Reforma Tributária. A integração busca padronizar a emissão de notas fiscais de serviços em todo o país. Verifique se os sistemas e parametrizações fiscais da sua empresa estão atualizados.
6. Converse com seu contador
Esta é, talvez, a etapa mais importante. A decisão entre o modelo tradicional e o híbrido envolve análise tributária, projeção de carga fiscal e entendimento da operação. Um contador com conhecimento atualizado sobre a Reforma Tributária é indispensável para essa escolha.
Perguntas frequentes
O Simples Nacional vai acabar com a Reforma Tributária?
Não. O Simples Nacional continua existindo e permanece como uma das principais opções para micro e pequenas empresas. A grande mudança está na forma de decidir pela permanência no regime, já que essa escolha passa a considerar também os impactos do IBS e da CBS sobre a operação.
Quando deve ser feita a opção pelo Simples Nacional para 2027?
A opção deverá ser realizada entre 1º e 30 de setembro de 2026, conforme determina a Resolução CGSN nº 186/2026. Empresas que pretendem permanecer no regime devem aproveitar os meses anteriores para verificar possíveis pendências e organizar a documentação necessária.
O modelo híbrido será sempre mais vantajoso?
Não existe resposta única. Para empresas que negociam principalmente com outras pessoas jurídicas, o modelo híbrido pode trazer vantagens relacionadas ao aproveitamento de créditos tributários. Para empresas que atendem o consumidor final, o modelo tradicional tende a ser mais simples e adequado.
Posso cancelar a opção depois de setembro?
Sim. A opção pode ser cancelada até o final de novembro de 2026. Após essa data, a escolha se torna irrevogável para todo o ano de 2027.
A NFS-e Nacional também muda?
Sim. A adoção da NFS-e Padrão Nacional passa a integrar a adaptação das empresas ao novo sistema tributário. A padronização busca tornar o compartilhamento de informações mais eficiente em todo o país.
Setembro de 2026 é o novo marco do planejamento tributário
Mais do que cumprir uma obrigação legal, setembro de 2026 representa o momento de definir como a empresa pretende enfrentar essa nova fase do sistema tributário brasileiro.
A antecipação do prazo demonstra que a escolha do regime deixa de ser uma tarefa concentrada no início do ano e passa a exigir uma análise mais estratégica. Fatores como o IBS, a CBS, o perfil dos clientes, a realidade da empresa e os objetivos para os próximos anos agora fazem parte da decisão.
Quanto mais cedo essa preparação começar, maiores serão as chances de fazer uma escolha alinhada à realidade do negócio e evitar surpresas em 2027.
Se você precisa de apoio para avaliar qual modelo faz mais sentido para a sua empresa, o Meu Contador Online está disponível com contadores exclusivos e atendimento humanizado para ajudar nessa decisão. Afinal, escolher o regime tributário correto pode ser a diferença entre lucrar ou perder dinheiro em 2027.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira.
Somos uma contabilidade 100% digital, com mais de 15.000 empresas atendidas em todo o Brasil. Nosso time de contadores cuida de tudo para você: abertura de empresa, obrigações fiscais, emissão de notas e muito mais, com atendimento humanizado e exclusivo.
Pronto para deixar a burocracia para trás?
👉 Acesse nosso site e conheça nossos planos
📲 Fale agora com um especialista pelo WhatsApp
📸 Nos acompanhe no Instagram
💡 Você pode se interessar: INOVA SIMPLES, TUDO O QUE VOCÊ PRECISA SABER
Tags:

Guilherme Carvalho
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.