O que é o PGDAS-D e por que ele ficou mais rigoroso em 2026
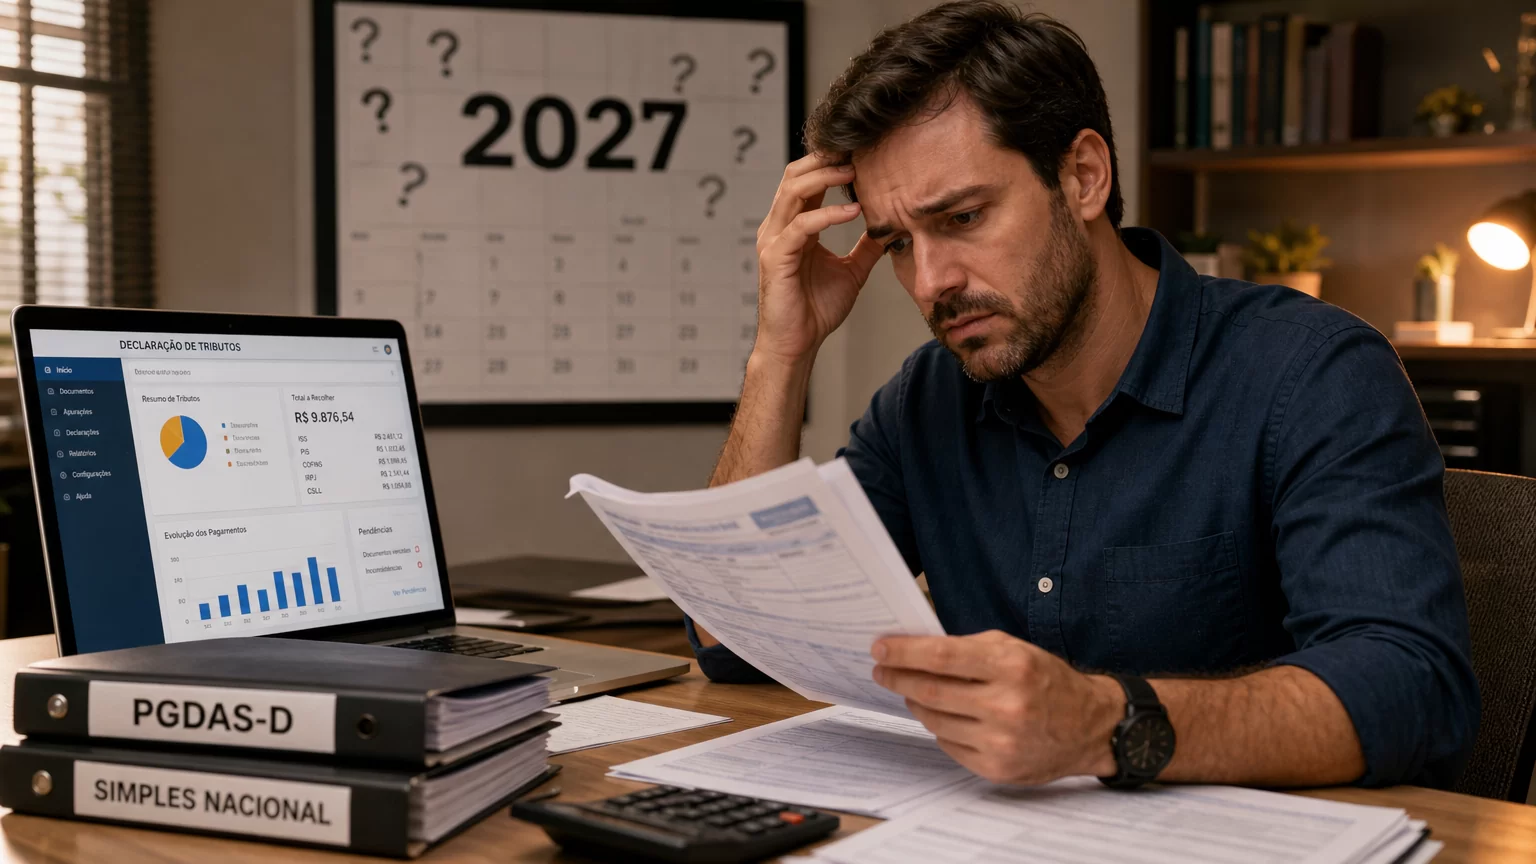
O PGDAS-D (Programa Gerador do Documento de Arrecadação do Simples Nacional Declaratório) é a declaração mensal que as empresas optantes pelo Simples Nacional devem entregar para apurar e gerar o DAS, a guia de pagamento dos impostos.
Em 2026, essa obrigação ficou significativamente mais rigorosa. A Lei Complementar nº 214/2025, no contexto da Reforma Tributária, e a Resolução CGSN nº 183/2025 mudaram as regras de multa por atraso. Agora, a penalidade começa a contar no dia seguinte ao vencimento, e não mais em abril do ano seguinte.
Essa mudança significa que um único dia de atraso já gera multa. Para o empreendedor brasileiro, entregar o PGDAS-D dentro do prazo deixou de ser uma formalidade e passou a ser uma questão de sobrevivência fiscal.
O que mudou nas regras de multa do PGDAS-D em 2026
Regra antiga (até 31/12/2025)
Até 2025, a multa por atraso na entrega do PGDAS-D só começava a contar a partir do primeiro dia do quarto mês do ano-calendário subsequente aos fatos geradores. Ou seja, as declarações de 2025 só geravam multa a partir de 01 de abril de 2026.
Isso dava uma “margem” para empresas que atrasavam entregas mensais sem consequência imediata.
Regra nova (a partir de 01/01/2026)
A partir de 1º de janeiro de 2026, a multa passa a incidir no dia seguinte ao término do prazo originalmente fixado para a entrega.
Principais mudanças:
- Prazo de entrega: até o dia 20 do mês subsequente àquele em que houve a receita bruta
- Multa por atraso: 2% ao mês-calendário ou fração
- Multa mínima: R$ 50,00 para cada mês de referência
- Início da cobrança: dia seguinte ao vencimento
- Redução de 50%: se a declaração for entregue espontaneamente após o prazo, mas antes de qualquer procedimento de ofício da Receita
Exemplo prático: a declaração do período de apuração dezembro/2025, cujo prazo é 20/01/2026, terá multa se for entregue a partir de 21/01/2026.
Importante: todas as declarações entregues fora do prazo a partir de 2026, inclusive aquelas relativas a períodos anteriores, terão a multa calculada conforme o novo critério.
Como declarar o PGDAS-D corretamente: passo a passo
1. Acesse o Portal do Simples Nacional
Entre no Portal do Simples Nacional usando sua conta Gov.br (nível prata ou ouro) ou certificado digital. O acesso é feito pelo site oficial do Simples Nacional.
2. Navegue até o PGDAS-D
No menu de serviços, siga o caminho: Simples Serviços > Cálculo e Declaração > PGDAS-D.
3. Informe a receita bruta mensal
Declare o valor exato da receita bruta auferida no mês de referência. Aqui está o ponto mais crítico: o valor declarado deve ser exatamente igual à soma das notas fiscais emitidas no período.
Erros comuns nesse etapa:
- Informar receita em mês diferente da emissão da nota fiscal
- Não incluir cancelamentos e devoluções
- Misturar receita de serviço com comércio sem segregar por atividade
4. Segregue as receitas por atividade
Empresas com atividade mista (comércio e serviço) devem segregar as receitas por Anexo. Declarar tudo em um único campo altera a alíquota efetiva e gera divergência com os documentos fiscais.
5. Confirme a apuração e gere o DAS
Após informar e segregar as receitas, o sistema calcula o valor do imposto e gera o DAS. Confira a alíquota aplicada antes de transmitir. Se estiver incorreta, o erro pode indicar problema na segregação ou no enquadramento do CNAE.
6. Transmita a declaração
Transmita a declaração dentro do prazo. O comprovante de transmissão deve ser arquivado. Se precisar corrigir, use a opção de retificação, que substitui a declaração original.
Principais erros que geram multas e autuações
Classificação incorreta de receita por atividade
Lançar receita de serviço como comércio, ou vice-versa, altera o Anexo aplicável e distorce a alíquota efetiva. Esse erro é detectado no cruzamento entre o CNAE da empresa, as notas fiscais emitidas e a declaração enviada.
Receita lançada fora da competência
Informar no PGDAS-D valores em mês diferente da emissão do documento fiscal prejudica a comparação mensal e o cálculo progressivo do Simples Nacional. Uma nota emitida em janeiro não pode ser declarada em fevereiro sem justificativa técnica.
Falta de conciliação com cartões, PIX e marketplaces
A Receita Federal passou a cruzar os dados do PGDAS-D com a e-Financeira, que desde 2025 incorpora dados de administradoras de cartão de crédito e instituições de pagamento. Recebimentos registrados por esses meios precisam ser reconciliados com as notas emitidas e a receita declarada.
Retificação tardia
Corrigir o PGDAS-D apenas depois de receber uma notificação reduz a margem de defesa. A retificação espontânea, feita antes de qualquer procedimento fiscal, é sempre mais segura.
Como a Receita Federal cruza os dados em 2026
O PGDAS-D tem caráter declaratório e constitui confissão de dívida. Mas a Receita não depende apenas da declaração enviada pelo contribuinte. Os valores informados são comparados com:
- NF-e e NFS-e: cada documento fiscal eletrônico gera um registro que pode ser comparado com a receita declarada
- e-Financeira: dados de movimentações financeiras, incluindo cartões e PIX
- SPED e escrituração contábil: empresas que entregam ECD, ECF ou EFD deixam mais trilhas de comparação
- Livro caixa e controles internos: quando os controles internos não sustentam os valores declarados, a empresa perde capacidade de justificar a apuração
Quando a Receita identifica inconsistência, o contribuinte pode receber:
- Comunicação eletrônica no Domicílio Tributário Eletrônico do Simples Nacional (DTESN)
- Notificação para autorregularização
- Termo de exclusão do regime
- Autuação e lançamento de ofício com tributo, juros pela Selic e multa
Como evitar multas no PGDAS-D: checklist prático
Concilie documentos fiscais e PGDAS-D mensalmente: compare NF-e, NFC-e e NFS-e emitidas com a receita declarada, considerando cancelamentos, devoluções e receitas segregadas.
Revise CNAE, Anexo e segregação por atividade: empresas com comércio e serviço não podem declarar toda a receita como uma única operação.
Conferia relatórios de cartão, PIX e marketplace: identifique vendas recebidas e não declaradas, recebimentos sem nota ou notas canceladas sem ajuste adequado.
Monitore o DTESN e o e-CAC: muitas comunicações fiscais nascem no ambiente eletrônico. Perder prazo por falta de leitura pode transformar uma correção simples em um problema caro. Acesse o e-CAC em: Menu “Certidões e Situação Fiscal” > “Consulta Pendências – Situação Fiscal”.
Documente todas as justificativas: toda divergência legítima precisa ter lastro: cancelamento, devolução, regime de caixa, retenção, substituição tributária ou outro tratamento aplicável.
O que muda com a Reforma Tributária em 2027
O Comitê Gestor do Simples Nacional (CGSN) atualizou as regras do regime em agosto de 2026 para incorporar o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) ao Simples Nacional.
Principais pontos para 2027:
- Empresas do Simples Nacional poderão escolher entre manter os novos tributos dentro do regime ou migrar para o regime regular
- A escolha valerá para o primeiro semestre de 2027
- O MEI fica fora dessa escolha
- A Defis (Declaração de Informações Socioeconômicas e Fiscais) deixará de ser apresentada como declaração separada
- O prazo para opção pelo Simples Nacional em 2027 foi prorrogado para dar tempo às adaptações tecnológicas
Para o empreendedor, isso significa que a conformidade fiscal em 2026 é o pré-requisito para transitar bem em 2027. Empresas com declarações em dia e conciliação estruturada terão muito menos dor na transição.
Quando contar com um contador exclusivo faz diferença
A complexidade do PGDAS-D em 2026 não está apenas no preenchimento do formulário. Está na consistência entre sistemas: receita declarada, documentos fiscais, meios de pagamento, escrituração e comunicações eletrônicas.
Um contador exclusivo faz a conciliação mensal, identifica divergências antes que a Receita as aponte, garante a segregação correta das receitas e monitora o DTESN e o e-CAC em tempo real.
Se a sua empresa ainda não tem um profissional dedicado acompanhando essas obrigações, o risco de autuação em 2026 cresce a cada mês de atraso na conciliação. O Meu Contador Online oferece contador exclusivo, atendimento humanizado e plataforma digital para que você nunca mais perca um prazo ou descubra um problema fiscal em cima da hora.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira.
Somos uma contabilidade 100% digital, com mais de 15.000 empresas atendidas em todo o Brasil. Nosso time de contadores cuida de tudo para você: abertura de empresa, obrigações fiscais, emissão de notas e muito mais, com atendimento humanizado e exclusivo.
Pronto para deixar a burocracia para trás?
👉 Acesse nosso site e conheça nossos planos
📲 Fale agora com um especialista pelo WhatsApp
📸 Nos acompanhe no Instagram
💡 Você pode se interessar: Importação De Pessoa Física Para O Seu Negócio Em 2026? Entenda Os Riscos Legais E Fiscais
Tags:

Guilherme Carvalho
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.