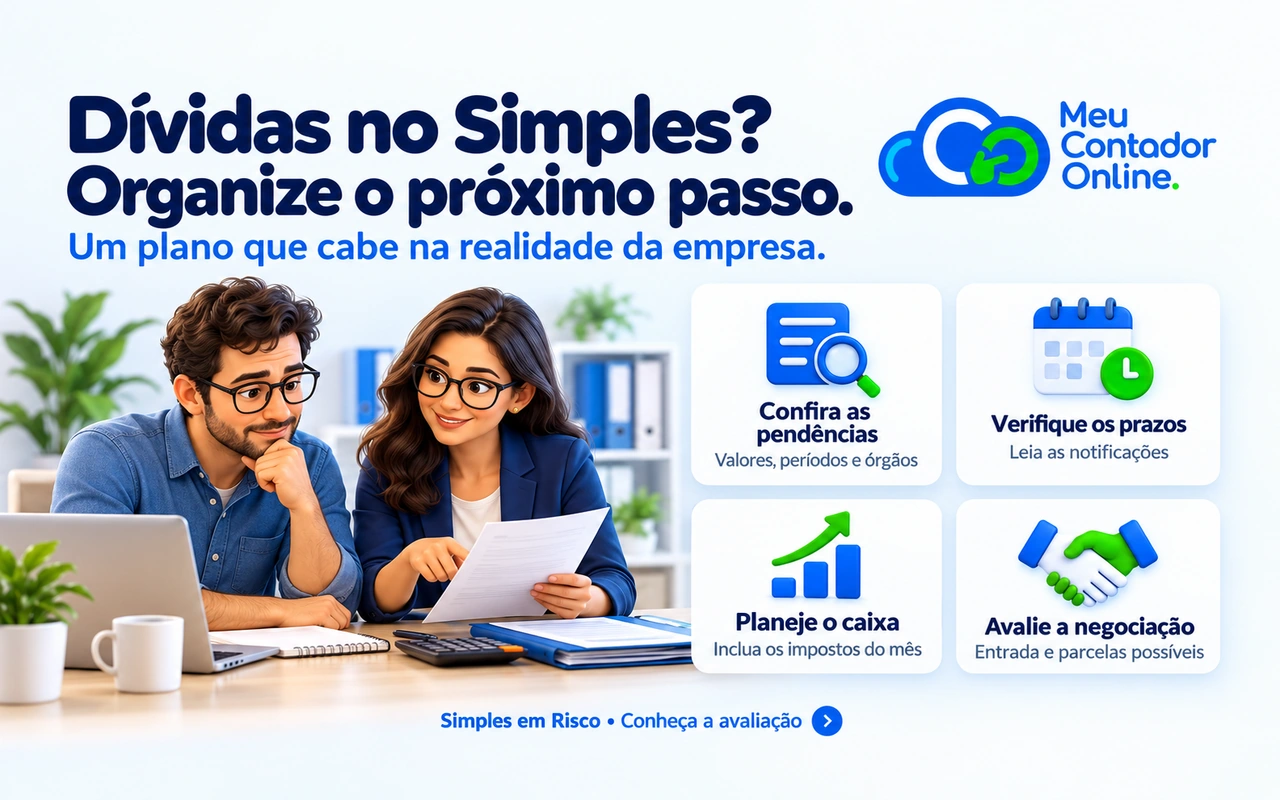
Se você tem dívidas no Simples Nacional e não consegue pagar tudo, comece conferindo os débitos, as notificações e o dinheiro disponível para uma negociação. Depois, avalie as modalidades cabíveis no órgão responsável. A solução precisa considerar entrada, parcelas e impostos correntes, para que a dívida antiga não seja substituída por novos atrasos.
Há um momento em que o empresário evita abrir a guia. Ele sabe que ela está ali. Também sabe que o saldo da conta precisa pagar pessoas, fornecedores e a continuidade do negócio. A dívida, então, deixa de ser apenas um número e passa a ocupar espaço em todas as decisões.
Você não precisa esconder o problema para continuar trabalhando. Precisa transformá-lo em uma lista verificável: quanto é devido, onde está a cobrança, qual prazo exige atenção e o que pode ser sustentado pelo caixa.
1. Antes de pagar, descubra exatamente o que está em aberto
Não comece somando boletos antigos ou escolhendo uma guia aleatoriamente. Use os relatórios e extratos oficiais para conferir o saldo atualizado e identificar pagamentos já realizados, parcelamentos existentes e cobranças que precisam de revisão.
| O que levantar | Por que importa |
|---|---|
| Órgão responsável | Débitos na Receita e inscrições em dívida ativa podem exigir canais e negociações diferentes. |
| Tributo e competência | Evita misturar períodos e pagar novamente o que já foi quitado. |
| Valor atualizado | O orçamento precisa considerar os acréscimos efetivamente cobrados. |
| Situação da cobrança | Confira se há pagamento não reconhecido, parcelamento ou divergência. |
| Notificação e prazo | Identifica providências que não podem esperar o fechamento do mês. |
Separe também as declarações omitidas. Negociar a dívida não substitui a entrega de obrigações nem resolve automaticamente problemas cadastrais. Para uma visão mais ampla, consulte o guia de regularização de CNPJ.
2. Recebeu um Termo de Exclusão? Confira os prazos primeiro
Na comunicação da Receita sobre exclusões por débitos em 2026, o contribuinte tem 90 dias a partir da ciência para regularizar a totalidade dos débitos apontados, por pagamento ou parcelamento. A ciência não deve ser confundida com a disponibilização da mensagem. Confira o registro no sistema e as instruções do termo. Fonte: orientação oficial sobre os termos de 2026.
Se houver fundamento para contestar um termo da Receita Federal, o serviço oficial informa 20 dias úteis da ciência. É um prazo diferente do prazo de regularização. A contestação deve ser acompanhada dos documentos que sustentam o pedido; falta de dinheiro não comprova que a cobrança está errada. Veja como impugnar a exclusão.
Não presuma que pagar uma única guia ou iniciar uma negociação resolve todo o termo. Cada pendência precisa ter um tratamento verificado. Nosso artigo sobre Termo de Exclusão do Simples Nacional explica esse acompanhamento.
3. Veja onde a dívida pode ser negociada
Para débitos do Simples em cobrança na Receita, o serviço oficial prevê até 60 parcelas, com mínimo de R$ 300. O pagamento da primeira parcela é necessário para efetivar o pedido. Quando os débitos são enviados à dívida ativa, o encaminhamento passa ao órgão responsável, como a PGFN no âmbito federal.
Se houver reparcelamento, a entrada pode ser diferente: a página da Receita informa 10% do total ou 20% quando algum débito já tiver sido reparcelado antes. Confira seu enquadramento antes de assumir uma parcela. Fonte: serviço oficial de parcelamento do Simples Nacional.
Na dívida ativa, consulte as modalidades efetivamente disponíveis no REGULARIZE. Não conte com um desconto ou prazo anunciado para outra empresa sem verificar as condições do seu débito. Para entender essa etapa, veja nosso artigo sobre dívida ativa da União.
As condições de MEI, outros tributos e modalidades específicas não devem ser deduzidas dessa regra geral. Peça uma simulação oficial com entrada, vencimentos e encargos discriminados.
4. Calcule quanto cabe no caixa, sem esquecer o mês seguinte
Faturamento não é dinheiro disponível. Uma venda pode ter sido realizada sem ter sido recebida; um saldo bancário pode já estar comprometido com despesas próximas. Planeje pelas datas previstas de entrada e saída, e não apenas pelo total do mês.
Exemplo hipotético de planejamento de caixa: uma empresa prevê receber R$ 50.000 no mês e tem R$ 43.000 de saídas já previstas, incluindo tributos correntes e compromissos essenciais. Pretende preservar R$ 2.000 como margem de segurança para variações de recebimento.
| Componente | Valor hipotético |
|---|---|
| Recebimentos previstos | R$ 50.000 |
| Saídas previstas, sem a nova negociação | R$ 43.000 |
| Saldo projetado antes da negociação | R$ 7.000 |
| Valor que se pretende preservar em caixa | R$ 2.000 |
| Disponibilidade planejada para a dívida | R$ 5.000 |
Os R$ 2.000 preservados são uma decisão de caixa, não uma despesa. Os R$ 5.000 restantes também não significam que qualquer negociação nesse valor seja viável: é preciso verificar o saldo inicial, os vencimentos ao longo do mês e a chance de atrasos nos recebimentos. O exemplo não recomenda uma reserva fixa para todas as empresas.
Faça ainda um cenário com recebimentos menores. Se a parcela só cabe quando tudo acontece exatamente como previsto, o acordo pode estar frágil desde o início.
5. E se nem a entrada ou a parcela mínima couber?
Esse é o momento de revisar o plano, sem assumir um compromisso apenas para diminuir a ansiedade. Leve ao contador os relatórios da dívida e a projeção de caixa. Avaliem as modalidades cabíveis e os ajustes possíveis na operação, considerando os prazos legais e contratuais.
- Confira se há valores já pagos ou inconsistências a esclarecer.
- Revise despesas adiáveis e retiradas com base nos compromissos da empresa.
- Avalie recebíveis e datas de cobrança sem presumir que todo cliente pagará antecipadamente.
- Compare o custo total de eventual crédito, as garantias e a capacidade de pagamento.
- Registre o que permanece sem solução e quais consequências e prazos precisam de acompanhamento.
Não existe uma ordem universal de pagamentos que sirva para todo negócio. Quando a falta de caixa compromete obrigações essenciais, pode ser necessário apoio jurídico além do contábil para avaliar os deveres e alternativas aplicáveis.
Também vale dimensionar a tributação em outro cenário: faça uma estimativa na avaliação Simples em Risco. Ela ajuda a iniciar a conversa sobre impacto no caixa, mas não substitui a análise da dívida ou a simulação oficial do parcelamento.
6. Evite transformar a dívida antiga em atraso novo
Depois da negociação, mantenha uma visão conjunta: impostos correntes, parcelas, folha, fornecedores e demais compromissos. Defina quem confere os vencimentos e quem confirma os pagamentos. A guia emitida ainda não é uma guia paga.
Guarde os comprovantes, acompanhe os extratos e confira se o pedido foi efetivado. Se surgir uma divergência, trate-a com os documentos disponíveis. O objetivo é acompanhar o acordo durante sua execução, não apenas no dia da adesão.
Para avaliar o outro lado do risco, veja quanto sua empresa pode pagar de imposto fora do Simples Nacional. A decisão deve partir dos números da empresa, sem presumir que o imposto sempre dobra.
Como conversar com o contador quando a situação ficou difícil
Não é necessário chegar com tudo resolvido para pedir ajuda. Uma conversa objetiva pode começar assim: “Tenho pendências e não consigo quitar tudo agora. Preciso conferir os valores, entender os prazos e montar uma negociação que caiba no caixa junto com os impostos do mês”.
Peça um retorno com responsáveis, documentos necessários, modalidades analisadas e próximos passos. Se estiver considerando outro escritório, organize a transferência das informações e a divisão das tarefas. Veja como trocar de contador com pendências.
Perguntas frequentes
Posso parcelar mesmo sem dinheiro para quitar tudo?
Pode haver modalidade aplicável, mas é necessário atender às condições e pagar a entrada ou primeira parcela exigida. Solicitar sem conseguir efetivar não resolve a pendência.
Parcelar garante minha permanência no Simples?
Não de forma irrestrita. É preciso conferir os débitos abrangidos, a efetivação, os prazos e eventuais outros impedimentos. A situação deve ser acompanhada no sistema.
Tenho de esperar uma campanha de desconto?
Não baseie o plano em uma campanha futura incerta. Confira as opções vigentes e os prazos das notificações que já existem. Qualquer benefício depende de elegibilidade e condições específicas.
Preciso parar de entregar declarações enquanto estou sem dinheiro?
Falta de recursos para pagar não deve ser confundida com dispensa de declarar. Verifique com o contador as obrigações exigidas e mantenha os registros corretos.
A avaliação Simples em Risco paga ou parcela minha dívida?
Não. A ferramenta apresenta uma estimativa tributária e permite conhecer o atendimento. A negociação depende do órgão competente e das condições aplicáveis. Impostos, multas e juros continuam sendo de responsabilidade da empresa.
O próximo passo pode ser menor do que o problema inteiro
Você talvez não consiga pagar tudo hoje. Ainda assim, pode começar hoje a conferir os valores, reunir os documentos e buscar uma orientação clara. Adiar essa conversa deixa o problema ocupar um espaço que ele não precisa ocupar sozinho.
No Meu Contador Online, você pode conversar com a equipe sobre a análise de pendências e o acompanhamento contábil mensal, com contador exclusivo, atendimento humano e tecnologia. Combine o escopo do serviço, as autorizações necessárias e as responsabilidades por cada etapa.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e tem MBA em Gestão e Estratégica e Econômica de Negócios pela FGV. Conquistou mais de 10.000 clientes nos primeiros 5 anos de operação do MEU CONTADOR ONLINE, empresa da qual é sócio fundador e CEO. É professor executivo da disciplina de Gestão de Operação de Negócios no MBA da Fundação Getúlio Vargas. Atuou por mais de uma década como executivo na Claro, onde coordenou projetos de integração entre as empresas Claro, Net e Embratel focado nos processos de vendas e atendimento ao cliente. É especialista em arquitetura e integração de sistemas de informação, gestão de processos e pessoas.