Por Anderson Pavanello, fundador, sócio e gestor do Meu Contador Online. Atualizado em 13 de outubro de 2026.
A reforma tributária pode mudar os custos de clubes e associações esportivas, inclusive daqueles sem fins lucrativos. Para entender o impacto, o gestor precisa identificar quais receitas serão tributadas, quais tratamentos específicos se aplicam e em que ano cada mudança entra no orçamento.
Não existe uma nova alíquota única para todas as entidades esportivas. Há redução para determinadas atividades, regras próprias para as Sociedades Anônimas do Futebol (SAFs) e uma proposta de regime especial para associações ainda em tramitação. Neste artigo, você entenderá como essas diferenças afetam o planejamento da sua organização.
O que muda e quem precisa avaliar o enquadramento
A Contribuição sobre Bens e Serviços (CBS) é federal. O Imposto sobre Bens e Serviços (IBS) é compartilhado entre estados e municípios. Eles reorganizam a tributação do consumo durante a transição da reforma.
Antes de comparar percentuais, identifique o perfil da operação:
| Perfil | O que conferir com a contabilidade |
|---|---|
| Clube ou associação esportiva | Natureza das receitas, filiação exigida pela lei e condições dos benefícios |
| Escola de esportes | Classificação dos serviços efetivamente prestados e regime tributário adotado |
| Academia ou arena esportiva | Diferenças entre ensino, uso do espaço e outros serviços; o nome da atividade não assegura o benefício |
| Organizadora de eventos | Quem contrata, quem vende ingressos ou inscrições e qual serviço a empresa entrega |
| Sociedade Anônima do Futebol | Regras específicas do futebol profissional e composição do recolhimento unificado |
Uma empresa organizadora não deve assumir que recebe o mesmo tratamento do clube que a contratou. Cada operação precisa de enquadramento próprio.
Se a empresa estiver no Simples Nacional, a análise também deve considerar como IBS e CBS serão recolhidos. O redutor explicado a seguir não deve ser aplicado diretamente ao valor total do DAS, a guia de pagamento do Simples.
Base legal: artigos 1º, 41, 141 e 292 da LC nº 214/2025.
Como funciona a redução para atividades esportivas
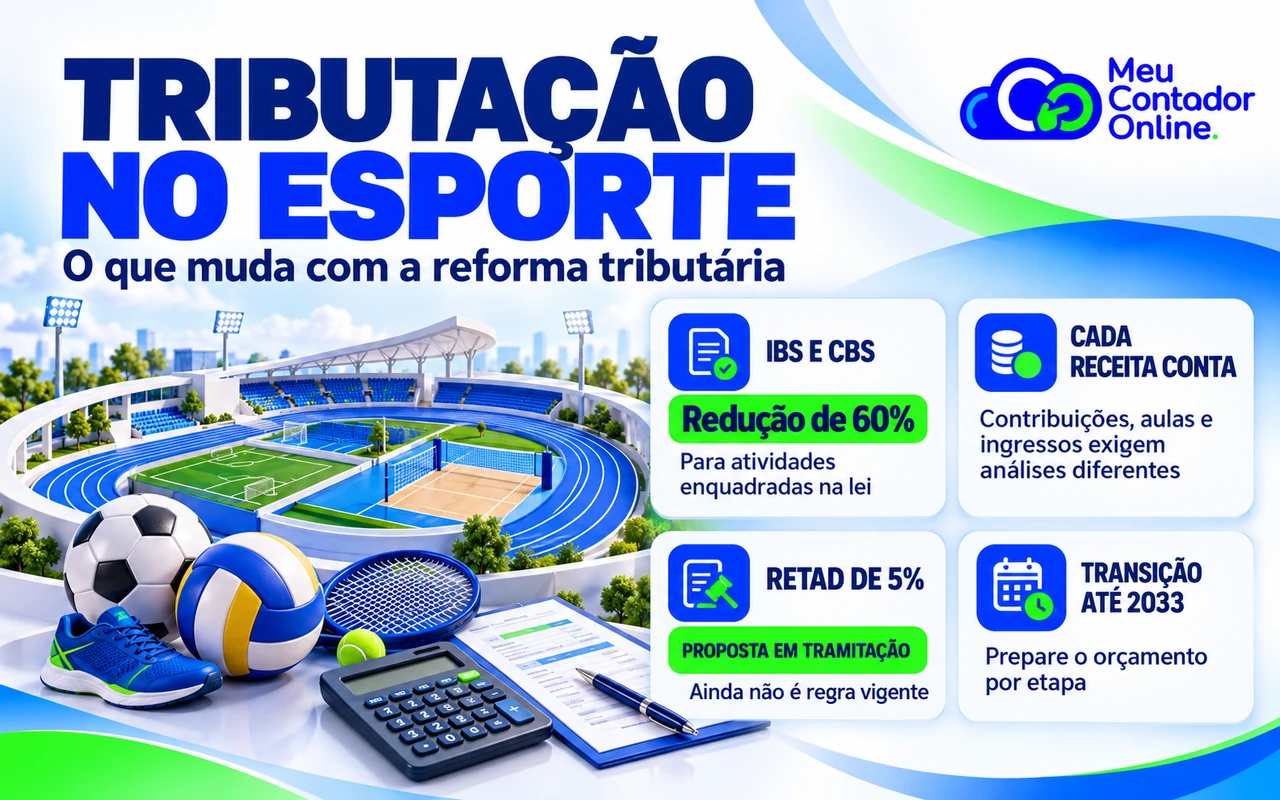
O artigo 141 da Lei Complementar nº 214/2025 prevê redução de 60% das alíquotas de IBS e CBS para duas hipóteses:
- Educação desportiva: serviços classificados no código 1.2205.12.00 da Nomenclatura Brasileira de Serviços (NBS), sistema que identifica a natureza dos serviços.
- Gestão e exploração do desporto: atividades de associações e clubes filiados ao órgão estadual ou federal responsável pela coordenação dos desportos, abrangendo, nos termos da lei, ingressos, programas de sócio-torcedor e operações com direitos e transferências de atletas.
Assim, aplica-se 40% da alíquota padrão. O benefício não representa redução de 60% sobre a carga tributária anterior.
Consulte o artigo 141 da LC nº 214/2025.
Por que a redução não garante menos imposto
O ponto de partida de cada entidade é diferente. No sistema anterior à substituição por CBS e IBS, associações que cumprem os requisitos legais podem ter isenção de Imposto de Renda da Pessoa Jurídica (IRPJ) e de Contribuição Social sobre o Lucro Líquido (CSLL). Há também tratamento próprio para contribuições federais: PIS/Pasep sobre a folha, à alíquota de 1%, para entidades enquadradas, e isenção de Cofins sobre receitas de atividades próprias nas condições legais.
Esses benefícios não significam isenção de todos os tributos. Tampouco uma isenção de IRPJ ou CSLL dispensa automaticamente IBS e CBS, que têm regras próprias.
| Situação de partida | Como fazer a comparação |
|---|---|
| Associação com benefícios fiscais | Identificar quais receitas e tributos têm benefício hoje e como cada receita será tratada na transição |
| Escola, academia ou organizadora empresarial | Comparar o regime atual com o regime aplicável à operação, incluindo créditos e demais tributos |
| SAF | Comparar o recolhimento específico do futebol por período, sem usar a regra das associações como referência automática |
Uma alíquota reduzida pode representar aumento de custo para uma receita antes beneficiada por isenção. A conclusão depende da comparação completa, por tributo, receita e ano.
Fontes: artigo 15 da Lei nº 9.532/1997 e artigos 13 e 14 da MP nº 2.158-35/2001.
Mensalidade associativa e pagamento por serviço são diferentes
Uma contribuição prevista no estatuto, destinada à manutenção da associação e sem contraprestação, pode ficar fora da incidência de IBS e CBS, desde que atendidos os requisitos legais. Contraprestação é algo fornecido em troca do pagamento, como uma aula ou um ingresso.
Por isso, chamar toda cobrança de “mensalidade” não resolve o enquadramento. É preciso verificar o que o associado recebe e como a cobrança funciona na prática. A não incidência das contribuições associativas exige, entre outras condições, atendimento ao artigo 14 do Código Tributário Nacional.
Doações sem contraprestação ao doador também têm previsão de não incidência. Já um patrocínio com entrega de publicidade precisa de análise própria: não deve ser tratado automaticamente como doação.
Base legal: artigos 4º e 6º, VIII e XII, da LC nº 214/2025.
Exemplo de um clube com R$ 100 mil de receitas
Considere um clube hipotético com quatro fontes de recursos. Para demonstrar o cálculo no modelo integral, adotamos a alíquota padrão conjunta de 28,5% usada como estimativa no debate da Câmara. Com a redução de 60%, a alíquota do exemplo é 11,4%: 28,5% × 40%.
Premissas da simulação: a associação cumpre os requisitos de não incidência das contribuições; as doações não oferecem contrapartida ao doador; as aulas se enquadram em educação desportiva; e os ingressos atendem às condições do artigo 141. Os valores tributáveis são bases sem IBS e CBS, e não preços finais já acrescidos desses tributos. O cenário é ilustrativo do modelo integral, não uma apuração de 2026 ou 2027.
| Receita ou recurso | Valor no exemplo | Tratamento assumido |
|---|---|---|
| Contribuições associativas estatutárias sem contraprestação | R$ 40.000 | Não incidência, cumpridos os requisitos |
| Doações em dinheiro sem contraprestação | R$ 10.000 | Não incidência |
| Aulas esportivas enquadradas | R$ 30.000 | Alíquota hipotética de 11,4% |
| Ingressos de eventos enquadrados | R$ 20.000 | Alíquota hipotética de 11,4% |
| Total | R$ 100.000 | R$ 50.000 de base tributável nesta simulação |
O débito simulado de IBS e CBS seria R$ 50.000 × 11,4% = R$ 5.700, antes de eventuais créditos. Esse valor não representa todos os tributos do clube nem, necessariamente, o recolhimento líquido. Se houver receitas adicionais, como patrocínios ou vendas de produtos, elas precisarão entrar na análise com o enquadramento correspondente.
O exemplo mostra por que aplicar um percentual sobre todo o dinheiro recebido pode produzir uma projeção incorreta. A separação das receitas e a documentação das condições legais fazem parte do cálculo.
Veja o debate divulgado pela Câmara dos Deputados.
O RETAD de 5% ainda depende de aprovação
Na consulta de 13 de outubro de 2026, o Projeto de Lei Complementar (PLP) nº 21/2026, que propõe o Regime Especial de Tributação para Associações Desportivas (RETAD), consta no Senado como aguardando despacho.
O texto aprovado pela Câmara prevê um regime opcional de 5% para organizações esportivas sem fins lucrativos que atendam aos requisitos da proposta. A composição anunciada reúne 3% para IRPJ, CSLL e contribuição previdenciária patronal, 1% para CBS e 1% para IBS. Esse enquadramento não se estende automaticamente a toda associação ligada ao esporte.
A proposta também trata de exclusões de receitas da base de cálculo. Por isso, sua avaliação exige mais do que comparar percentuais.
Embora o projeto indique aplicação a partir de 2027, essa previsão não equivale a uma lei aprovada. A entidade deve acompanhar a tramitação antes de utilizar o RETAD em seu planejamento como benefício assegurado.
Fontes: texto aprovado e explicação da Câmara e tramitação no Senado.
As SAFs têm um regime específico
As Sociedades Anônimas do Futebol seguem o Regime de Tributação Específica do Futebol (TEF). Na redação atual da LC nº 214/2025, o modelo integral reúne 4% para IRPJ, CSLL e as contribuições previdenciárias patronais abrangidas pelo regime, 1% de CBS e 1% de IBS, totalizando 6%. Na transição de 2027 e 2028, a soma é 5%, conforme o artigo 294.
O TEF não abrange toda e qualquer obrigação tributária da SAF. Por isso, comparar seus 6% com os 11,4% hipotéticos de IBS e CBS de outra entidade não demonstra, sozinho, qual estrutura paga menos: os percentuais abrangem tributos diferentes.
Consulte os artigos 293 e 294 da LC nº 214/2025.
Quando as mudanças entram no orçamento
A implementação acontece em etapas:
| Período | Marco geral da transição |
|---|---|
| 2026 | Ano de testes de IBS e CBS, com dispensa de recolhimento condicionada ao cumprimento das obrigações aplicáveis |
| 2027 e 2028 | CBS substitui PIS e Cofins; IBS permanece em fase inicial |
| 2029 a 2032 | Transição gradual de ICMS e ISS para IBS |
| 2033 | Implantação integral do novo modelo de tributação do consumo |
Esse cronograma explica por que o orçamento de 2027 deve ser separado de uma projeção para 2033. Aplicar hoje, de uma só vez, um percentual estimado para o modelo completo pode distorcer a análise.
Confira o cronograma da Receita Federal.
O que os gestores devem organizar agora
O primeiro passo é construir um retrato confiável das receitas. Vale separar mensalidades associativas, aulas, inscrições, ingressos, patrocínios, doações e vendas de produtos.
Organize os documentos que sustentam essa separação: estatuto, comprovantes de filiação, contratos, regulamentos dos programas de associados, documentos fiscais e registros de recebimentos. A descrição usada na planilha precisa corresponder à operação realizada.
Com os dados organizados, a gestão pode trabalhar em quatro frentes:
- Revisar o enquadramento. Conferir estatuto, atividades efetivamente realizadas, filiações e contratos com a contabilidade.
- Projetar o caixa. Elaborar cenários por ano, incluindo despesas, investimentos e sazonalidade das receitas.
- Avaliar preços e contratos. Medir a capacidade de absorver mudanças antes de definir reajustes.
- Acompanhar a legislação. Atualizar o planejamento quando houver alterações efetivamente aprovadas.
Para uma escola esportiva, por exemplo, é útil acompanhar o resultado por turma. Para um clube, por atividade. Para um organizador de competição, por edição do evento. Esses controles mostram onde há margem para investir e onde um aumento de custo pode comprometer a operação.
Se sua atuação envolve competições, veja também nosso guia de contabilidade para eventos esportivos.
Entenda o impacto na sua operação com o Meu Contador Online
Sua associação depende de mensalidades? Sua escola de esportes recebe por turma? Seu evento combina inscrições e patrocínios? Apresente essa composição de receitas ao contador antes de decidir preços e orçamento.
No Meu Contador Online, você conta com atendimento humano, contador exclusivo e tecnologia para apoiar as rotinas contábeis. Ao conversar com nossa equipe, informe a natureza da organização, o regime atual e as principais receitas para avaliarmos suas necessidades e o escopo de atendimento adequado.
Fale com o Meu Contador Online sobre o enquadramento da sua atividade e a preparação contábil para a reforma tributária.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.