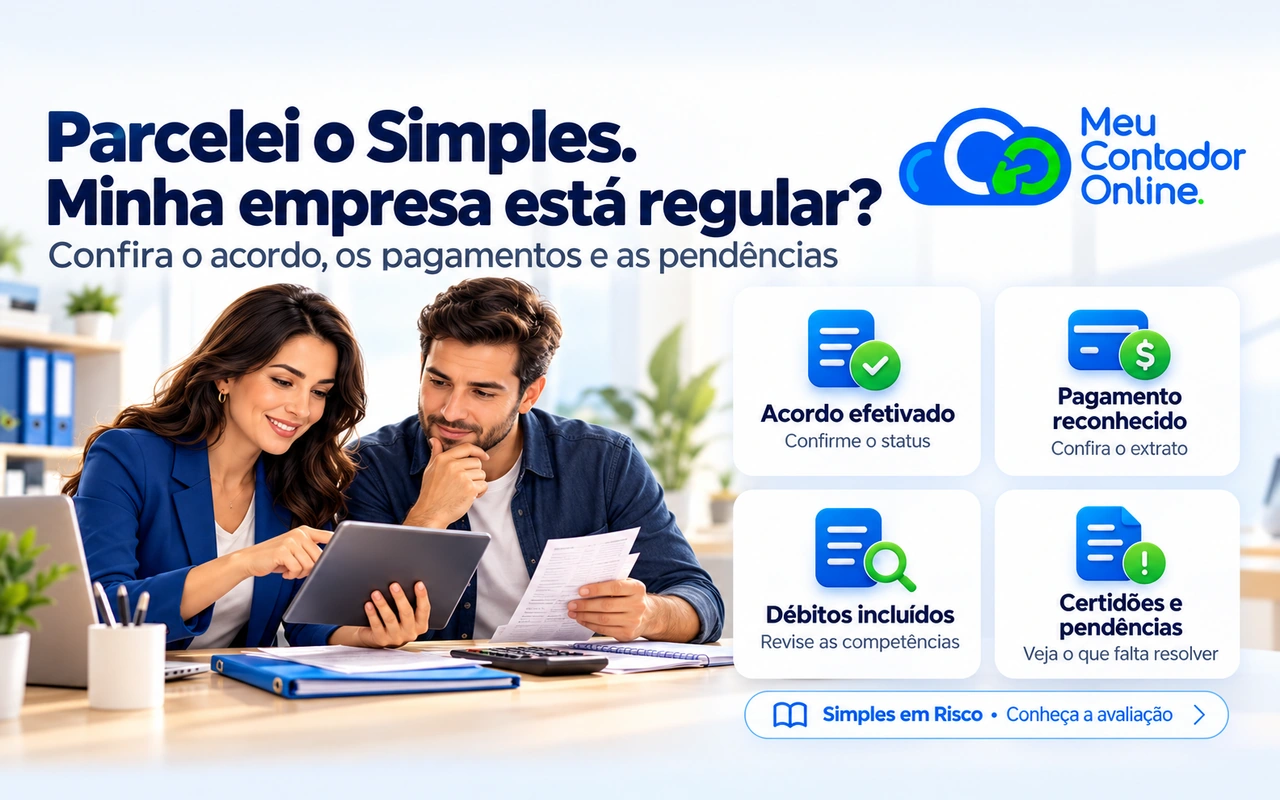
Parcelar o Simples Nacional não comprova, sozinho, que a empresa está regular. Para confirmar a situação, verifique se o pedido foi efetivado, se o pagamento foi reconhecido, quais débitos entraram no acordo e se existem outras pendências. Confira também as certidões e eventuais termos de exclusão.
Depois de fazer uma negociação, é natural sentir alívio. A guia foi paga, o comprovante está salvo e parece que o assunto finalmente saiu da lista. Mas entre “solicitei o parcelamento” e “confirmei a situação da empresa” existe uma etapa importante: conferir o resultado.
Este guia mostra o que verificar após parcelar, como organizar os comprovantes e quando buscar ajuda. O objetivo é trocar a sensação de que está tudo resolvido por evidências claras do que foi regularizado e do que ainda exige atenção.
Pedido de parcelamento, acordo efetivado e empresa regular são coisas diferentes
| Situação | O que ela demonstra |
|---|---|
| Pedido enviado | A solicitação foi registrada. Ainda é necessário cumprir as condições para efetivação. |
| Pagamento realizado | Há um comprovante bancário. Confira se corresponde à guia correta e se foi reconhecido. |
| Parcelamento efetivado | O acordo foi confirmado conforme as regras da modalidade; acompanhe sua manutenção. |
| Regularidade fiscal | Depende da situação abrangida pela certidão e de outras pendências existentes. |
| Permanência no Simples | Exige verificar o enquadramento e eventuais procedimentos de exclusão, além do acordo. |
Essa distinção evita um erro frequente: usar o recibo do pedido como resposta para todas as perguntas sobre a empresa. Cada documento prova uma etapa diferente.
1. Confirme se o parcelamento foi efetivado
No parcelamento do Simples administrado pela Receita Federal, a aprovação depende do pagamento da primeira parcela. Se ela não for paga até o vencimento, o pedido não terá efeito. Consulte o extrato no serviço oficial de parcelamento de dívidas do Simples Nacional.
Compare o número do pedido com a guia paga. Confira CNPJ, valor, data e identificação do documento. Um agendamento bancário não substitui a confirmação de que o pagamento foi realizado.
Se a dívida estiver na PGFN
Para o parcelamento de débitos do Simples inscritos em dívida ativa, a PGFN orienta consultar o andamento no REGULARIZE. O serviço informa que a atualização do deferimento, após o pagamento da primeira parcela, pode levar até cinco dias úteis. Essa informação é específica desse procedimento; não deve ser aplicada como prazo universal a toda negociação. Fonte: parcelamento do Simples na dívida ativa da União.
Se o status não corresponder ao que você esperava, confira os dados e procure o atendimento do órgão com os comprovantes. Não faça novo pagamento sem investigar a divergência.
2. Verifique quais débitos entraram no acordo
Um parcelamento não é uma declaração de que todas as pendências da empresa foram resolvidas. Compare a relação de débitos incluídos com os relatórios atuais e com as notificações recebidas.
- Confira tributos e competências abrangidos.
- Identifique valores em cobrança em outros órgãos.
- Verifique parcelas de acordos anteriores.
- Separe débitos novos, surgidos depois da negociação.
- Liste declarações omitidas ou divergências que exigem outro procedimento.
Imagine uma empresa que negociou os débitos em cobrança na Receita, mas também possui uma inscrição na PGFN e uma declaração pendente. O primeiro acordo não comprova o tratamento das outras duas situações. O diagnóstico precisa mostrar cada item e a providência correspondente.
3. Consulte a situação fiscal e as certidões aplicáveis
A certidão conjunta federal informa a situação perante a Receita Federal e a PGFN. Conforme as condições, ela pode ser negativa, positiva com efeitos de negativa ou positiva. Um parcelamento regular pode permitir certidão positiva com efeitos de negativa quando atendidos os requisitos e não houver outros impedimentos. Fonte: serviço de certidão de regularidade fiscal.
Se a emissão não for possível, investigue o motivo no relatório de situação fiscal. Não conclua que o acordo falhou apenas pela ausência de certidão, nem que basta aguardar indefinidamente. Pode existir outra pendência a tratar.
A certidão federal não substitui todas as verificações estaduais, municipais, trabalhistas ou cadastrais. O conjunto necessário depende da atividade e da finalidade da comprovação. Para ampliar a análise, consulte o guia de regularização de CNPJ.
4. Recebeu termo de exclusão? Confira cada pendência do documento
Se o parcelamento foi feito para tratar um Termo de Exclusão, compare o relatório que acompanha o termo com os débitos negociados. Verifique os prazos do procedimento e guarde as evidências de cada providência.
Não presuma que a situação de optante exibida hoje significa que uma exclusão com efeitos futuros foi resolvida. Leia o documento, acompanhe as comunicações oficiais e peça ao responsável pela análise que registre o resultado da conferência.
O artigo sobre Termo de Exclusão do Simples Nacional explica por que é necessário separar ciência, regularização e contestação.
Se você quer entender o impacto tributário desse risco e conhecer o atendimento, acesse a avaliação Simples em Risco. A estimativa ajuda a iniciar a conversa, mas não confirma a validade do acordo nem garante permanência no regime.
5. Mantenha o acordo e os impostos correntes sob acompanhamento
No serviço de parcelamento do Simples da Receita, a falta de pagamento de três parcelas, consecutivas ou não, ou da última parcela quando todas as demais estiverem pagas, pode levar à rescisão, conforme as regras informadas no serviço. Confira as condições da sua modalidade; não use esses limites como autorização para atrasar.
Monte um calendário que inclua as parcelas e os impostos correntes. A negociação trata uma dívida existente, mas o mês seguinte continua produzindo novas obrigações. Para quem precisa reorganizar essa rotina, veja o que fazer quando não consegue pagar todas as dívidas do Simples.
Uma rotina simples de conferência
- Antes do vencimento: confirme a guia e o saldo disponível.
- Depois do pagamento: salve o comprovante definitivo.
- Após o processamento: confira o reconhecimento no extrato.
- Periodicamente: revise débitos novos e comunicações oficiais.
- Ao encontrar divergência: registre o problema, os documentos e o responsável pelo acompanhamento.
Checklist: o que pedir ao contador depois de parcelar
| Pergunta | Evidência a conferir |
|---|---|
| O pedido foi efetivado? | Status do acordo e confirmação do pagamento exigido. |
| Quais débitos foram incluídos? | Relação de tributos e competências abrangidos. |
| Ficou alguma pendência? | Relatórios atualizados e lista de providências restantes. |
| Há termo de exclusão em andamento? | Documento, prazos e acompanhamento do procedimento. |
| A situação fiscal pode ser comprovada? | Certidões cabíveis ou identificação dos impedimentos. |
| Quem acompanhará as próximas parcelas? | Responsável definido e calendário de vencimentos. |
Uma resposta útil vai além de “está tudo certo”. Ela indica o que foi conferido, em que data e quais itens ainda dependem de processamento ou de ação.
Perguntas frequentes
A dívida precisa desaparecer do relatório?
Não necessariamente. Uma dívida parcelada continua existindo enquanto não for quitada. O que precisa ser conferido é sua situação, o vínculo com o acordo e eventuais impedimentos, não apenas a presença do valor na consulta.
Preciso terminar todas as parcelas para obter certidão?
Nem sempre. A certidão positiva com efeitos de negativa pode ser cabível nas hipóteses legais, conforme a situação completa do contribuinte. Confira os requisitos e as demais pendências.
CNPJ ativo significa que o parcelamento está em dia?
Não. Situação cadastral e situação do acordo são verificações diferentes. Consulte os extratos e relatórios correspondentes.
Paguei a primeira parcela. Posso parar de acompanhar?
Não. Confira a efetivação, as parcelas seguintes e os novos débitos. O comprovante inicial não garante que todo o acordo permanecerá regular.
A calculadora Simples em Risco consulta minha dívida?
A estimativa tributária não substitui a consulta dos relatórios oficiais. A análise das pendências depende do atendimento, das informações e das autorizações necessárias.
Transforme o alívio do primeiro pagamento em acompanhamento
O pagamento de uma parcela pode trazer tranquilidade. A conferência traz clareza. E uma rotina bem definida ajuda a não voltar à mesma dúvida no mês seguinte.
No Meu Contador Online, você pode conversar com a equipe sobre a análise de pendências e o acompanhamento contábil mensal, com contador exclusivo, atendimento humano e tecnologia. Combine quais verificações estão incluídas, quem acompanha os resultados e como as informações serão compartilhadas. Os pagamentos das guias são realizados pelo cliente.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e tem MBA em Gestão e Estratégica e Econômica de Negócios pela FGV. Conquistou mais de 10.000 clientes nos primeiros 5 anos de operação do MEU CONTADOR ONLINE, empresa da qual é sócio fundador e CEO. É professor executivo da disciplina de Gestão de Operação de Negócios no MBA da Fundação Getúlio Vargas. Atuou por mais de uma década como executivo na Claro, onde coordenou projetos de integração entre as empresas Claro, Net e Embratel focado nos processos de vendas e atendimento ao cliente. É especialista em arquitetura e integração de sistemas de informação, gestão de processos e pessoas.