O IRPJ continua sendo um dos tributos que mais geram dúvidas entre os empreendedores brasileiros. Afinal, um erro no cálculo ou no prazo pode resultar em multas pesadas e bloqueios de CNPJ. Por isso, entender como o Imposto de Renda das Pessoas Jurídicas funciona em 2026 é essencial para qualquer empresa optante pelo Lucro Presumido ou Lucro Real.
Neste guia, você vai encontrar tudo o que precisa para calcular, declarar e pagar o IRPJ corretamente em 2026. Vamos abordar prazos, alíquotas, obrigações acessórias e os erros mais comuns que levam empresas a serem autuadas pela Receita Federal.
O que é IRPJ e quem precisa pagar
O IRPJ é o Imposto de Renda incidente sobre o lucro das empresas. Ele incide sobre o lucro real, presumido ou arbitrado, dependendo do regime tributário da empresa.
Todas as empresas que não são optantes pelo Simples Nacional estão sujeitas ao IRPJ. Isso inclui empresas do Lucro Presumido e do Lucro Real, sejam de serviços, comércio ou indústria.
O IRPJ é calculado de forma trimestral. Ou seja, a empresa apura o imposto a cada três meses e recolhe no mês seguinte ao fechamento do trimestre.
Além da alíquota principal de 15%, existe um adicional de 10% sobre a parcela do lucro que exceder o limite isento. Esse limite é de R$ 60.000 por trimestre (ou R$ 20.000 por mês).
IRPJ no Lucro Presumido: como funciona em 2026
No Lucro Presumido, a Receita Federal presume uma margem de lucro sobre o faturamento da empresa. Ou seja, você não paga IRPJ sobre o lucro real, mas sim sobre uma base de cálculo predeterminada.
Base de presunção por atividade
A base de cálculo varia conforme o tipo de atividade:
- Comércio e indústria: 8% do faturamento (presunção de 8%)
- Serviços em geral: 32% do faturamento (presunção de 32%)
- Transporte de cargas: 16% do faturamento (presunção de 16%)
- Transporte de passageiros: 32% do faturamento (presunção de 32%)
- Serviços hospitalares: 8% do faturamento (presunção de 8%)
- Locação de bens móveis: 32% do faturamento (presunção de 32%)
Cálculo prático do IRPJ no Lucro Presumido
Veja um exemplo de cálculo para uma empresa de serviços que faturou R$ 150.000 no trimestre:
- Base de presunção: R$ 150.000 × 32% = R$ 48.000
- IRPJ principal: R$ 48.000 × 15% = R$ 7.200
- Adicional: como a base (R$ 48.000) é menor que R$ 60.000, não há adicional
- Total a pagar: R$ 7.200
Agora veja uma empresa de comércio que faturou R$ 500.000 no trimestre:
- Base de presunção: R$ 500.000 × 8% = R$ 40.000
- IRPJ principal: R$ 40.000 × 15% = R$ 6.000
- Adicional: base menor que R$ 60.000, sem adicional
- Total a pagar: R$ 6.000
Por que o Lucro Presumido pode ser vantajoso?
O Lucro Presumido costuma ser vantajoso para empresas com margem de lucro real superior à margem presumida. Isso acontece porque, se a empresa ganha mais do que a Receita presume, ela paga menos imposto.
Além disso, a burocracia é menor. Não há necessidade de escrituração contábil completa para fins fiscais, embora seja recomendada para fins gerenciais e societários.
IRPJ no Lucro Real: o que você precisa saber em 2026
No Lucro Real, o IRPJ incide sobre o lucro líquido real da empresa. Ou seja, o lucro contábil ajustado por adições e exclusões previstas na legislação tributária.
Quem é obrigado ao Lucro Real?
A empresa é obrigada a optar pelo Lucro Real quando:
- O faturamento anual ultrapassou R$ 78 milhões (limite atualizado anualmente)
- É instituição financeira ou equivalente
- Tem lucros, rendimentos ou ganhos de capital do exterior
- É entidade que tem fins lucrativos e não se enquadra no Simples Nacional
- Atua em atividades de factoring
- É seguradora ou capitalização
Formas de apuração do Lucro Real
O IRPJ no Lucro Real pode ser apurado de duas formas:
1. Trimestral: a empresa apura o lucro a cada trimestre e paga o IRPJ ao final. É a forma mais comum para empresas de menor porte dentro do Lucro Real.
2. Anual com estimativa: a empresa paga mensalmente com base em uma estimativa de lucro (presumida) e faz a apuração definitiva no fim do ano. Essa modalidade é mais comum para empresas de maior porte.
Exemplo de cálculo no Lucro Real
Uma empresa apurou lucro líquido de R$ 120.000 no trimestre:
- Ajustes fiscais (adições e exclusões): digamos R$ 10.000 de adições
- Lucro real: R$ 120.000 + R$ 10.000 = R$ 130.000
- IRPJ principal: R$ 130.000 × 15% = R$ 19.500
- Adicional: (R$ 130.000 – R$ 60.000) × 10% = R$ 7.000
- Total a pagar: R$ 19.500 + R$ 7.000 = R$ 26.500
Prazos de pagamento do IRPJ em 2026
O IRPJ é trimestral. Os prazos de vencimento seguem um padrão fixo: último dia útil do mês subsequente ao encerramento do trimestre.
Calendário de vencimento do IRPJ em 2026
- 1º trimestre (jan/fev/mar): vence em 31 de março de 2026
- 2º trimestre (abr/mai/jun): vence em 30 de junho de 2026
- 3º trimestre (jul/ago/set): vence em 30 de setembro de 2026
- 4º trimestre (out/nov/dez): vence em 31 de dezembro de 2026
Importante: se o dia do vencimento cair em fim de semana ou feriado, o prazo é adiado para o próximo dia útil. Por isso, sempre confirme a data exata no calendário fiscal da Receita.
Como calcular o IRPJ corretamente: passo a passo
Para garantir que o cálculo do IRPJ saia correto, siga este roteiro prático:
Passo 1: Identifique o regime de tributação (Lucro Presumido ou Real).
Passo 2: Determine o período de apuração (trimestre).
Passo 3: No Lucro Presumido, aplique a base de presunção sobre o faturamento. No Lucro Real, apure o lucro líquido e faça os ajustes fiscais.
Passo 4: Aplique a alíquota de 15% sobre a base de cálculo.
Passo 5: Verifique se há adicional de 10%. O adicional incide sobre a parcela do lucro que ultrapassar R$ 60.000 no trimestre.
Passo 6: Emita a DARF (Documento de Arrecadação de Receitas Federais) com o código correto.
Passo 7: Pague dentro do prazo e arquive o comprovante.
Os códigos de DARF mais utilizados são:
- 2089: IRPJ trimestral (Lucro Presumido)
- 0220: IRPJ estimativa mensal (Lucro Real)
- 3373: IRPJ sobre lucros auferidos no exterior
Principais erros que geram multas (e como evitar)
A Receita Federal é rigorosa com o IRPJ. Pequenos deslizes podem custar caro. Veja os erros mais comuns:
1. Atraso no pagamento
A multa por atraso é de no mínimo R$ 200 para pessoas jurídicas, ou 20% do imposto devido, prevalecendo o maior valor. Além disso, incidem juros de mora (taxa SELIC acumulada).
Como evitar: defina lembretes no calendário financeiro da empresa com pelo menos 5 dias de antecedência do vencimento.
2. Aplicação errada da base de presunção
Usar a presunção de 8% quando a atividade é de serviços (32%) é um erro frequente. Isso reduz artificialmente o imposto e, quando a Receita detecta, a empresa paga a diferença com multa.
Como evitar: confirme sempre o CNAE principal da empresa e a correspondente base de presunção. Em caso de dúvida, consulte um contador.
3. Esquecimento do adicional de 10%
Muitas empresas calculam apenas os 15% e esquecem de verificar se o lucro ultrapassou o limite para o adicional.
Como evitar: sempre verifique se a base de cálculo excede R$ 60.000 no trimestre. Se exceder, calcule o adicional.
4. Não fazer os ajustes fiscais no Lucro Real
No Lucpo Real, adições e exclusões são obrigatórias. Ignorar despesas não dedutíveis (como multas, doações não dedutíveis ou depreciação acelerada indevida) gera recolhimento a menor.
Como evitar: mantenha a contabilidade atualizada mensalmente e faça os ajustes fiscais com acompanhamento contábil profissional.
5. Erro nos códigos de DARF
Usar o código errado na DARF pode fazer com que o pagamento não seja computado pela Receita, gerando cobrança indevida mesmo tendo pagado.
Como evitar: sempre confira o código antes de emitir a guia. O código de cada tributo está disponível no site da Receita Federal.
Obrigações acessórias relacionadas ao IRPJ
Além do pagamento do imposto, empresas sujeitas ao IRPJ precisam cumprir obrigações acessórias específicas:
DCTF (Declaração de Débitos e Créditos Tributários Federais)
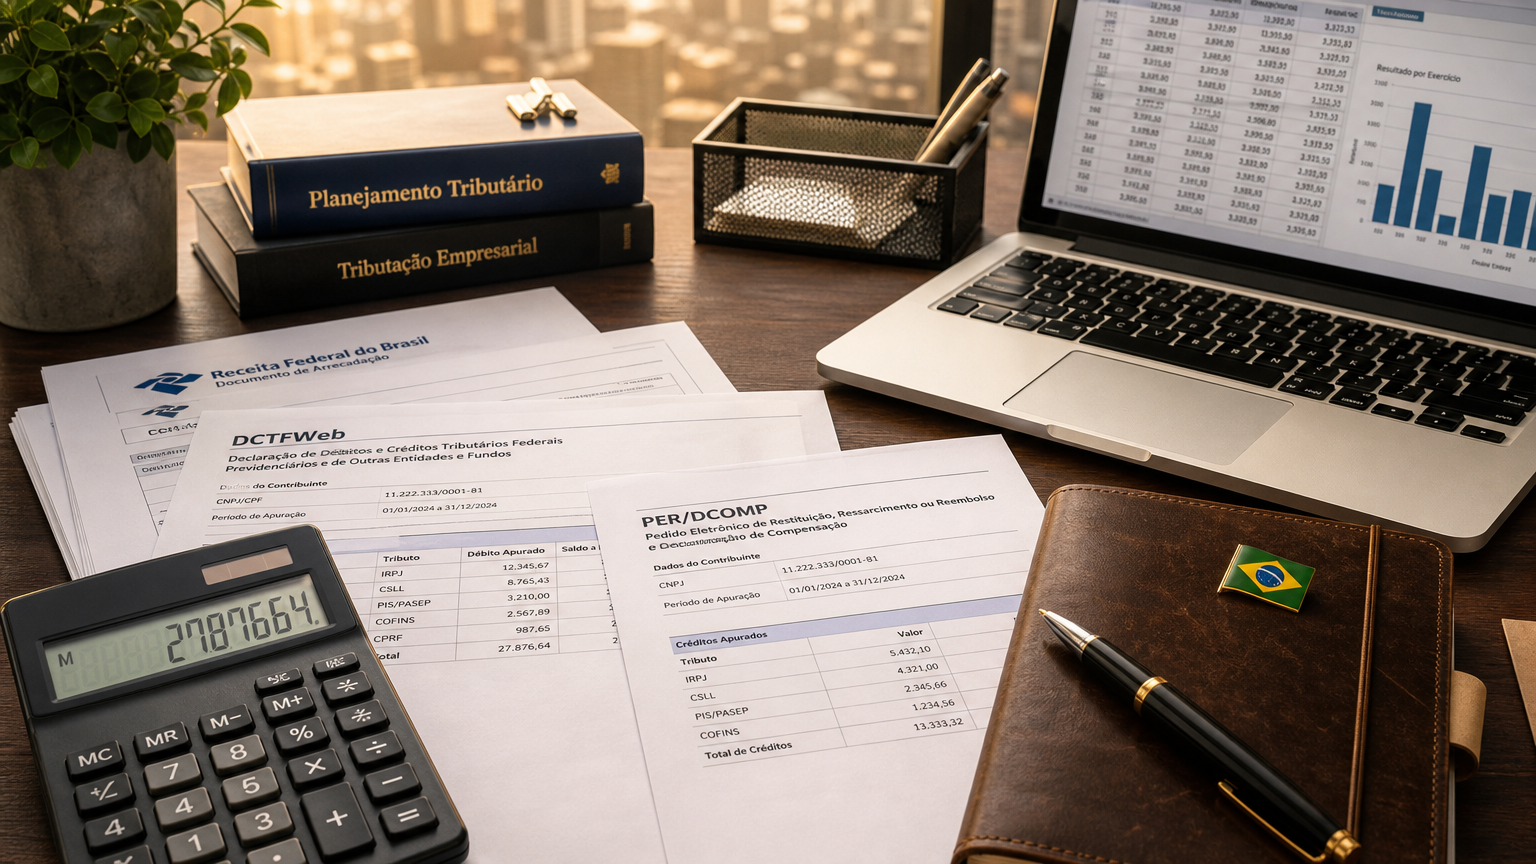
A DCTF é entregue mensalmente. Ela informa à Receita Federal os valores de IRPJ, CSLL, PIS, COFINS e demais tributos federais apurados no período.
Prazo: até o 15º dia útil do mês seguinte ao de ocorrência dos fatos geradores.
ECF (Escrituração Contábil Fiscal)
A ECF é entregue anualmente. Ela consolida todas as informações contábeis e fiscais da empresa no ano-calendário, servindo como base para a Receita conferir o IRPJ pago.
Prazo: até o último dia útil de maio do ano seguinte ao referido.
ECD (Escrituração Contábil Digital)
A ECD é obrigatória para empresas do Lucro Real e também para algumas do Lucro Presumido. Ela contém a escrituração contábil completa da empresa.
Prazo: até o último dia útil de maio do ano seguinte.
LALUR (Livro de Apuração do Lucro Real)
O LALUR é obrigatório para empresas do Lucro Real. Ele controla os ajustes do lucro líquido para apuração da base de cálculo do IRPJ e da CSLL.
Atualmente, o LALUR é parte integrante da ECF, entregue digitalmente.
Checklist de preparação para o IRPJ 2026
Para garantir que sua empresa esteja em dia, siga este checklist completo:
Organização contábil:
- Manter a escrituração contábil atualizada mensalmente
- Conferir lançamentos de receitas e despesas
- Documentar todas as operações com nota fiscal
Apuração do imposto:
- Confirmar o regime tributário vigente
- Verificar a base de presunção correta (Lucro Presumido)
- Realizar os ajustes fiscais (Lucro Real)
- Calcular IRPJ + adicional quando aplicável
Pagamento:
- Emitir DARF com código correto
- Pagar dentro do prazo de cada trimestre
- Arquivar comprovantes para futura conferência
Obrigações acessórias:
- Entregar DCTF mensalmente
- Preparar ECF anualmente até maio
- Manter ECD atualizada (quando obrigatória)
- Controlar LALUR (Lucro Real)
Como a contabilidade online pode ajudar com o IRPJ
Gerenciar o IRPJ manualmente é arriscado. Os cálculos mudam conforme a atividade, os ajustes fiscais são complexos e os prazos não admitem erro.
Com uma contabilidade online especializada, você tem:
- Cálculo automático do IRPJ conforme o regime tributário
- Emissão de guias com os códigos corretos
- Controle de prazos com avisos antecipados
- Apuração de ajustes fiscais no Lucro Real
- Entrega de obrigações acessórias dentro do prazo
- Contador exclusivo para tirar dúvidas e orientar decisões
No Meu Contador Online, você conta com um contador exclusivo que acompanha sua empresa de perto. Nossa plataforma digital emite guias, controla prazos e garante que todas as obrigações fiscais estejam em dia.
Além disso, você fala diretamente com seu contador pelo WhatsApp, sem robotização e sem filas de espera. É o equilíbrio entre tecnologia e atendimento humanizado que sua empresa precisa para não errar no IRPJ em 2026.
Conclusão
O IRPJ em 2026 exige organização, conhecimento e disciplina. Seja no Lucro Presumido ou no Lucro Real, os prazos são trimestrais e os erros de cálculo podem custar caro.
O caminho mais seguro é manter a contabilidade sempre atualizada, acompanhar os prazos e contar com apoio especializado. Não deixe para resolver na última hora. Quanto antes sua empresa se organizar, menores são os riscos de multas e autuações.
Se você precisa de ajuda para organizar o IRPJ da sua empresa, fale com um contador hoje mesmo. O custo de se antecipar é sempre menor que o custo de corrigir um erro com a Receita Federal.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira.
Somos uma contabilidade 100% digital, com mais de 15.000 empresas atendidas em todo o Brasil. Nosso time de contadores cuida de tudo para você: abertura de empresa, obrigações fiscais, emissão de notas e muito mais, com atendimento humanizado e exclusivo.
Pronto para deixar a burocracia para trás?
👉 Acesse nosso site e conheça nossos planos
📲 Fale agora com um especialista pelo WhatsApp
📸 Nos acompanhe no Instagram
💡 Você pode se interessar: Qual é a empresa de contabilidade mais indicada para o meu negócio?
Tags:

Guilherme Carvalho
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.