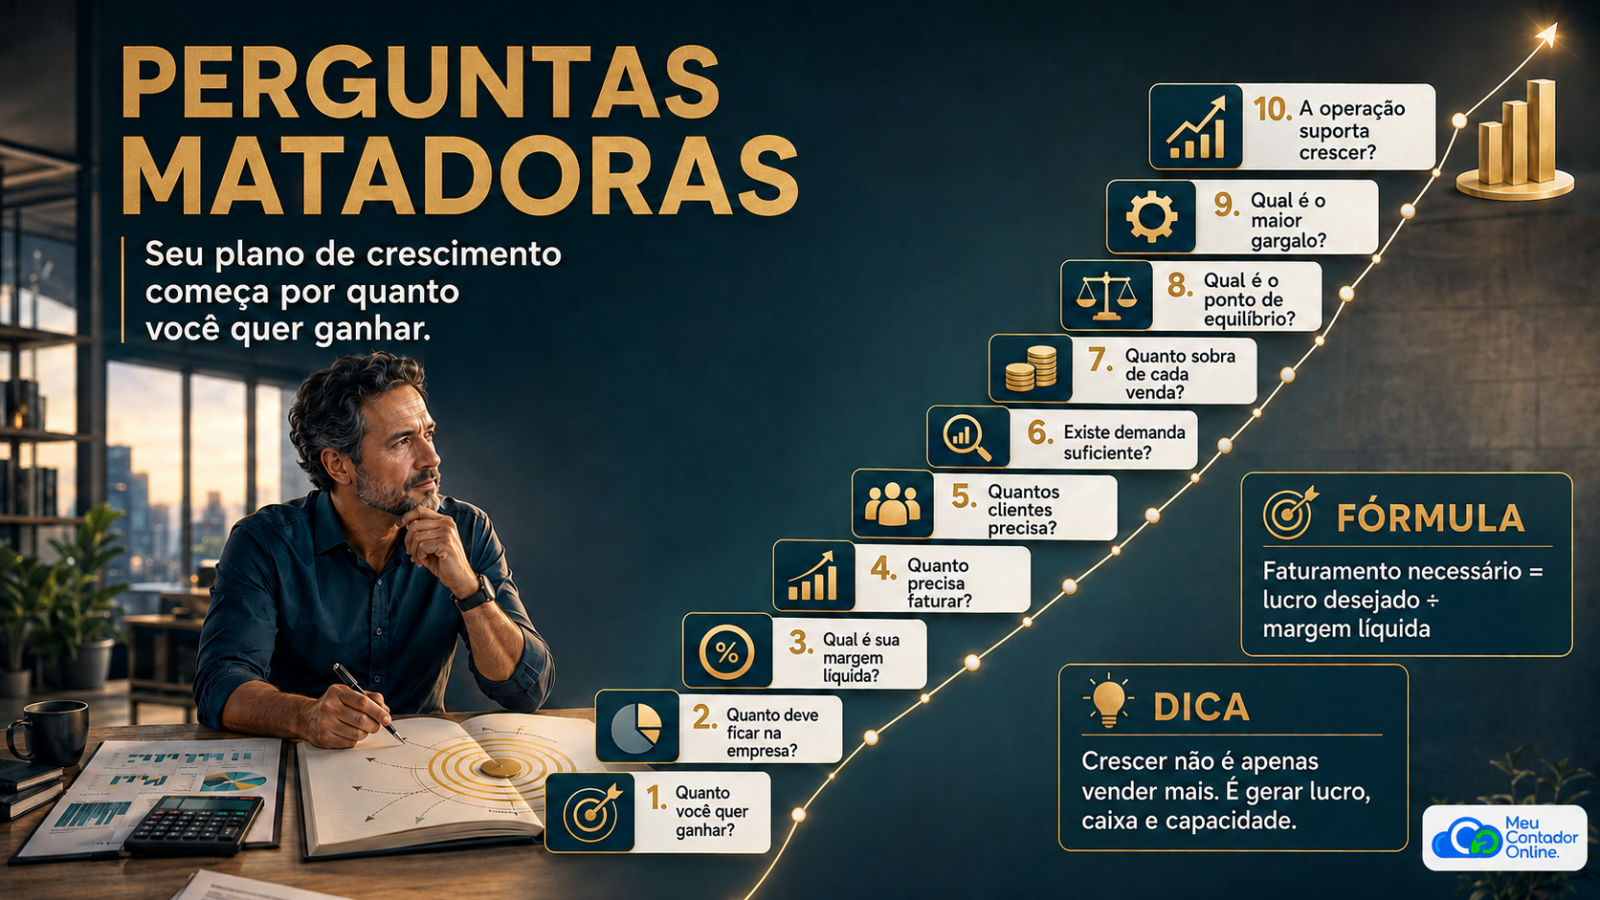
Todo empresário diz que quer crescer. Poucos conseguem dizer quanto, para quê e a que custo. Estas dez perguntas transformam o desejo de crescer em um plano de negócio com metas de lucro, faturamento, vendas, caixa e capacidade de entrega.
Resposta rápida: o que uma empresa precisa fazer para crescer?
Para crescer de forma saudável, uma empresa precisa definir quanto deseja gerar de renda para os sócios e de lucro para o próprio negócio; calcular o faturamento necessário para alcançar essa meta; conhecer sua margem, seu ponto de equilíbrio e seu ticket médio; conquistar a quantidade adequada de clientes; e criar capacidade para atendê-los sem destruir o caixa ou a qualidade.
Em resumo: crescimento não começa pela pergunta “como vender mais?”. Começa por outra, mais íntima e mais exigente:
Quanto você quer ganhar?
A pergunta que quase ninguém coloca no plano de negócio
Às vezes, uma empresa nasce de uma habilidade. Alguém sabe desenvolver sistemas, fazer bolos, vender imóveis, cuidar de pessoas ou resolver problemas que os outros evitam. Então surge o CNPJ, uma identidade visual, os primeiros clientes. O negócio começa a andar.
Mas andar não é necessariamente chegar.
Muitos planos de negócio descrevem o produto, o público, os concorrentes e a divulgação. Tudo isso importa. Ainda assim, deixam de encarar a pergunta que dá sentido econômico ao empreendimento: quanto essa empresa precisa produzir para melhorar a vida de quem a criou?
A provocação que orienta o vídeo Perguntas Matadoras, do canal Meu Contador Online, é poderosa justamente por inverter a ordem habitual. Em vez de começar pelo que você pretende vender, comece por quanto deseja ganhar. Depois, construa o caminho de trás para frente.
Essa resposta não deve ser um número lançado ao acaso. Ela precisa considerar seu custo de vida, seus objetivos, sua reserva, sua aposentadoria e o risco de empreender. Também precisa respeitar uma verdade básica: o dinheiro do sócio não é o mesmo dinheiro da empresa.
Antes das perguntas: faturamento, lucro, pró-labore e caixa não são a mesma coisa
Uma empresa pode faturar muito e ainda assim deixar pouco dinheiro para os sócios. Também pode apresentar lucro no demonstrativo e enfrentar falta de caixa porque vende a prazo, mantém estoque elevado ou paga antes de receber.
- Faturamento é o total das vendas ou dos serviços prestados em determinado período.
- Custos e despesas são os recursos consumidos para vender, entregar e manter a operação.
- Lucro é o resultado que sobra após receitas, custos, despesas e tributos.
- Pró-labore é a remuneração do sócio pelo trabalho exercido na empresa.
- Caixa é o dinheiro efetivamente disponível para cumprir os compromissos.
Confundir esses conceitos produz decisões perigosas. Retirar todo o saldo bancário como se fosse lucro impede a empresa de pagar impostos, formar capital de giro e investir. Por outro lado, trabalhar sem estabelecer uma remuneração mínima para o sócio pode transformar um negócio aparentemente promissor em um emprego precário criado por ele mesmo.
As 10 perguntas matadoras para o seu plano de negócio
1. Quanto você quer ganhar por mês?
Comece por uma meta pessoal líquida e concreta. “Ganhar bem” não serve como medida. R$ 8 mil, R$ 15 mil ou R$ 30 mil servem.
Esse valor deve refletir a vida que você deseja sustentar, mas não pode ser confundido automaticamente com distribuição de lucros. Uma parte pode ser pró-labore; outra, distribuição de resultados, desde que haja lucro apurado e contabilidade regular.
Ação: escreva sua renda mensal desejada e explique por que esse número é importante. Uma meta com propósito resiste melhor às dificuldades do caminho.
2. Quanto precisa permanecer na empresa?
Se todo o lucro sair, o negócio não cresce: apenas gira. A empresa precisa de recursos para formar reserva, financiar prazos concedidos aos clientes, contratar pessoas, comprar tecnologia, atravessar meses fracos e aproveitar oportunidades.
Defina, portanto, duas metas distintas: o quanto vai remunerar os sócios e o quanto pretende reter no negócio. O lucro-alvo é a soma dessas necessidades, considerando os efeitos tributários e financeiros aplicáveis.
Ação: estabeleça uma meta mensal de lucro retido e uma reserva mínima de caixa, expressa em meses de despesas fixas.
3. Qual margem líquida o seu negócio precisa alcançar?
A margem líquida revela quanto sobra de cada R$ 100 faturados depois de todos os custos, despesas e tributos. A fórmula é:
Margem líquida (%) = lucro líquido ÷ faturamento × 100
Não existe uma margem ideal válida para todos os setores. Uma revenda e uma consultoria funcionam com estruturas completamente diferentes. O número útil é aquele comparado ao seu histórico, ao modelo de operação e a referências do seu mercado.
Ação: calcule a margem dos últimos seis a doze meses. Se você não conhece o lucro real, essa ausência já é o primeiro problema a resolver.
4. Quanto a empresa precisa faturar para entregar esse lucro?
Agora a ambição começa a virar matemática:
Faturamento necessário = lucro mensal desejado ÷ margem líquida esperada
Se os sócios desejam receber R$ 20 mil, a empresa precisa reter R$ 10 mil e a margem líquida viável é de 15%, o lucro-alvo será de R$ 30 mil. Nesse exemplo simplificado, o faturamento necessário será de R$ 200 mil por mês.
Essa conta não é uma promessa. É uma hipótese de planejamento, que deverá ser ajustada à tributação, aos investimentos, à sazonalidade e à realidade financeira da empresa.
Ação: produza três cenários — conservador, provável e ambicioso — em vez de apostar tudo em uma única projeção.
5. Quantos clientes ou vendas são necessários?
Faturamento não chega sozinho. Ele é resultado do número de vendas multiplicado pelo valor médio de cada venda.
Vendas necessárias = faturamento desejado ÷ ticket médio
Com meta de R$ 200 mil e ticket médio de R$ 2 mil, seriam necessárias cem vendas mensais. Se o negócio trabalha com recorrência, será preciso separar clientes ativos, novas vendas, cancelamentos e expansão da carteira.
Ação: converta a meta anual em metas mensais, semanais e diárias. Uma meta que não chega à agenda continua sendo apenas desejo.
6. Existem pessoas suficientes dispostas a comprar?
Uma conta pode ser perfeita no papel e impossível no mercado. Quem é o cliente? Que problema ele considera urgente? Quanto já gasta para resolvê-lo? Por que compraria de você? Quantos clientes potenciais existem na região ou no segmento atendido?
O plano precisa ser validado por conversas, propostas, testes e vendas — não apenas por entusiasmo. Crescer exige demanda real e uma oferta percebida como valiosa.
Ação: entreviste clientes atuais, clientes perdidos e potenciais compradores. Pergunte o que motivou ou impediu a compra. Ouça sem tentar defender sua empresa.
7. Quanto sobra de cada venda para pagar a estrutura?
Nem todo faturamento contribui igualmente para o resultado. A margem de contribuição corresponde ao valor que sobra da receita depois dos custos e despesas variáveis associados à venda. É essa sobra que paga as despesas fixas e, depois, forma o lucro.
Uma venda com desconto excessivo pode aumentar o faturamento e reduzir a capacidade de pagar a estrutura. Da mesma forma, um produto popular pode consumir tanto suporte, comissão ou logística que prejudica o resultado.
Ação: calcule a margem de contribuição por produto, serviço, canal e cliente. Cresça nas receitas que deixam resultado, não apenas nas que produzem movimento.
8. Qual é o ponto de equilíbrio?
O ponto de equilíbrio é o nível de vendas em que a margem de contribuição cobre as despesas fixas. Abaixo dele, há prejuízo; acima, começa a formação de resultado.
Conhecê-lo ajuda a definir uma meta mínima de segurança, avaliar contratações e antecipar problemas. Também evita celebrar crescimento quando o faturamento ainda não paga toda a estrutura criada para sustentá-lo.
Ação: acompanhe mensalmente o ponto de equilíbrio e a distância entre ele e o faturamento realizado.
9. Qual gargalo impede o próximo estágio?
Nem toda empresa precisa de mais marketing. Algumas precisam converter melhor as oportunidades que já recebem. Outras vendem, mas atrasam a entrega. Há negócios lucrativos no papel que sofrem por falta de capital de giro. E há empresas em que toda decisão depende do fundador.
O gargalo pode estar na geração de demanda, na conversão, no preço, na equipe, no processo, na tecnologia, na capacidade produtiva, no caixa ou na gestão.
Ação: identifique uma restrição principal por trimestre. Concentrar recursos no gargalo costuma produzir mais resultado do que iniciar dez projetos simultâneos.
10. A empresa cresce sem destruir aquilo que a fez boa?
Crescer eleva vendas, mas também pode aumentar retrabalho, reclamações, inadimplência, necessidade de caixa e dependência de pessoas-chave. Antes de acelerar, pergunte: a entrega é padronizada? Existem indicadores? A equipe sabe decidir? A qualidade é mensurada? O caixa suporta o intervalo entre vender e receber?
O crescimento saudável amplia a capacidade de gerar valor e lucro. O crescimento desordenado apenas aumenta o tamanho dos problemas.
Ação: documente os processos essenciais, atribua responsáveis e defina o limite operacional atual. Depois, decida o investimento necessário para ultrapassá-lo.
Exemplo: construindo o plano de trás para frente
Imagine uma empresa de serviços com os seguintes objetivos e indicadores:
| Indicador | Hipótese |
|---|---|
| Renda desejada pelos sócios | R$ 20.000 por mês |
| Lucro a permanecer na empresa | R$ 10.000 por mês |
| Lucro total desejado | R$ 30.000 por mês |
| Margem líquida estimada | 15% |
| Faturamento necessário | R$ 200.000 por mês |
| Ticket médio | R$ 2.000 |
| Vendas necessárias | 100 por mês |
| Taxa de conversão | 20% |
| Oportunidades qualificadas necessárias | 500 por mês |
Observe a sequência. O desejo de ganhar R$ 20 mil levou à necessidade de gerar R$ 30 mil de lucro, faturar R$ 200 mil, fechar cem vendas e criar quinhentas oportunidades qualificadas — sempre com base nas hipóteses adotadas.
Agora surgem perguntas operacionais melhores: o mercado comporta quinhentas oportunidades por mês? A equipe consegue entregar cem vendas? O preço está correto? A margem de 15% é realista? O prazo de recebimento cabe no caixa?
É para isso que serve um plano de negócio: não para adivinhar o futuro, mas para tornar visíveis as condições necessárias para construí-lo.
O painel mínimo para acompanhar o crescimento
Um plano guardado numa pasta não administra uma empresa. Transforme as respostas em indicadores acompanhados todos os meses:
- Faturamento realizado e previsto: mostra ritmo e sazonalidade.
- Margem de contribuição: revela quanto as vendas deixam para pagar a estrutura.
- Despesas fixas: indica o peso permanente da operação.
- Lucro líquido e margem líquida: medem a qualidade econômica do crescimento.
- Saldo e projeção de caixa: antecipam a capacidade de pagar compromissos.
- Ticket médio: ajuda a avaliar preço, mix e perfil dos clientes.
- Taxa de conversão: conecta marketing e vendas.
- Retenção ou recompra: mostra se o valor prometido está sendo entregue.
- Capacidade operacional: aponta quanto a empresa consegue vender sem perder qualidade.
Não é necessário acompanhar dezenas de números. É necessário acompanhar os números que explicam por que o resultado aconteceu e o que deve ser decidido em seguida.
Erros que fazem uma empresa crescer e empobrecer
- Confundir faturamento com sucesso: vendas maiores podem vir acompanhadas de margem menor.
- Formar preço copiando o concorrente: a estrutura, a tributação e a proposta de valor podem ser diferentes.
- Retirar dinheiro sem planejamento: o saldo da conta não representa necessariamente lucro disponível.
- Contratar antes de comprovar o gargalo: a empresa aumenta seu custo fixo sem resolver a restrição real.
- Ignorar o capital de giro: quanto mais a empresa vende a prazo, maior pode ser a necessidade de financiar a operação.
- Aceitar todo cliente: alguns contratos consomem capacidade, atrasam pagamentos e deixam pouca margem.
- Economizar imposto de maneira artificial: enquadramentos incompatíveis, despesas pessoais na empresa ou retiradas sem documentação podem criar passivos.
- Não revisar as hipóteses: um plano útil muda quando os dados mostram que a realidade mudou.
Plano de ação de 30 dias
Semana 1: descubra o ponto de partida
Levante faturamento, custos variáveis, despesas fixas, tributos, dívidas, saldo de caixa, contas a receber e retiradas dos sócios. Calcule a margem e o ponto de equilíbrio atuais.
Semana 2: defina o destino
Responda quanto os sócios desejam ganhar, quanto ficará na empresa e qual reserva será formada. Construa cenários de margem e faturamento necessário.
Semana 3: teste a realidade comercial
Calcule ticket médio, quantidade de vendas, taxa de conversão e oportunidades necessárias. Converse com clientes e teste preço, oferta e posicionamento.
Semana 4: escolha o gargalo e execute
Selecione a principal restrição do trimestre, defina um responsável, um indicador, uma meta e um prazo. Marque uma reunião mensal para revisar o painel e atualizar as hipóteses.
Onde o contador entra no plano de crescimento?
O contador não deveria aparecer apenas depois que a venda aconteceu para calcular o imposto. Ele pode ajudar a transformar a meta do empreendedor em cenários economicamente possíveis.
Isso inclui avaliar regime tributário, pró-labore, distribuição de lucros, margem, custos, necessidade de caixa e efeitos de uma contratação ou expansão. Também inclui organizar os demonstrativos para que a empresa saiba se está crescendo com lucro — e não apenas movimentando mais dinheiro.
Uma boa conversa contábil não começa com “qual guia vence esta semana?”. Começa com perguntas como: onde você quer chegar, quanto precisa gerar de resultado e quais números estão impedindo esse avanço?
Perguntas frequentes
Como fazer uma empresa crescer?
Defina uma meta de lucro, converta-a em faturamento e vendas, valide a demanda, preserve margem e caixa, resolva o principal gargalo e acompanhe indicadores. Vender mais sem capacidade, margem ou capital de giro pode aumentar o risco em vez do valor da empresa.
Quanto preciso faturar para ganhar determinado valor?
Divida o lucro mensal desejado pela margem líquida estimada. Para obter R$ 20 mil de lucro com margem de 10%, por exemplo, seria necessário faturar R$ 200 mil. A conta é uma estimativa e deve considerar tributos, custos, despesas, investimentos e particularidades da operação.
Qual é a diferença entre faturamento e lucro?
Faturamento é o total vendido. Lucro é o que sobra depois de custos, despesas e tributos. Uma empresa pode ter faturamento elevado e lucro baixo ou negativo.
O que deve constar em um plano de negócio?
Um plano de negócio deve descrever objetivos, proposta de valor, clientes, mercado, concorrência, produtos ou serviços, estratégia comercial, operação, equipe, riscos e projeções financeiras. Para orientar o crescimento, também deve ligar a renda desejada dos sócios às metas de lucro, faturamento, vendas e caixa.
O plano de negócio precisa ser longo?
Não. Ele precisa ser claro, fundamentado e usado nas decisões. Um plano curto, acompanhado mensalmente e atualizado com dados reais, pode ser mais útil do que um documento extenso nunca revisado.
Quais indicadores uma pequena empresa deve acompanhar?
Comece por faturamento, margem de contribuição, despesas fixas, ponto de equilíbrio, lucro líquido, saldo e projeção de caixa, ticket médio, conversão e retenção de clientes. O conjunto deve ser adaptado ao modelo do negócio.
Crescer sempre significa vender mais?
Não. Uma empresa pode crescer aumentando preço, ticket médio, recorrência, produtividade, retenção ou margem. O crescimento mais valioso é aquele que amplia de forma sustentável a geração de caixa e lucro.
A pergunta final
Quanto você quer ganhar?
Talvez a resposta não venha imediatamente. E isso é bom. Algumas perguntas não existem para serem respondidas depressa; existem para impedir que você continue correndo na direção errada.
Quando o número aparecer, não o trate como fantasia. Divida-o pela margem. Converta-o em faturamento. Transforme-o em clientes, oportunidades, processos e decisões. Então o crescimento deixa de ser uma esperança repetida no início de cada ano.
Ele se torna um plano.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.