Resposta direta: o Simples Nacional híbrido em 2027 poderá ser vantajoso para empresas que vendem principalmente para outras empresas, enfrentam pressão para transferir créditos de IBS e CBS e possuem compras ou despesas que gerem créditos relevantes. Para prestadores de serviços com poucos créditos, custos concentrados em folha de pagamento e clientes pessoas físicas, manter IBS e CBS dentro do Simples tende a ser mais simples e, muitas vezes, economicamente melhor. A decisão, porém, não deve ser tomada apenas pela alíquota: será necessário comparar carga líquida, créditos, preço, perfil dos clientes, margem e custo operacional.
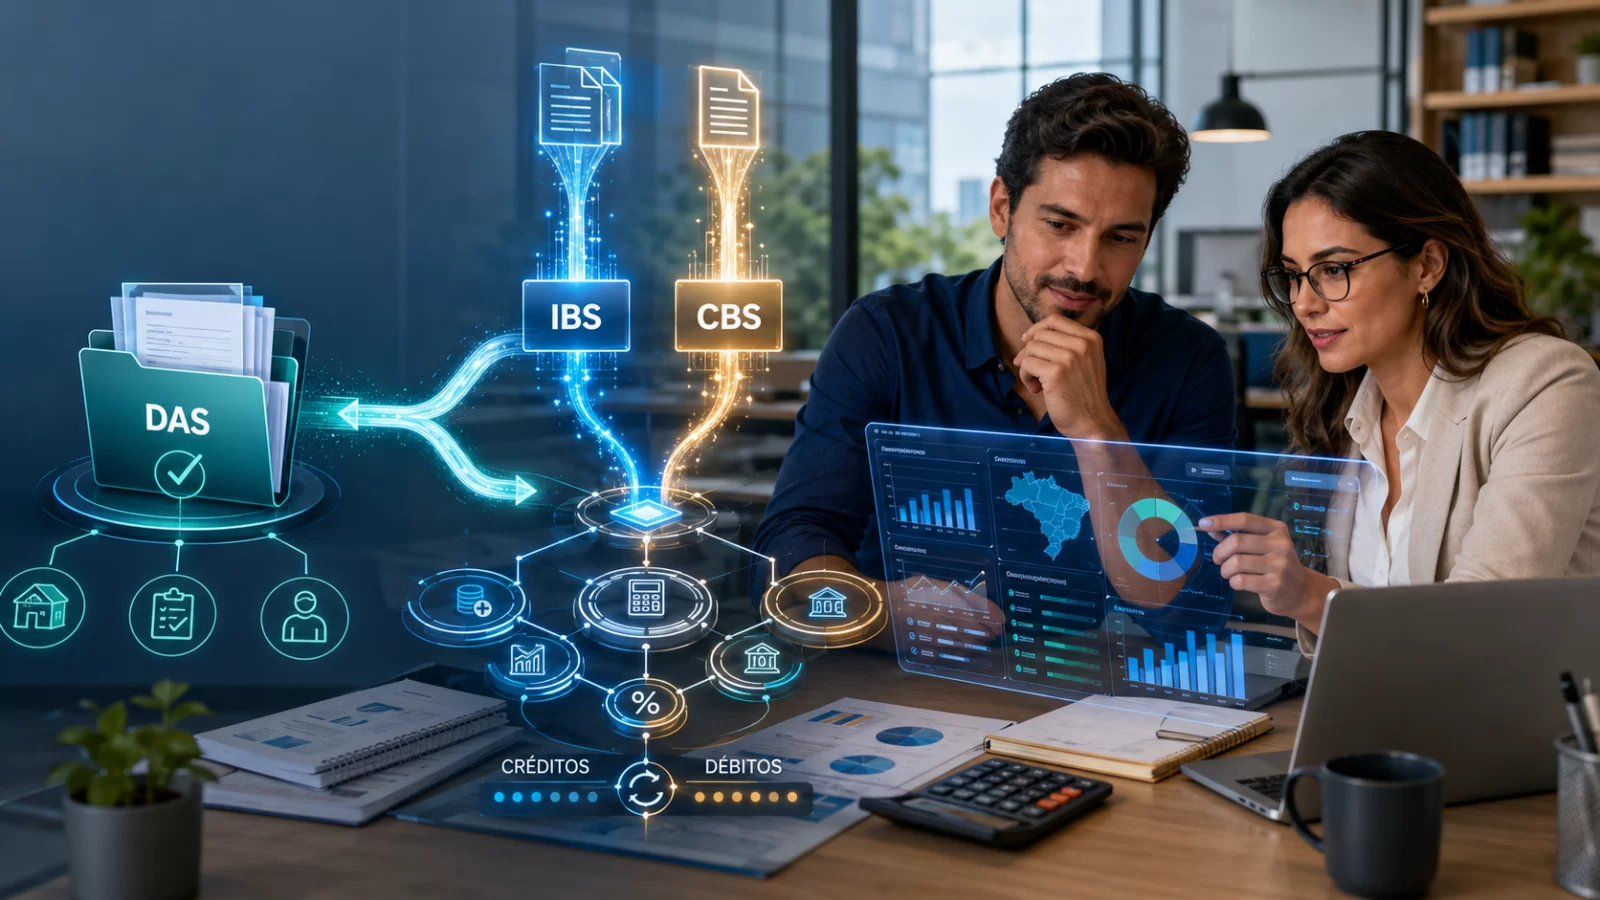
A Reforma Tributária criou uma escolha que muda a lógica do Simples Nacional. A microempresa ou empresa de pequeno porte poderá continuar optante pelo Simples para os demais tributos e, ao mesmo tempo, apurar IBS e CBS pelo regime regular, fora do DAS. É por isso que o mercado passou a chamar essa configuração de Simples Nacional híbrido.
Essa escolha não é uma saída do Simples Nacional. A empresa continua enquadrada no regime simplificado, mas separa a apuração dos dois novos tributos sobre o consumo. Na prática, a decisão pode afetar o valor pago, o crédito recebido pelos clientes, a formação do preço, a emissão das notas fiscais, o fluxo de caixa e a competitividade comercial.
Neste guia, o Meu Contador Online explica o que muda em 2027, como funciona a opção, quem tende a se beneficiar, quais empresas devem ter cautela e como preparar uma simulação antes do prazo.
O que é o Simples Nacional híbrido?
O Simples Nacional híbrido é a combinação de dois tratamentos tributários. A empresa permanece no Simples para tributos como IRPJ, CSLL, CPP e os demais componentes aplicáveis à sua atividade, mas opta por apurar o IBS e a CBS segundo o regime regular desses tributos.
Em outras palavras, a empresa não abandona o Simples Nacional por completo. Ela retira apenas IBS e CBS da sistemática do DAS e passa a calculá-los separadamente, dentro da lógica não cumulativa da Reforma Tributária.
A expressão “híbrido” é uma denominação prática, utilizada para facilitar o entendimento. O ponto central é que a legislação permite ao optante do Simples escolher entre:
- manter IBS e CBS no Simples Nacional, recolhendo-os conforme as regras do regime simplificado; ou
- apurar IBS e CBS pelo regime regular, recolhendo-os fora do DAS e participando da sistemática normal de débitos e créditos.
Essa escolha existe porque o novo sistema pretende tributar o valor agregado e permitir créditos ao longo da cadeia. Como muitas empresas do Simples vendem para outras pessoas jurídicas, impedir completamente a participação delas no sistema regular poderia reduzir sua competitividade em mercados B2B.
O que muda em 2027 para IBS, CBS e Simples Nacional?
O ano de 2026 foi estruturado como fase de testes da Reforma Tributária do consumo. Segundo a Receita Federal, foram previstas alíquotas de teste de 0,9% para a CBS e 0,1% para o IBS, com regras de compensação e dispensa de recolhimento para contribuintes que cumprissem as obrigações acessórias previstas.
Em 2027 começa uma nova etapa:
- PIS e Cofins deixam de existir e são substituídos pela CBS;
- a CBS passa a ser efetivamente cobrada, com a redução transitória prevista para 2027 e 2028;
- o IBS será cobrado em 0,1% durante 2027 e 2028;
- ICMS e ISS continuam existindo nessa fase;
- a transição mais intensa de ICMS e ISS para o IBS ocorre entre 2029 e 2032;
- em 2033, o novo modelo entra em vigência integral.
Para empresas do Simples Nacional, 2027 também traz a possibilidade concreta de separar IBS e CBS do DAS. Para o primeiro semestre de 2027, a opção pelo regime regular deve ser feita no Portal do Simples Nacional entre 1º e 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027.
Esse calendário torna o planejamento ainda mais importante: não será prudente esperar janeiro de 2027 para começar a análise. A empresa precisará levantar dados, revisar contratos, identificar o perfil dos clientes e simular cenários antes de setembro de 2026.
IBS e CBS dentro do DAS ou fora do DAS: qual é a diferença?
| Aspecto | IBS e CBS dentro do Simples | IBS e CBS pelo regime regular |
|---|---|---|
| Enquadramento | Empresa permanece integralmente na sistemática do Simples | Empresa continua no Simples, mas apura IBS e CBS separadamente |
| Recolhimento | Parcela dos tributos segue dentro do DAS | IBS e CBS são recolhidos fora do DAS |
| Créditos das compras | Não há aproveitamento integral como no regime regular | A empresa entra na lógica de débitos e créditos |
| Crédito para o cliente | Pode ser limitado ao montante correspondente aos tributos no Simples | Segue a lógica regular do IBS e da CBS destacados na operação |
| Complexidade | Menor | Maior, com controles fiscais, créditos e conciliações |
| Perfil mais provável | B2C, poucos créditos e operação simples | B2B, clientes sensíveis a crédito e insumos relevantes |
A comparação deixa claro que “pagar menos imposto” não é o único objetivo. Em determinadas cadeias, uma empresa pode aceitar uma carga nominal maior se isso gerar crédito relevante ao cliente e impedir perda de contratos. Em outras, escolher o regime regular pode apenas elevar custo, burocracia e risco, sem qualquer benefício comercial.
Por que os créditos de IBS e CBS são decisivos?
No sistema não cumulativo, a empresa calcula o tributo devido nas vendas e desconta créditos vinculados às aquisições permitidas. Assim, a carga líquida não depende apenas do faturamento, mas também da estrutura de compras e despesas.
Uma indústria, distribuidora ou empresa que compra mercadorias, energia, serviços e outros itens tributados pode acumular créditos relevantes. Já uma empresa de serviços intensiva em mão de obra pode ter poucos créditos, porque salários, pró-labore e vários pagamentos relacionados ao trabalho não geram o mesmo efeito de crédito de uma compra tributada.
Isso cria uma diferença importante entre negócios que, hoje, podem estar no mesmo anexo e na mesma faixa do Simples Nacional.
Empresa com muitos insumos tributados
Imagine uma pequena indústria que fatura R$ 200 mil por mês e compra R$ 110 mil em matérias-primas e serviços tributados. Se optar pelo regime regular, terá débitos sobre as vendas, mas poderá descontar créditos das entradas elegíveis. Além disso, seus clientes empresariais poderão considerar o crédito gerado pela compra.
Empresa de serviços baseada em pessoas
Agora considere uma consultoria que também fatura R$ 200 mil, mas tem R$ 100 mil de folha e pró-labore, R$ 10 mil de aluguel e apenas R$ 8 mil de compras potencialmente creditáveis. Essa empresa pode ter uma base de créditos muito menor. O regime regular poderá resultar em carga líquida elevada, especialmente se seus clientes não valorizarem o crédito ou forem pessoas físicas.
É por isso que comparar apenas faturamento e alíquota é insuficiente. A análise deve medir a taxa efetiva líquida depois dos créditos.
Exemplos práticos: quando o Simples híbrido pode valer a pena?
Os cálculos abaixo são exclusivamente ilustrativos. Para facilitar a comparação, adotamos uma alíquota hipotética combinada de 18% para IBS e CBS. Essa não é uma previsão da alíquota oficial da sua empresa. As alíquotas efetivas, reduções, créditos permitidos e regras aplicáveis devem ser confirmados na legislação e na simulação tributária do período.
Exemplo 1: empresa B2B com compras elevadas
- Faturamento mensal: R$ 150.000
- Compras e despesas com crédito: R$ 90.000
- Alíquota hipotética combinada: 18%
Débito sobre as vendas: R$ 150.000 × 18% = R$ 27.000.
Créditos sobre as entradas: R$ 90.000 × 18% = R$ 16.200.
IBS e CBS líquidos: R$ 27.000 − R$ 16.200 = R$ 10.800.
Nesse cenário, a carga líquida hipotética equivale a 7,2% do faturamento. A empresa ainda precisaria somar os demais tributos mantidos no Simples e comparar o total com a alternativa integralmente dentro do DAS. Entretanto, a existência de créditos substanciais torna o regime regular digno de análise.
Exemplo 2: prestadora de serviços com poucos créditos
- Faturamento mensal: R$ 150.000
- Despesas com crédito: R$ 15.000
- Alíquota hipotética combinada: 18%
Débito sobre as vendas: R$ 150.000 × 18% = R$ 27.000.
Créditos sobre as entradas: R$ 15.000 × 18% = R$ 2.700.
IBS e CBS líquidos: R$ 27.000 − R$ 2.700 = R$ 24.300.
A carga líquida hipotética seria de 16,2% do faturamento, antes dos demais tributos do Simples. Para uma prestadora com margem apertada, esse resultado pode ser muito difícil de absorver. Se os clientes forem pessoas físicas, o crédito transferido não terá valor comercial para eles, enfraquecendo ainda mais a opção.
Exemplo 3: empresa B2B que pode perder competitividade
Considere uma empresa de tecnologia que fatura R$ 100 mil mensais, tem poucos créditos e presta serviços exclusivamente a grandes companhias. A opção pelo regime regular pode não ser a mais barata olhando apenas a guia. Contudo, o cliente pode comparar duas propostas:
- Fornecedor A: preço de R$ 100 mil, com crédito limitado;
- Fornecedor B: preço de R$ 100 mil, com crédito integral de IBS e CBS conforme a operação regular.
Se o crédito do Fornecedor B reduzir o custo líquido da contratante, o Fornecedor A poderá sofrer pressão para conceder desconto. Nesse caso, a análise correta não é apenas “quanto a empresa pagará de imposto”, mas “qual será o resultado depois do efeito sobre o preço e a retenção dos clientes”.
Exemplo 4: negócio voltado ao consumidor final
Uma clínica, salão, escola ou outro negócio que venda majoritariamente para pessoas físicas normalmente não terá no crédito do comprador um argumento comercial. O consumidor quer saber o preço final. Se a opção regular elevar a carga ou a complexidade sem produzir créditos internos suficientes, manter IBS e CBS no Simples tende a ser mais racional.
Quais empresas podem se beneficiar do Simples Nacional híbrido?
Não existe uma lista automática, mas alguns sinais aumentam a probabilidade de vantagem:
- vendas predominantemente para outras empresas;
- clientes no regime regular que aproveitam créditos;
- cadeias nas quais o crédito tributário influencia a escolha do fornecedor;
- compras relevantes de mercadorias, matérias-primas e serviços tributados;
- margem que permite administrar a nova formação de preço;
- sistemas capazes de controlar documentos fiscais, débitos, créditos e conciliações;
- governança contábil suficiente para acompanhar a apuração separada.
Comércio e indústria
Comércios e indústrias costumam ter volume maior de aquisições tributadas. Isso não garante vantagem, mas cria créditos que precisam ser calculados. Também são setores em que o comprador empresarial frequentemente analisa o custo líquido da aquisição.
Prestadores B2B inseridos em cadeias maiores
Prestadores de tecnologia, marketing, engenharia, manutenção, terceirização e consultoria podem receber pressão de grandes clientes. Mesmo com poucos créditos próprios, talvez precisem avaliar o regime regular para preservar competitividade. A solução pode envolver preço, contrato, escopo e posicionamento, não apenas imposto.
Empresas com investimento relevante
Negócios em fase de expansão, com compras de máquinas, equipamentos ou serviços relevantes, podem apresentar uma relação de créditos diferente da observada em um mês normal. A simulação deve contemplar períodos distintos e não somente a média anual.
Quais empresas devem ter cautela?
Alguns perfis exigem atenção especial:
- prestadores intensivos em folha de pagamento;
- empresas com poucas compras geradoras de crédito;
- negócios voltados ao consumidor final;
- empresas com margens reduzidas;
- operações com cadastro de produtos e serviços desorganizado;
- empresas que não enviam documentos e extratos regularmente à contabilidade;
- negócios sem controle por estabelecimento, centro de custo ou natureza de despesa;
- empresas que escolhem o regime apenas porque um cliente pediu, sem medir o impacto.
Para essas empresas, a complexidade adicional pode gerar não apenas custo, mas risco: crédito tomado incorretamente, documento fiscal emitido com informação inadequada, divergência entre sistemas, recolhimento insuficiente e perda de prazo.
O Simples Nacional deixa de ser vantajoso com a Reforma Tributária?
Não. A Reforma Tributária não torna o Simples automaticamente ruim. O regime continuará reunindo tributos, preservando tratamento favorecido e oferecendo simplicidade para muitas micro e pequenas empresas. O que muda é que a análise passa a depender mais da posição da empresa na cadeia.
Antes, muitos empresários comparavam basicamente a alíquota do DAS com a carga do Lucro Presumido ou do Lucro Real. Agora, será necessário acrescentar outras perguntas:
- Quanto crédito a empresa acumula nas compras?
- Quanto crédito o cliente espera receber?
- Qual é o custo líquido para o cliente?
- A empresa conseguirá repassar o tributo no preço?
- A mudança afeta margem, conversão e retenção?
- O custo operacional da apuração separada é justificável?
Assim, o melhor regime não será necessariamente aquele com a menor guia isolada. Será o que entregar a melhor combinação de carga líquida, competitividade, margem, fluxo de caixa e segurança.
Como o Simples híbrido pode afetar preços e contratos?
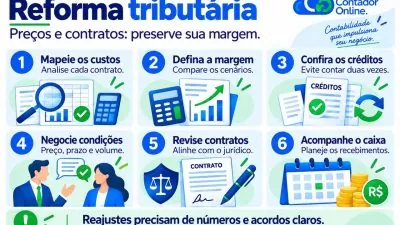
A Reforma Tributária torna o imposto mais visível na relação comercial. Isso significa que empresas precisarão rever a maneira como apresentam propostas e negociam reajustes. Um contrato que hoje prevê um preço fechado, sem detalhar o tratamento de novos tributos, pode gerar conflito quando IBS e CBS começarem a produzir impacto econômico efetivo.
Antes de optar pelo regime regular, a empresa deve separar três efeitos:
- efeito tributário: quanto será devido depois dos créditos;
- efeito comercial: quanto o cliente valoriza o crédito recebido;
- efeito contratual: quem suportará eventual aumento ou redução da carga.
Suponha que uma prestadora cobre R$ 20.000 mensais e possua margem de R$ 5.000 antes dos tributos sobre o consumo. Se a nova escolha elevar seu custo líquido em R$ 2.000 e o contrato impedir repasse, 40% da margem projetada poderá desaparecer. Por outro lado, se o cliente aproveitar crédito e aceitar a recomposição do preço, o efeito pode ser neutralizado ou até favorecer a manutenção do contrato.
Por isso, contratos de prestação continuada devem ser revisados quanto a cláusulas de tributos, preço líquido ou bruto, mudanças legislativas, reequilíbrio econômico, prazo de comunicação e documentação fiscal. Não basta inserir genericamente que “os tributos estão incluídos”. É importante entender como o preço será tratado durante uma transição que modifica tributos e mecanismos de crédito.
Matriz rápida para identificar se sua empresa deve simular
| Pergunta | Sinal a favor do regime regular | Sinal a favor de manter no DAS |
|---|---|---|
| Quem compra? | Grandes e médias empresas | Pessoas físicas ou pequenos optantes |
| O cliente aproveita crédito? | Sim, e considera isso na compra | Não ou o efeito é irrelevante |
| Há entradas tributadas relevantes? | Compras representam parcela alta da receita | Custos estão concentrados em folha |
| Como é a margem? | Há espaço para reorganizar preço e operação | Margem baixa e pouca capacidade de repasse |
| Os documentos estão organizados? | ERP, notas e conciliação estão integrados | Documentos chegam incompletos ou atrasados |
| Existe pressão comercial? | Clientes exigem crédito ou comparam custo líquido | Decisão de compra é baseada apenas no preço final |
Essa matriz não substitui o cálculo, mas ajuda a priorizar. Uma empresa com quatro ou cinco sinais na coluna do regime regular deve antecipar a simulação. Uma empresa concentrada na coluna do DAS provavelmente encontrará menos benefícios, embora ainda precise validar números e regras específicas.
Por que uma simulação anual pode dar a resposta errada?
O resultado pode mudar ao longo do ano. Um comércio compra estoque em determinados meses e vende em outros. Uma indústria pode investir em máquinas no primeiro trimestre. Uma consultoria pode contratar um grande fornecedor temporariamente. Uma média anual esconde esses movimentos e não revela o impacto no caixa.
O ideal é construir pelo menos três cenários:
- cenário conservador: poucos créditos e impossibilidade de repassar preços;
- cenário provável: comportamento baseado nos últimos 12 meses;
- cenário de expansão: aumento de faturamento, compras ou investimentos.
Também é recomendável simular mês a mês e consolidar o semestre, pois a opção anunciada para 2027 tem periodicidade semestral. A empresa deve saber não apenas qual cenário apresenta menor custo total, mas quanto capital de giro será necessário nos meses de maior débito.
Como decidir entre o Simples tradicional e o Simples híbrido?
Uma decisão segura exige simulação com dados reais. O processo recomendado contém pelo menos sete etapas.
1. Mapear o faturamento
Separe receitas por atividade, tipo de cliente, estado e município de destino, recorrência e tratamento tributário. Não use apenas o faturamento total.
2. Classificar clientes em B2B e B2C
Identifique quanto da receita vem de pessoas jurídicas que aproveitam crédito. Grandes clientes podem ter comportamento diferente de pequenos optantes do Simples.
3. Levantar compras e despesas potencialmente creditáveis
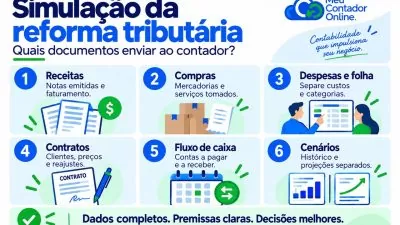
Analise documentos fiscais de entradas, natureza de cada gasto, vínculo com a atividade e regularidade. Extratos bancários sem documentos fiscais não são suficientes para formar uma base de crédito segura.
4. Simular os dois cenários
Calcule a carga mantendo IBS e CBS no Simples e compare com a apuração regular. Inclua os demais tributos, créditos, eventuais reduções, custos de sistema e honorários relacionados à maior complexidade.
5. Medir o impacto comercial
Converse com clientes relevantes. Descubra se o crédito será critério de contratação, quanto vale para eles e se existe pressão por redução de preço.
6. Avaliar fluxo de caixa e operação
A carga anual pode parecer semelhante, mas os momentos de débito, crédito e pagamento podem afetar o caixa. Também será necessário verificar se o ERP e o emissor de notas estão preparados.
7. Documentar a decisão
Guarde premissas, bases, relatórios, contratos e memória de cálculo. Como as regras e os sistemas ainda estão em implantação, a empresa deve revisar a escolha periodicamente.
Qual é o prazo para optar pelo regime regular em 2027?
Conforme orientação oficial divulgada pela Receita Estadual do Rio Grande do Sul, a opção pelo recolhimento de IBS e CBS no regime regular será semestral. Para o período de janeiro a junho de 2027, a escolha deverá ser realizada no Portal do Simples Nacional entre 1º e 30 de setembro de 2026 e produzirá efeitos a partir de 1º de janeiro de 2027.
A regulamentação divulgada em 2026 também previu a possibilidade de cancelamento da solicitação até o último dia de novembro de 2026. Como datas e procedimentos operacionais podem receber novos atos complementares, a empresa deve acompanhar o Portal do Simples Nacional e as orientações oficiais.
Cronograma recomendado para a empresa
| Período | Ação recomendada |
|---|---|
| Agora | Organizar documentos fiscais, cadastro e integração dos sistemas |
| Até julho de 2026 | Mapear clientes, compras, créditos e contratos |
| Agosto de 2026 | Fechar simulações e aprovar a estratégia |
| 1º a 30 de setembro de 2026 | Formalizar a opção aplicável ao primeiro semestre de 2027 |
| Até novembro de 2026 | Revalidar premissas e acompanhar eventual cancelamento permitido |
| Janeiro de 2027 | Iniciar a operação no modelo escolhido |
O que muda na rotina contábil da empresa?
O Simples híbrido aumenta a importância da contabilidade consultiva e do controle de dados. A empresa deverá acompanhar classificação fiscal, notas de entrada e saída, créditos, conciliação, contratos, destino das operações, regras de transição e alterações nos leiautes dos documentos fiscais.
Na prática, o contador precisará ir além da geração do DAS. Entre as atividades relevantes estão:
- simular o enquadramento e a escolha de IBS e CBS;
- verificar a elegibilidade dos créditos;
- conciliar documentos fiscais e movimentação financeira;
- monitorar notas canceladas, devoluções e ajustes;
- orientar o cadastro de produtos e serviços;
- revisar impactos no preço e na margem;
- acompanhar obrigações acessórias e prazos;
- produzir relatórios para decisões comerciais.
Empresas que enviam documentos incompletos ou não disponibilizam extratos bancários terão dificuldade para comprovar operações, conciliar pagamentos e sustentar créditos. A qualidade da apuração dependerá diretamente da qualidade das informações.
Erros que devem ser evitados
- Escolher com base apenas na alíquota nominal: a carga líquida depende dos créditos e dos demais tributos.
- Ignorar o perfil dos clientes: o crédito pode ser irrelevante no B2C e decisivo no B2B.
- Tratar toda despesa como crédito: a apropriação depende das regras aplicáveis e da documentação.
- Usar um único mês atípico: sazonalidade e investimentos podem distorcer o resultado.
- Desconsiderar o preço: o imposto influencia margem, proposta comercial e retenção.
- Deixar a análise para setembro: a opção exige preparação anterior.
- Não adaptar o sistema: documentos fiscais incorretos podem comprometer créditos e apuração.
Conclusão: vale a pena optar pelo Simples Nacional híbrido em 2027?
Pode valer a pena, mas não para todas as empresas. Negócios B2B com compras tributadas relevantes e clientes sensíveis a créditos são os principais candidatos à opção. Prestadores com poucos créditos, folha elevada e consumidores finais devem ter cautela.
A escolha correta dependerá de uma simulação individual, construída com faturamento, despesas, créditos, clientes, margem e contratos. A empresa que decidir apenas pela impressão de que “crédito é sempre melhor” ou de que “o DAS é sempre mais barato” poderá errar nos dois sentidos.
O Meu Contador Online acompanha a implementação da Reforma Tributária e pode ajudar sua empresa a organizar os dados, comparar cenários e tomar a decisão com segurança. Fale com um contador e prepare o seu negócio para 2027.
Perguntas frequentes sobre o Simples Nacional híbrido em 2027
O que é Simples Nacional híbrido?
É a situação em que a empresa continua optante pelo Simples Nacional, mas escolhe apurar e recolher IBS e CBS pelo regime regular, fora do DAS.
A empresa sai do Simples ao recolher IBS e CBS fora do DAS?
Não. A opção pelo regime regular de IBS e CBS não significa, por si só, exclusão do Simples Nacional. Os demais tributos continuam seguindo as regras aplicáveis ao regime.
Quando deverá ser feita a opção para 2027?
Para o período de janeiro a junho de 2027, a orientação oficial prevê opção entre 1º e 30 de setembro de 2026, pelo Portal do Simples Nacional.
O Simples híbrido é melhor para prestadores de serviços?
Não necessariamente. Prestadores intensivos em mão de obra costumam ter menos créditos. A opção pode fazer sentido quando os clientes empresariais valorizam o crédito, mas exige simulação.
O regime regular é melhor para comércio e indústria?
Comércio e indústria podem ter mais compras geradoras de crédito, o que favorece a análise. Ainda assim, margem, estoque, clientes e carga total precisam ser comparados.
Quem compra de empresa do Simples terá crédito?
O tratamento do crédito depende da forma de apuração e das regras legais. A opção regular tende a integrar a operação à sistemática normal de débitos e créditos; no Simples, o crédito do comprador pode ser limitado ao montante correspondente aos tributos recolhidos no regime.
É possível decidir apenas pelo faturamento?
Não. Duas empresas com o mesmo faturamento podem ter resultados opostos por causa da composição dos custos, dos créditos, da margem e do perfil dos clientes.
O MEI poderá usar o Simples híbrido?
As regras divulgadas para a opção pelo regime regular não se aplicam ao SIMEI. O MEI segue tratamento específico.
Quais documentos são necessários para simular?
São importantes faturamento por atividade e cliente, notas fiscais de entradas e saídas, relação de despesas, extratos bancários, folha de pagamento, contratos e informações sobre o regime tributário dos principais clientes.
O contador continuará sendo necessário?
Sim. A escolha exige enquadramento, apuração, validação de créditos, conciliação, adaptação de sistemas, acompanhamento dos documentos fiscais e revisão periódica da estratégia.
Fontes oficiais consultadas
- Receita Federal: Entenda a Reforma Tributária do Consumo
- Receita Estadual do RS: opção pelo regime regular de IBS e CBS
- Secretaria de Economia do DF: Reforma Tributária
Conteúdo atualizado em 17 de agosto de 2026. Este artigo possui caráter informativo e não substitui análise tributária individualizada.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.