Atualizado em 27 de outubro de 2026.
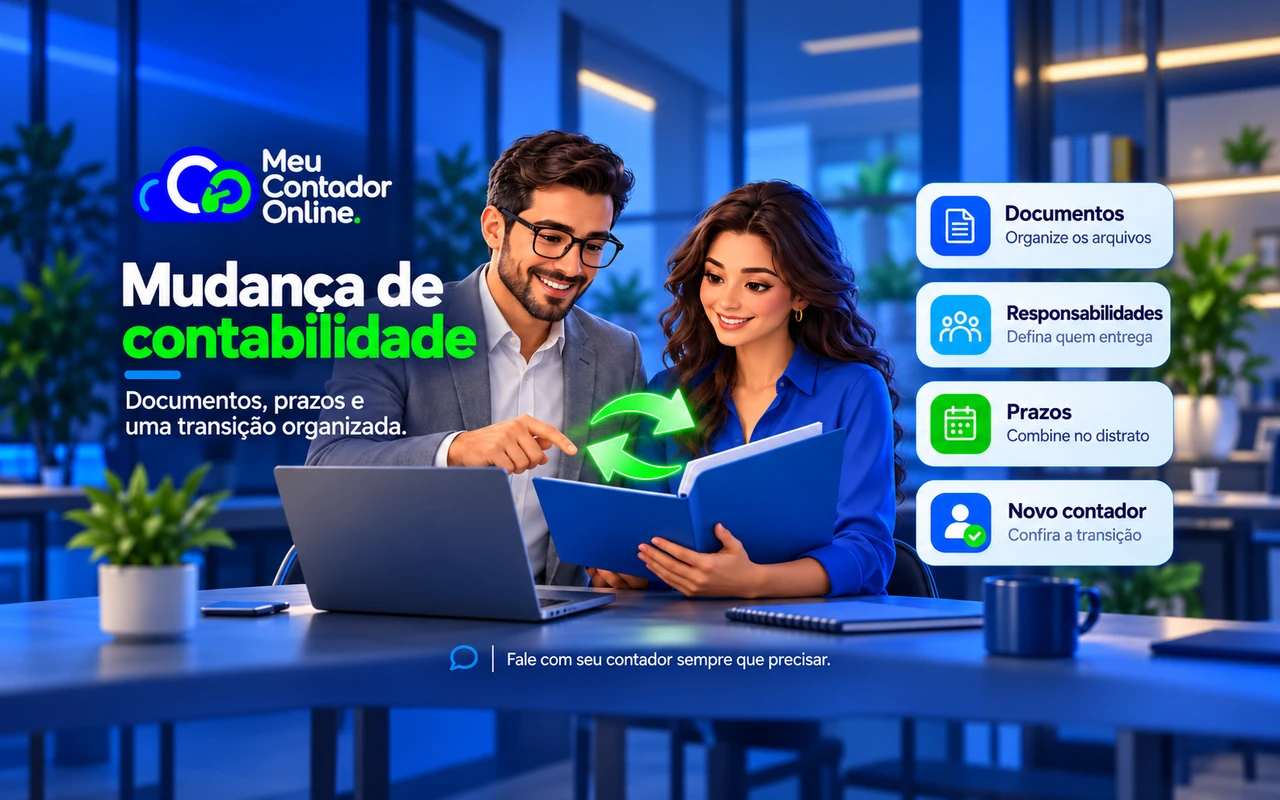
A mudança de contabilidade exige três cuidados: definir a partir de qual mês o novo escritório assume, transferir os documentos da empresa e registrar quem concluirá cada obrigação. Reúna arquivos cadastrais, fiscais, contábeis e trabalhistas, incluindo recibos de entrega e pendências. Formalize o encerramento do contrato atual e combine no distrato o prazo de devolução do acervo.
Você não precisa conhecer cada sigla para organizar a troca. Precisa saber o que foi entregue, o que falta e quem cuidará do próximo vencimento. A seguir, você encontra o checklist por departamento, orientações sobre prazos e custos, um modelo de e-mail e a conferência do primeiro mês. Para avaliar a decisão antes de iniciar a transferência, veja como trocar de contabilidade.
Quer transferir sua empresa para o Meu Contador Online? Solicite uma proposta para trocar de contador. Informe o CNPJ, a atividade, o faturamento e se existem pendências para definir o escopo da transição.
Como iniciar a mudança de contabilidade
Antes de comunicar uma data, confira o contrato atual e alinhe com o novo escritório a capacidade de assumir a rotina. A Resolução CFC nº 1.590/2020 exige contrato escrito e prevê distrato, com definição das responsabilidades. A forma e o prazo de devolução dos documentos devem ser ajustados nesse instrumento.
- Confira as condições de saída: aviso prévio, honorários pendentes e serviços em andamento.
- Defina a competência de corte: registre até qual mês o escritório atual atua e quando o novo começa.
- Formalize a comunicação: identifique a empresa e os contatos autorizados a receber os arquivos.
- Liste as entregas: peça documentos, arquivos digitais, recibos e uma relação de pendências.
- Confirme o recebimento: o novo contador deve conferir os itens e informar o que precisa ser complementado.
Documentos necessários para transferência de contabilidade
Use a lista abaixo como ponto de partida. O conjunto final depende do regime tributário, da atividade, dos empregados e dos períodos sob análise. Não é necessário que toda empresa tenha todos esses documentos, mas cada item ausente deve ter uma explicação.
1. Cadastro e legalização
- Cartão do CNPJ e contrato social consolidado, alterações ou documento constitutivo equivalente.
- Dados dos sócios e do representante legal, enviados pelo canal definido para a transição.
- Inscrições municipal e estadual, quando existentes.
- Licenças, alvarás e registros profissionais aplicáveis à atividade.
- Comprovante de opção pelo regime tributário e eventuais comunicações de alteração ou exclusão.
- Contrato de prestação de serviços atual, distrato e identificação do novo responsável técnico.
2. Documentos contábeis
- Balanço patrimonial, DRE e balancete até a última competência escriturada.
- Livros Diário e Razão, com os termos e registros aplicáveis.
- Plano de contas e saldos de abertura necessários à continuidade da escrituração.
- Conciliações bancárias e composição dos saldos de clientes, fornecedores, empréstimos e tributos.
- Controle de imobilizado, depreciação, estoques e outras contas relevantes.
- Arquivos de escriturações transmitidas e respectivos recibos, quando exigidos.
Peça que cada relatório indique o período e se está concluído ou provisório. Um balancete sem conciliação ou sem identificação da competência pode exigir trabalho adicional antes de servir de base para o novo escritório.
3. Documentos fiscais e tributários
- Notas fiscais emitidas e recebidas, com arquivos XML quando aplicáveis.
- Apurações de tributos, guias e comprovantes de pagamento.
- PGDAS-D e DEFIS para empresas do Simples Nacional, quando devidos.
- DCTFWeb, EFD-Reinf e demais declarações ou escriturações exigidas para o perfil e os períodos da empresa.
- Recibos de transmissão e arquivos das obrigações entregues.
- Parcelamentos, compensações, intimações, fiscalizações e débitos conhecidos.
- Informações sobre retenções e tratamentos tributários específicos da operação.
Não confunda a existência de uma guia com o seu pagamento, nem um arquivo preparado com uma declaração transmitida. Solicite os comprovantes correspondentes e identifique divergências para que sejam analisadas.
4. Departamento pessoal e folha de pagamento
- Cadastro e contratos dos empregados ativos, com histórico de cargos e salários.
- Folhas, recibos e informações de pró-labore dos períodos necessários.
- Férias: períodos aquisitivos, recibos, programação e saldos.
- Afastamentos, benefícios, pensões, médias de verbas variáveis e outros dados que afetem os cálculos.
- Rescisões e comprovantes, quando relevantes à transição.
- Eventos e recibos do eSocial, dados da DCTFWeb e guias de FGTS, conforme o enquadramento.
- Convenções coletivas e informações de saúde e segurança do trabalho necessárias à rotina.
Atenção aos documentos históricos: DIRF, RAIS e GFIP/SEFIP podem ser necessárias para competências antigas ou situações específicas. Não devem ser exigidas como se fossem, obrigatoriamente, a rotina atual de toda empresa. A Receita Federal informa que a DIRF foi substituída a partir do ano-calendário de 2025 por eventos do eSocial e da EFD-Reinf. O FGTS Digital entrou em produção para a competência março de 2024, observadas as regras de cada empregador.
5. Acessos e autorizações
Organize as autorizações da Receita Federal e dos demais sistemas utilizados pela empresa. A Receita disponibiliza serviços para cadastrar, restringir e cancelar autorizações de acesso. Prefira os mecanismos oficiais de representação quando disponíveis.
Evite enviar senha pessoal do gov.br, certificado e senha em um e-mail aberto com vários destinatários. Combine um canal adequado e os poderes necessários para cada atividade. Revise as autorizações antigas de forma coordenada, sem interromper entregas ainda atribuídas ao escritório anterior.
Como conferir se a documentação recebida está completa
Receber uma pasta com muitos arquivos não significa que a transferência terminou. O novo escritório precisa conferir se o material permite continuar o trabalho. Para facilitar, organize uma lista por área e registre cinco informações: documento, período, responsável pelo envio, situação e data combinada.
Use situações simples, como recebido e conferido, recebido com dúvida, aguardando envio e não aplicável. Assim, um arquivo ausente não fica escondido entre dezenas de anexos.
- Identificação: o arquivo pertence ao CNPJ correto?
- Período: cobre a competência solicitada ou termina antes da data da transferência?
- Integridade: abre normalmente e contém todas as páginas ou registros necessários?
- Comprovação: quando se trata de obrigação transmitida, o recibo correspondente foi incluído?
- Continuidade: há saldos, históricos e informações suficientes para iniciar a próxima competência?
Peça arquivos nos formatos necessários à continuidade, além dos relatórios legíveis. A possibilidade de importar dados depende dos sistemas utilizados; não presuma que um backup de um programa será compatível com outro.
E se faltarem documentos?
Envie uma solicitação complementar objetiva: identifique o documento, a competência e a finalidade. “Falta tudo” costuma dificultar a solução; “precisamos do balancete de setembro e da composição dos saldos de fornecedores” permite um encaminhamento concreto.
O novo contador deve avaliar o que pode ser obtido em sistemas oficiais, o que depende do escritório anterior e o que precisará ser reconstruído. Essa reconstrução pode exigir orçamento próprio. Não trate uma informação desconhecida como saldo zero e não considere uma declaração entregue sem confirmação.
Quem responde pelas obrigações na troca de contador?
A Resolução CFC nº 1.590/2020 prevê que as obrigações acessórias de competências transcorridas no contrato anterior permanecem com o profissional rescindente, mesmo com vencimento posterior, salvo disposição contratual expressa em contrário. Também trata das demonstrações contábeis do período e da comunicação de fatos relevantes ao novo responsável.
Exemplo de organização: se o novo escritório começa na competência novembro, registre quem fecha outubro, quem transmite declarações com vencimento em novembro e quem fará as entregas anuais. Não basta escrever “a troca será no mês que vem”.
Monte uma relação com quatro informações para cada entrega: competência, responsável, vencimento e comprovante. Esse controle ajuda a evitar tanto omissões quanto transmissões duplicadas.
O termo de transferência de responsabilidade técnica é obrigatório?
Não é correto dispensá-lo de forma geral para todo o Brasil. Além do contrato e do distrato, verifique os procedimentos do Conselho Regional de Contabilidade competente. Há regras regionais para o Termo de Transferência de Responsabilidade Técnica.
Por exemplo, o CRC de Mato Grosso mantém procedimento eletrônico próprio, e o CRC do Paraná apresenta orientações sobre o TTRTe. O novo contador deve conferir o procedimento aplicável ao seu caso.
Qual é o prazo para o contador entregar os documentos?
O prazo e a forma de devolução devem constar do distrato, conforme a resolução do CFC. Aviso prévio contratual e prazo de entrega dos arquivos são assuntos distintos. Não presuma que ambos sejam de 30 dias.
Na prática, peça um cronograma que priorize os documentos necessários aos próximos vencimentos. Registre o que já foi recebido, o que ainda depende de fechamento e a data acordada para cada complemento.
O contador pode reter documentos por falta de pagamento?
A retenção abusiva de documentos do cliente é matéria de fiscalização profissional, como mostram as decisões publicadas pelo CFC. Divergências de honorários devem ser tratadas pelos meios adequados, sem confundir cobrança com entrega de documentos.
Formalize a solicitação, identifique os itens faltantes e preserve os comprovantes. Se o problema persistir, procure orientação do CRC competente. Pendências financeiras, fiscais ou de escrituração precisam de análise individual; a mudança de escritório não apaga essas obrigações.
Precisa de ajuda para organizar uma transição com pendências? Converse com o MCO sobre a troca de contabilidade e peça que a proposta separe o acompanhamento mensal da regularização de períodos anteriores.
Como fazer a mudança de contabilidade com pendências
Antes de definir o cronograma, descreva o problema com precisão. Ter imposto em aberto, declaração não transmitida e escrituração incompleta são situações diferentes. Cada uma pode exigir documentos, providências e responsáveis próprios.
- Tributos em aberto: reúna guias, extratos de débitos e comprovantes para conferir a situação e avaliar as alternativas aplicáveis.
- Declarações atrasadas: identifique obrigação, competência e informações necessárias à entrega.
- Escrituração incompleta: informe até qual mês os registros estão concluídos e quais documentos estão disponíveis.
- Divergência de honorários: separe a discussão comercial do levantamento das obrigações e da entrega dos documentos.
- Fiscalização ou intimação: informe imediatamente o teor da comunicação e o prazo, para definir quem acompanhará a resposta.
Evite contratar com a expectativa de que a mensalidade nova inclua automaticamente todo o passado. Peça uma relação escrita das pendências identificadas, do trabalho contratado e dos itens que ainda dependem de análise. Veja também como trocar de contador com pendências.
Quanto custa a transferência e o que perguntar no orçamento
Para comparar propostas, separe o custo de começar com o novo escritório do custo de manter a rotina. Uma oferta de transferência sem cobrança não esclarece, sozinha, se inclui revisão de documentos, reconstrução de saldos ou regularização.
Antes de contratar, peça respostas para estas perguntas:
- Existe cobrança de implantação ou organização inicial dos arquivos?
- A análise de pendências está incluída? E a execução da regularização?
- Qual é a mensalidade para minha atividade, faturamento e quantidade de funcionários?
- Há cobranças anuais, serviços avulsos ou condições de reajuste?
- Quando começa a cobrança do novo escritório e quando termina a do anterior?
- Quais entregas continuam com o contador anterior e quais serão assumidas pelo novo?
Um período de cobrança pelos dois escritórios merece esclarecimento: pode haver trabalhos distintos de encerramento e início, mas você precisa entender o que cada valor remunera. Compare contratos e entregas antes de concluir que existe duplicidade.
Tenho amizade com meu contador: como comunicar a mudança?
Nem sempre o que adia a transferência é a burocracia. Às vezes, é a lembrança de quem abriu o primeiro CNPJ, ajudou em uma dificuldade ou acompanhou a empresa por muitos anos. O empresário sente gratidão e teme que a mudança pareça uma rejeição pessoal.
Esse cuidado com a relação faz sentido. Ao mesmo tempo, a empresa pode ter crescido, mudado de atividade ou passado a precisar de um acompanhamento diferente. Você pode reconhecer a história construída e explicar a decisão com respeito, sem transformar a conversa em uma lista de defeitos.
Uma forma de dizer é: “Sou grato pelo trabalho e pela parceria ao longo desses anos. Nesta fase, decidimos adotar outro modelo de acompanhamento para a empresa. Quero organizar essa transição com respeito e combinar a entrega dos documentos e as responsabilidades.”
Se a decisão ainda estiver em avaliação, uma conversa sobre suas necessidades pode ajudar. Se já estiver tomada, comunicar com clareza evita prolongar a indefinição. Combine os detalhes operacionais por escrito depois da conversa.
Modelo de e-mail para solicitar a transferência
Ajuste os campos abaixo às datas negociadas e ao contrato. Se ainda não existe data acordada, apresente-a como proposta para alinhamento.
Assunto: transferência de contabilidade — razão social e CNPJ
Olá, nome do contador.
Agradeço pelo trabalho realizado com nossa empresa. Decidimos transferir o acompanhamento contábil para outro escritório e gostaríamos de alinhar o encerramento do contrato, observando suas condições.
Propomos que o novo escritório assuma a partir da competência mês/ano. Peço a confirmação da última competência sob sua responsabilidade e das obrigações que serão concluídas posteriormente.
Solicito também o distrato, a relação de documentos e arquivos disponíveis, os recibos de entrega e a indicação de eventuais pendências, com o cronograma de disponibilização.
Com nossa autorização, o contato do novo escritório para organizar o recebimento é nome, e-mail e telefone. Podemos combinar um canal seguro para os arquivos.
Obrigado pela parceria. Nome e identificação do representante legal.
Depois do envio, guarde a resposta e confirme as datas acordadas. Encaminhe a lista de documentos separadamente e combine o canal de entrega dos arquivos, para que a mensagem inicial continue simples e objetiva.
Vai mudar de contabilidade? Aproveite para avaliar seus impostos
A transferência também é uma oportunidade para entender se o enquadramento tributário continua adequado à realidade da sua empresa e como se preparar para a reforma tributária.
Além de organizar os documentos, converse com o novo contador sobre faturamento, folha de pagamento, atividade e perfil dos clientes. Esses fatores ajudam a comparar cenários e identificar pontos que merecem atenção.
O diagnóstico Simples em Risco oferece uma simulação inicial entre Simples Nacional e Lucro Presumido. O resultado serve de ponto de partida para uma análise com o contador; não significa que sua empresa será excluída do Simples nem garante economia.
Simular impostos da minha empresa
O que conferir no primeiro mês com a nova contabilidade
A troca não termina quando o novo contrato é assinado. O primeiro mês deve confirmar que as informações chegaram e que você entendeu como trabalhar com o novo escritório. Use este roteiro de acompanhamento:
- Confirme seu contato: saiba quem acompanha a empresa, como enviar solicitações e quais são os canais e horários.
- Revise o cadastro: atividade, regime, endereço, sócios e empregados devem refletir a operação atual.
- Valide os acessos: confira se as autorizações necessárias estão funcionando e se as antigas ainda são necessárias para alguma entrega.
- Combine a rotina documental: quais arquivos você envia, por qual canal e até quando.
- Acompanhe as primeiras entregas: verifique o recebimento das guias e os comprovantes das obrigações aplicáveis.
- Feche a lista de pendências: cada item ainda aberto deve ter responsável e próximo passo.
Se uma guia vier diferente do esperado, pergunte qual receita, período e enquadramento foram considerados antes de concluir que o cálculo está certo ou errado. Guarde as explicações e os documentos de suporte junto ao histórico da empresa.
Exemplo prático de organização da transição
Situação hipotética: uma prestadora de serviços combina que o novo escritório assumirá novembro. O fechamento de outubro ainda está em andamento, e há uma declaração anual a entregar posteriormente.
- Antes da primeira apuração de novembro: conferir os arquivos necessários, os acessos e os documentos que ainda faltam.
- No fechamento de outubro: o responsável definido no distrato disponibiliza os relatórios e informa os itens ainda provisórios.
- Para as declarações anuais: registrar quem prepara e transmite cada entrega, quem fornece os dados e como o comprovante será disponibilizado.
Esse roteiro é ilustrativo. As responsabilidades efetivas devem respeitar o contrato, o distrato e as regras aplicáveis; o cronograma precisa considerar os vencimentos reais da empresa.
Perguntas frequentes sobre mudança de contabilidade
Preciso esperar o fim do ano para trocar?
A transição pode ser organizada durante o ano. Confira o contrato, estabeleça a competência de corte e distribua as entregas mensais e anuais entre os responsáveis.
O novo contador consegue recuperar tudo pela procuração?
Não necessariamente. Sistemas públicos permitem consultar parte das informações, mas não substituem todos os relatórios internos, conciliações, arquivos e históricos do escritório anterior. É necessário conferir o conjunto recebido.
Quanto custa mudar de contabilidade?
Peça uma proposta que separe mensalidade, implantação, serviços avulsos e eventual regularização. Não existe um valor único para qualquer empresa. Consulte também quanto custa um contador para ME.
O novo escritório pode solicitar os documentos por mim?
Você pode autorizar por escrito o recebimento por representante. Combine com os escritórios como será o contato e quem centralizará as informações, sem perder acesso aos próprios documentos.
Preciso enviar documentos em papel?
Combine o formato de entrega conforme o documento e sua finalidade. Arquivos digitais podem facilitar a organização, mas não descarte originais nem encerre o acesso ao acervo sem orientação sobre guarda e necessidade de conservação.
A mudança altera automaticamente meu regime tributário?
A contratação de outro escritório não deve ser confundida com a escolha de um novo regime. Se houver proposta de alteração tributária, peça uma análise separada das condições, dos efeitos e dos prazos antes de autorizar qualquer providência.
Como sei que a transferência terminou?
Peça a confirmação dos documentos recebidos e conferidos, dos acessos funcionando e das responsabilidades por competência. Se ainda houver itens em aberto, eles devem estar identificados, com responsável e cronograma. Assinar o contrato novo, sozinho, não comprova que o acervo foi transferido.
Organize a transferência para o Meu Contador Online
Para avaliar a transferência ao MCO, reúna três informações: quando pretende mudar, quais serviços sua empresa precisa e o que ainda está pendente com o escritório atual. A proposta deve separar o acompanhamento mensal de eventuais trabalhos de regularização.
No MCO, você conta com contador exclusivo e pode falar com seu contador sempre que precisar, pelos canais e horários de atendimento. Apresente a situação atual do CNPJ para que a proposta considere o trabalho necessário e as responsabilidades da transição.
Solicite uma proposta para transferir sua contabilidade ao MCO. Informe atividade, faturamento, quantidade de funcionários e pendências conhecidas.
Sua próxima contabilidade, com contador exclusivo
Solicite uma proposta para sua empresa e organize a transição com responsabilidades claras.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.