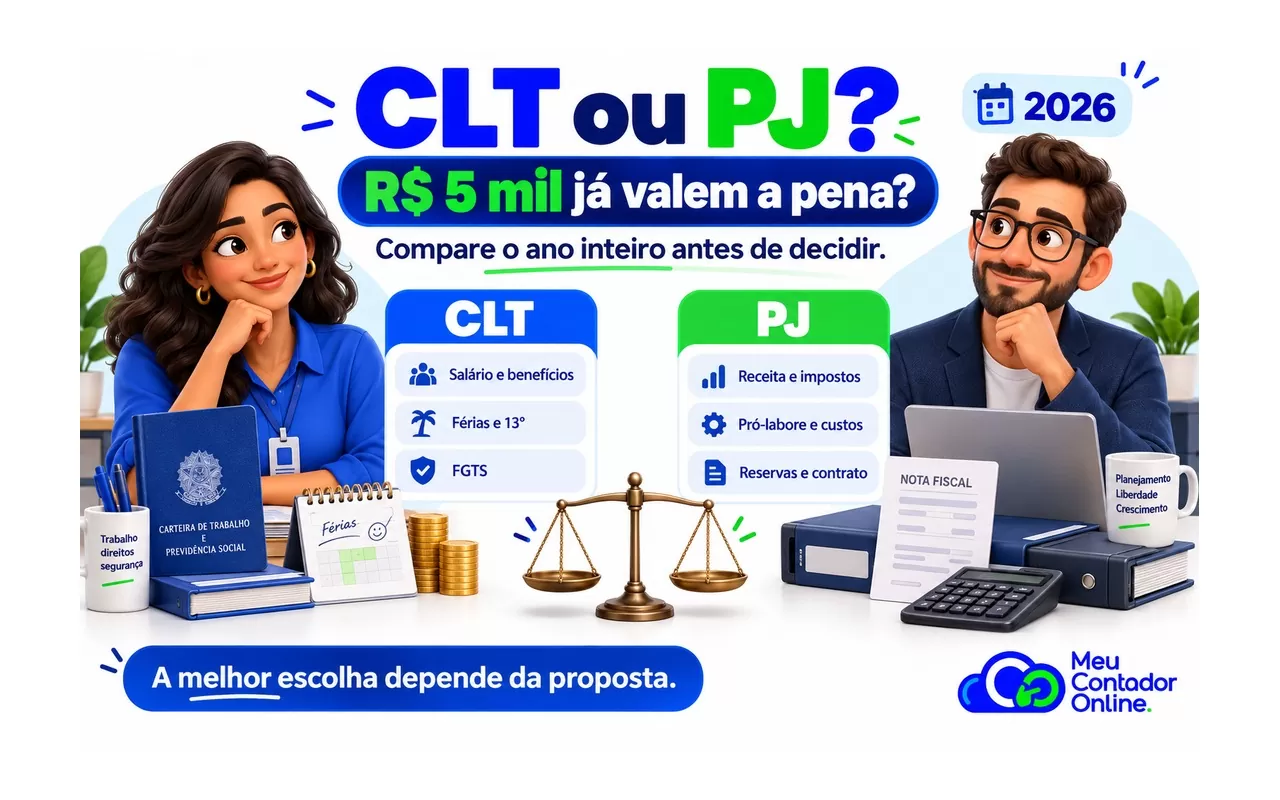
Não existe um salário único a partir do qual compensa ser PJ. A decisão depende do valor da proposta, dos impostos, dos benefícios CLT, dos custos da empresa e dos meses em que haverá faturamento. Para comparar corretamente, olhe o resultado anual e o risco do contrato, não apenas o valor da nota fiscal.
Atualizado em 17 de setembro de 2026. Simulações ilustrativas com as regras de 2026 e premissas detalhadas abaixo.
A partir de qual salário compensa ser PJ em 2026?
Uma proposta PJ de R$ 5 mil não equivale a um salário CLT de R$ 5 mil. A primeira é receita de uma empresa, da qual sairão tributos e custos. A segunda integra uma relação de emprego, com pagamentos e direitos que precisam entrar na comparação.
Neste guia, você encontrará exemplos de R$ 5 mil a R$ 30 mil, uma comparação anual e os itens para negociar sua proposta. No cenário mensal adotado, R$ 5 mil CLT deixam mais dinheiro disponível que R$ 5 mil PJ. Em faixas maiores, a diferença mensal pode favorecer a PJ, mas isso ainda não encerra a análise.
Acesse a calculadora CLT × PJ do Meu Contador Online para organizar a comparação. Confira as premissas apresentadas pela ferramenta e valide o enquadramento com um contador.
Vídeo de contexto publicado antes desta atualização. Para valores e regras de 2026, utilize as premissas deste artigo.
CLT × PJ: o que precisa entrar na conta?
Na CLT, compare salário líquido, 13º, adicional de férias, benefícios e FGTS. Em um ano completo, com salário fixo e férias de 30 dias, a remuneração bruta básica soma 12 salários, mais o 13º e mais um terço do salário. O pagamento normal do mês de férias já está dentro dos 12 salários: não o some novamente.
O FGTS normalmente corresponde a 8% da remuneração sujeita ao depósito. É patrimônio do trabalhador, mas tem regras de saque e não deve ser apresentado como dinheiro mensal disponível. Fonte: Lei do FGTS.
Na PJ, some as receitas que você espera efetivamente receber e desconte tributos, contabilidade, estrutura e encargos do sócio. Considere pausas sem faturamento, inadimplência, equipamentos e a reposição dos benefícios relevantes para sua família.
Compare dois resultados: dinheiro disponível para viver e capacidade anual de manter benefícios e formar patrimônio. Uma vantagem pequena no primeiro pode desaparecer no segundo.
Simulação CLT × PJ: de R$ 5 mil a R$ 30 mil
Premissas antes de olhar os números
- CLT sem dependentes, pensão ou outros descontos; somente INSS e IRRF. Trata-se de mês habitual, sem férias, bônus ou 13º.
- PJ de serviços elegível ao Anexo III, sem empregados e com receita estável há pelo menos 12 meses. A receita acumulada em 12 meses é 12 vezes a receita mensal.
- Pró-labore hipotético igual ao maior valor entre R$ 1.621 e 28% da receita mensal, mantido ao longo do período. É premissa de cálculo, não uma determinação universal de remuneração do sócio.
- Contabilidade de R$ 300 por mês, valor meramente ilustrativo, não uma oferta comercial. Sem outras despesas operacionais ou benefícios.
- INSS do sócio de 11% sobre o pró-labore, observado o teto; IRRF calculado com a dedução mais favorável entre INSS e desconto simplificado. Sem outro vínculo previdenciário.
- Escrituração que comprove o lucro, distribuição regular dentro dos resultados apurados e ausência de outras rendas pessoais que alterem o cenário tributário. Sem distribuição mensal superior a R$ 50 mil.
| Bruto CLT / receita PJ | CLT líquido estimado | DAS no Anexo III | PJ disponível estimado* |
|---|---|---|---|
| R$ 5.000,00 | R$ 4.498,49 | R$ 300,00 | R$ 4.221,69 |
| R$ 10.000,00 | R$ 7.442,36 | R$ 600,00 | R$ 8.792,00 |
| R$ 15.000,00 | R$ 11.067,36 | R$ 900,00 | R$ 13.338,00 |
| R$ 20.000,00 | R$ 14.692,36 | R$ 1.460,00 | R$ 17.395,14 |
| R$ 30.000,00 | R$ 21.942,36 | R$ 2.580,00 | R$ 25.048,83 |
*PJ disponível: faturamento menos DAS, contabilidade, INSS e IRRF do sócio. Representa o total potencial de pró-labore líquido e lucro distribuível nas condições assumidas, antes de reservas e benefícios. Não é apenas faturamento menos 6%.
| Receita PJ | Pró-labore bruto | INSS do sócio | IRRF do pró-labore |
|---|---|---|---|
| R$ 5.000,00 | R$ 1.621,00 | R$ 178,31 | R$ 0,00 |
| R$ 10.000,00 | R$ 2.800,00 | R$ 308,00 | R$ 0,00 |
| R$ 15.000,00 | R$ 4.200,00 | R$ 462,00 | R$ 0,00 |
| R$ 20.000,00 | R$ 5.600,00 | R$ 616,00 | R$ 228,86 |
| R$ 30.000,00 | R$ 8.400,00 | R$ 924,00 | R$ 1.147,17 |
O pró-labore bruto não foi subtraído integralmente do resultado consolidado do profissional porque ele é uma transferência da empresa para o próprio sócio. Na contabilidade da empresa, ele reduz o lucro; na comparação pessoal, somam-se pró-labore líquido e lucro distribuível, sem contar o mesmo valor duas vezes.
O que mudou no Imposto de Renda em 2026?
A redução mensal pode zerar o IR sobre rendimentos tributáveis de até R$ 5 mil e é parcial entre R$ 5.000,01 e R$ 7.350. O limite se refere ao rendimento tributável, não à base após deduções. Foram usadas a tabela progressiva, a redução e o desconto simplificado mensal de R$ 607,20 da Receita Federal.
O INSS CLT foi calculado por faixas de 7,5%, 9%, 12% e 14%, com teto de contribuição de R$ 8.475,55 e desconto máximo aproximado de R$ 988,09. As alíquotas são progressivas; não se aplica 14% sobre todo o salário. Fonte: tabela oficial do INSS de 2026.
Valores arredondados aos centavos. O ajuste anual do IRPF e particularidades da folha podem alterar o resultado final. Esta tabela mensal não inclui o valor econômico dos direitos CLT.
Quanto pedir como PJ para substituir R$ 10 mil CLT?
Considere um profissional CLT com salário fixo de R$ 10 mil, sem dependentes, um ano completo de trabalho e 30 dias de férias. Atribuímos aos benefícios um valor de reposição de R$ 1 mil por mês, líquido de coparticipações. Não há PLR ou bônus.
Nas propostas PJ, são 11 meses faturados e um mês de pausa sem receita. O Anexo III permanece em 6%, com histórico compatível com a primeira faixa. Mantemos contabilidade de R$ 300 e pró-labore durante os 12 meses: R$ 3.360 na proposta de R$ 12 mil e R$ 3.640 na de R$ 13 mil. Isso gera INSS anual de R$ 4.435,20 e R$ 4.804,80, respectivamente; o IRRF do pró-labore é zero nessas premissas.
| Componente | CLT: R$ 10.000/mês | PJ: R$ 12.000 por mês faturado | PJ: R$ 13.000 por mês faturado |
|---|---|---|---|
| Receita bruta no ano | R$ 133.333,33¹ | R$ 132.000,00 (11 notas) | R$ 143.000,00 (11 notas) |
| Disponível após tributos e custos modelados | R$ 99.167,35 | R$ 116.044,80 | R$ 126.015,20 |
| Benefícios CLT valorizados no exemplo | R$ 12.000,00 | Sem benefícios adicionais | Sem benefícios adicionais |
| FGTS estimado, separado do dinheiro disponível | R$ 10.666,67 | Não incluído | Não incluído |
| Referência econômica anual² | R$ 121.834,02 | R$ 116.044,80 | R$ 126.015,20 |
¹ Doze salários, 13º e adicional de um terço de férias. O líquido CLT soma 11 meses habituais, o pagamento das férias com o terço e o 13º, após os descontos estimados. Não incorpora o ajuste anual do IRPF. ² Referência de comparação, não salário líquido: no lado CLT, inclui benefícios e FGTS, apresentados separadamente acima. Não inclui verbas rescisórias contingentes.
Resultado: R$ 12 mil PJ não repõem todo o pacote deste exemplo. R$ 13 mil PJ superam a referência CLT em aproximadamente R$ 4.181 por ano, cerca de R$ 348 por mês de calendário. Essa margem ainda precisa remunerar riscos, equipamentos, seguros e despesas que não incluímos.
Observe como uma proposta nominalmente 30% maior pode terminar com uma vantagem econômica bem menor. Se houver 12 pagamentos PJ, plano de saúde caro na CLT, bônus, outros custos ou tributação diferente, refaça a conta.
Impostos, fator R, pró-labore e obrigações da PJ
O Anexo III começa em 6% e o V em 15,5%. Acima da primeira faixa, use a alíquota efetiva: (receita em 12 meses × alíquota nominal − parcela a deduzir) ÷ receita em 12 meses. No Anexo III, receitas estáveis de R$ 20 mil e R$ 30 mil mensais resultam, respectivamente, em 7,3% e 8,6% de DAS.
Para atividades sujeitas ao fator R, a relação entre folha e encargos admitidos e receita, nos períodos legais, define o enquadramento: a partir de 28%, Anexo III; abaixo disso, V. Nem toda atividade usa essa regra. O cálculo considera o histórico e as regras para início de atividade, não apenas o pró-labore do mês. No Anexo IV, a contribuição previdenciária patronal fica fora do DAS. Fonte: LC 123, art. 18 e anexos.
INSS não é uma escolha facultativa para o sócio remunerado pelo trabalho. Essa remuneração exige tratamento previdenciário próprio. O segurado facultativo é outra categoria. Bases: Lei 8.212 e Lei 10.666, art. 4º.
Lucro distribuído precisa estar sustentado pela apuração contábil e pelas regras aplicáveis. Em 2026, pagamentos de lucros e dividendos acima de R$ 50 mil no mês, da mesma PJ para a mesma pessoa física residente, podem sofrer retenção de 10% sobre o total, observadas as disposições legais. Também existe tributação mínima anual de altas rendas. Por isso, não se deve prometer isenção irrestrita. Fonte: Lei 15.270/2025.
Inclua no orçamento emissão de notas pelo próprio prestador, escrituração, declarações, apurações, licenças e eventual conselho profissional. Despesas pessoais e empresariais devem ficar separadas. No Simples, pagar plano de saúde ou contabilidade não reduz automaticamente o DAS calculado sobre a receita.
Vantagens, desvantagens e cuidados antes de aceitar
A PJ pode permitir negociar escopo, preço, atendimento a vários clientes e uma estrutura empresarial própria. Essas possibilidades dependem do contrato e da operação real. A economia tributária, quando existe, é apenas parte do resultado.
Em contrapartida, o profissional assume despesas e oscilações de receita. É importante negociar prazo de pagamento, reajuste, pausas, encerramento, responsabilidades e propriedade intelectual. A ausência de direitos trabalhistas automáticos não impede a previsão de proteções comerciais no contrato.
Reservas não são impostos nem despesas já realizadas. Separar dinheiro para descanso, emergência e aposentadoria reduz o montante que você decide consumir hoje, mas continua sendo patrimônio seu. Se a simulação já considera um mês sem faturamento, não desconte novamente a mesma perda de receita como se fosse outro custo.
O contrato precisa corresponder à realidade
Uma conta favorável não torna adequada qualquer contratação por CNPJ. A prestação empresarial deve ser avaliada conforme a atividade e a relação efetivamente praticada. Pessoalidade, habitualidade, remuneração e subordinação são elementos relevantes à análise trabalhista. Um contrato denominado “PJ” não afasta, sozinho, eventual vínculo de emprego. Consulte os arts. 2º, 3º e 9º da CLT e obtenha avaliação jurídica do caso concreto.
Checklist para comparar sua proposta CLT × PJ
| Pergunta | O que levantar |
|---|---|
| Qual é o pacote CLT? | Salário, 13º, férias, FGTS, bônus, PLR e custo de reposição dos benefícios. |
| Quantos meses a PJ vai faturar? | Pausas remuneradas ou não, calendário de pagamentos e risco de atraso. |
| Qual é a tributação correta? | Atividade efetiva, regime, anexo, receita acumulada, fator R e retiradas. |
| Quais custos serão seus? | Contabilidade, equipamentos, software, seguros, deslocamentos e estrutura. |
| Como o contrato termina? | Aviso contratual, multas, transição e concentração em um único cliente. |
| Qual margem justifica a mudança? | Resultado anual, formação de reserva e remuneração do risco assumido. |
Leve a proposta completa ao contador. Negocie a remuneração a partir do que precisa repor e do serviço que entregará, em vez de usar um multiplicador fixo para qualquer salário.
Perguntas frequentes sobre quando compensa ser PJ
Ganhar R$ 5 mil como PJ compensa?
Não necessariamente. Na simulação deste artigo, R$ 5 mil CLT resultam em R$ 4.498,49 num mês habitual; R$ 5 mil PJ, em R$ 4.221,69 antes de benefícios e reservas. O resultado muda se a proposta, a atividade ou os custos forem diferentes.
R$ 10 mil PJ são melhores que R$ 10 mil CLT?
No cenário mensal modelado, o disponível PJ é maior. Mas esse número não inclui o valor anual dos direitos e benefícios CLT. Compare o ano completo antes de decidir.
Quanto a mais devo cobrar para ser PJ?
O suficiente para repor o pacote que considera importante, pagar os custos da empresa e remunerar o risco. O exemplo anual mostra por que até uma proposta 30% maior exige análise.
PJ tem férias e 13º salário?
Não automaticamente como direitos de empregado. O contrato comercial pode prever pausas com pagamento ou remunerações adicionais. Verifique as cláusulas e planeje suas reservas.
O INSS do sócio é opcional?
Não para a remuneração do trabalho do sócio. Pró-labore, lucros e contribuições precisam ser corretamente separados e apurados; ter outro vínculo também exige conferência.
Todo prestador PJ paga 6%?
Não. Os valores da tabela dependem do enquadramento expressamente assumido. A atividade, a receita acumulada e as condições do negócio podem alterar a tributação.
A calculadora substitui a análise do contador?
Ela ajuda a testar cenários. A análise profissional valida as informações, as regras aplicáveis e os custos específicos da proposta, além de identificar premissas que ficaram de fora.
Vídeo de contexto anterior a 2026; os cálculos atualizados estão no texto.
Como o Meu Contador Online ajuda na decisão
O melhor ponto de partida é ter duas propostas comparáveis: o pacote anual CLT e a previsão anual de receita, custos e retiradas da PJ. Assim você entende o que muda no dinheiro disponível, nos benefícios e no risco.
O Meu Contador Online pode orientar a escolha da atividade e do regime tributário, simular os custos do CNPJ e acompanhar as obrigações contábeis. Você conta com atendimento humano, contador exclusivo e tecnologia para organizar a rotina da empresa.
Simule a comparação CLT × PJ ou fale com a equipe sobre a abertura da sua empresa. Informe o salário atual, os benefícios, o valor proposto, a atividade e quantos meses pretende faturar.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela FGV. É fundador, sócio e gestor do Meu Contador Online e Sócio-Diretor do Meu Contador Prime. Atuou por mais de dez anos como executivo na Claro, participando de projetos de integração entre Claro, NET e Embratel nas áreas de vendas, atendimento e operações. Foi professor executivo de Gestão de Operações na FGV e escreve sobre gestão, contabilidade, tributação e transformação digital para empresas.