Premissa deste artigo: no Lucro Presumido, vamos fixar ISS em 2%.
Se você é médico plantonista e está começando a atuar como PJ, uma dúvida aparece logo no início: Médico plantonista: Simples Nacional ou Lucro Presumido?
A resposta não é “um é sempre melhor”. No seu cenário, a decisão costuma ficar bem objetiva porque o que manda no jogo é:
- Fator R (no Simples) — define se você fica no Anexo III (tende a ser mais leve) ou cai no Anexo V (tende a ser mais pesado);
- ISS do município (no Presumido) — aqui vamos travar em 2% para facilitar o comparativo;
- Pró-labore — que afeta o Fator R e também o INSS.
⚠️ Aviso rápido: este artigo é educativo e usa referências de alíquotas iniciais para explicar a lógica. Na prática, a simulação final pode variar por detalhes como retenções do tomador do serviço, forma de recebimento e eventuais ajustes de pró-labore.
1) Simples Nacional para médico plantonista: o que decide se ele fica bom ou ruim?
No Simples, o divisor de águas é o Fator R, que compara folha (inclui pró-labore e remunerações) com a receita bruta.
Regra prática:
- Se Fator R ≥ 28% → tendência de enquadramento no Anexo III (normalmente mais leve)
- Se Fator R < 28% → tendência de enquadramento no Anexo V (normalmente mais pesado)
E no começo da empresa? Nos primeiros meses, a apuração costuma ser proporcional (média do período), mas a lógica é a mesma: quanto mais sua “folha” representar do seu faturamento, maior a chance de alcançar o enquadramento mais favorável.
Médico plantonista: Simples Nacional ou Lucro Presumido? é uma pergunta crucial que muitos profissionais enfrentam ao iniciar sua carreira como pessoa jurídica.
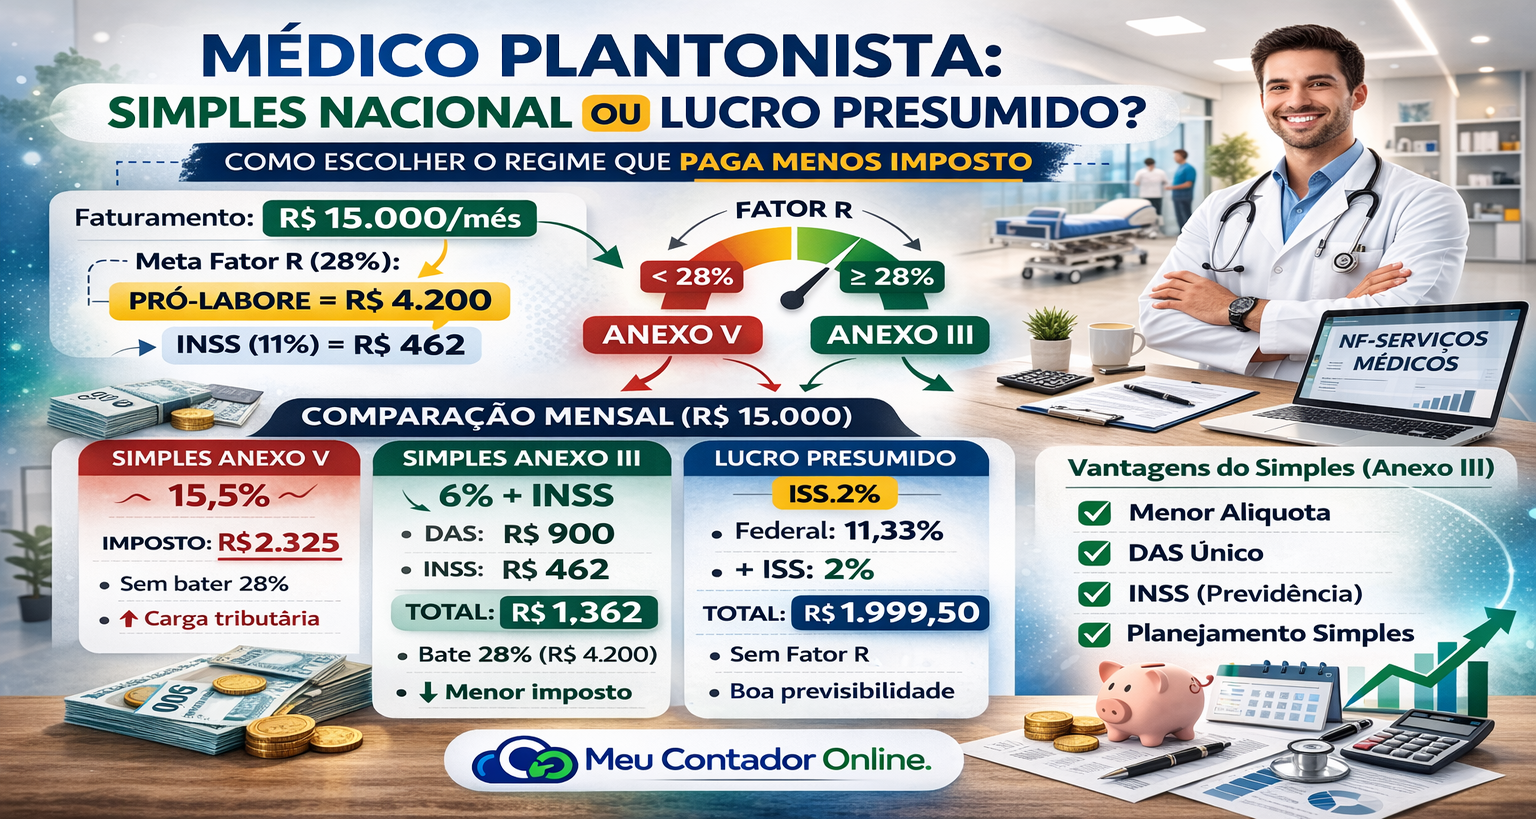
2) Seu cenário: R$ 15.000/mês — qual pró-labore mínimo para buscar 28%?
Você informou um faturamento médio de R$ 15.000 por mês.
Cálculo do alvo (28%):
- Faturamento mensal: R$ 15.000
- Meta (28%): 15.000 × 0,28 = R$ 4.200
✅ Pró-labore mínimo-alvo: aproximadamente R$ 4.200/mês para tentar atingir Fator R ≥ 28% quando você não tem funcionários e sua “folha” é basicamente o pró-labore.
Dica prática: na rotina do plantonista, o “pró-labore para bater Fator R” precisa ser planejado com equilíbrio. Se você sobe pró-labore demais, aumenta INSS e pode aparecer IRRF. Se sobe pouco, não bate 28% e cai no Anexo V.
3) Custo do INSS desse pró-labore (R$ 4.200)
Vamos estimar o custo do INSS do pró-labore-alvo, usando a referência mais comum na prática contábil: INSS de 11% sobre o pró-labore (respeitando limites aplicáveis).
- Pró-labore: R$ 4.200
- INSS (11%): 4.200 × 0,11 = R$ 462/mês
📌 Importante: o INSS é uma contribuição previdenciária. No mês, é uma saída de caixa, mas em princípio é uma contribuição que o contribuinte pode receber no futuro na forma de aposentadoria e/ou benefícios previdenciários, conforme as regras vigentes.
4) Comparação no seu cenário (R$ 15.000/mês): Simples x Presumido (ISS 2%)
A seguir, vou comparar três situações para você enxergar o efeito do Fator R e do pró-labore:
4.1) Cenário A — Simples no Anexo V (não bate 28%)
Quando o plantonista não consegue atingir 28% de Fator R, ele tende a cair no Anexo V. Como referência didática, o Anexo V tem alíquota inicial frequentemente citada em torno de 15,5% na primeira faixa.
- DAS estimado: 15.000 × 15,5% = R$ 2.325/mês
4.2) Cenário B — Simples no Anexo III (bate 28% com pró-labore de R$ 4.200)
Se você consegue Fator R ≥ 28%, a tendência é migrar para o Anexo III. Como referência didática, o Anexo III é frequentemente citado com alíquota inicial de 6% na primeira faixa.
- DAS estimado: 15.000 × 6% = R$ 900/mês
- INSS do pró-labore (R$ 4.200): R$ 462/mês
Total comparável (DAS + INSS): R$ 1.362/mês
✅ Economia potencial vs Anexo V (apenas nesses itens):
R$ 2.325 − R$ 1.362 = R$ 963/mês
Leitura correta: ao ajustar pró-labore para bater o Fator R, você paga INSS (contribuição previdenciária) e, em troca, destrava um Simples com alíquota menor. A decisão boa é a que maximiza o líquido, não apenas a alíquota.
4.3) Cenário C — Lucro Presumido (ISS fixo em 2%)
No Lucro Presumido, usamos uma referência prática comum de composição (federal + IRPJ/CSLL) e somamos o ISS fixado em 2% (premissa do artigo). Com isso, a carga estimada fica:
- Base de referência (federal + IRPJ/CSLL): 11,33%
- ISS (fixo): 2%
- Total estimado: 13,33%
- Impostos estimados: 15.000 × 13,33% = R$ 1.999,50/mês
5) Resultado final lado a lado (R$ 15.000/mês)
- Simples – Anexo V (referência 15,5%): R$ 2.325/mês
- Simples – Anexo III (referência 6%) + INSS pró-labore R$ 4.200: R$ 1.362/mês
- Lucro Presumido (ISS 2%; referência total 13,33%): R$ 1.999,50/mês
Interpretação direta:
- Se você cair no Anexo V, o Lucro Presumido (ISS 2%) tende a ser melhor do que o Simples “caro”.
- Se você conseguir bater 28% e ir para o Anexo III, o Simples tende a ficar muito melhor — mesmo somando o INSS do pró-labore.
6) O que esta comparação não inclui (para ficar honesto e correto)
Para manter a conta didática, nós comparamos:
- o DAS no Simples (Anexo III vs Anexo V);
- os impostos estimados do Presumido com ISS fixo em 2%;
- o INSS do pró-labore no cenário de Fator R (R$ 4.200 → R$ 462/mês).
Na vida real, pode existir também:
- IRRF sobre pró-labore (dependendo do valor e da estrutura);
- retenções quando o tomador do serviço (hospital/clínica) retém tributos;
- diferenças de rotina e obrigações acessórias.
Mesmo assim, para um plantonista iniciante em torno de R$ 15 mil/mês, esta comparação já entrega um norte muito confiável de qual direção tende a ser melhor.
7) Quando eu tenderia a recomendar cada regime (para plantonista iniciante)
Eu tenderia a recomendar Simples quando…
- você topa manter pró-labore realista (no seu cenário, perto de R$ 4.200/mês) para buscar Fator R ≥ 28%;
- você quer simplicidade no recolhimento (DAS) e previsibilidade;
- você quer manter a contribuição ao INSS como parte do seu planejamento previdenciário.
Eu tenderia a recomendar Lucro Presumido quando…
- você não quer (ou não consegue) manter pró-labore/folha suficiente para bater 28%;
- sua PJ cairia naturalmente no Anexo V;
- você prefere uma estrutura previsível, com o ISS travado (neste exemplo, 2%).
8) Checklist rápido (copie e cole)
- ✅ Meu faturamento está por volta de R$ 15.000/mês
- ✅ Quero tentar Anexo III → pró-labore alvo ≈ R$ 4.200/mês
- ✅ INSS estimado do pró-labore alvo (11%) ≈ R$ 462/mês (contribuição previdenciária)
- ✅ Se eu cair no Anexo V → o Presumido (ISS 2%) tende a competir melhor
- ✅ Se eu bater Fator R → o Simples (Anexo III) tende a ficar bem melhor
Conclusão
Para um médico plantonista iniciante com média de R$ 15.000/mês, a conclusão costuma ser objetiva:
- Simples Nacional é ótimo se você consegue Fator R ≥ 28% (indo para Anexo III);
- Se não conseguir e cair no Anexo V, o Lucro Presumido (ISS 2%) tende a ser mais racional.
Meu Contador Online
Quer escolher o regime que deixa mais líquido no bolso com segurança? O Meu Contador Online faz a simulação completa Simples (Anexo III x V) x Lucro Presumido, já considerando seu faturamento, o ISS real (aqui fixado em 2%), pró-labore e os detalhes de recebimento dos plantões.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela FGV. É fundador, sócio e gestor do Meu Contador Online e Sócio-Diretor do Meu Contador Prime. Atuou por mais de dez anos como executivo na Claro, participando de projetos de integração entre Claro, NET e Embratel nas áreas de vendas, atendimento e operações. Foi professor executivo de Gestão de Operações na FGV e escreve sobre gestão, contabilidade, tributação e transformação digital para empresas.