Introdução
Uma das maiores dúvidas de quem vai abrir uma empresa é sobre a escolha do regime tributário. Essa decisão deve ser tomada já na abertura do CNPJ, e influencia diretamente na carga de impostos, na burocracia e nas obrigações acessórias que a empresa terá ao longo do tempo.
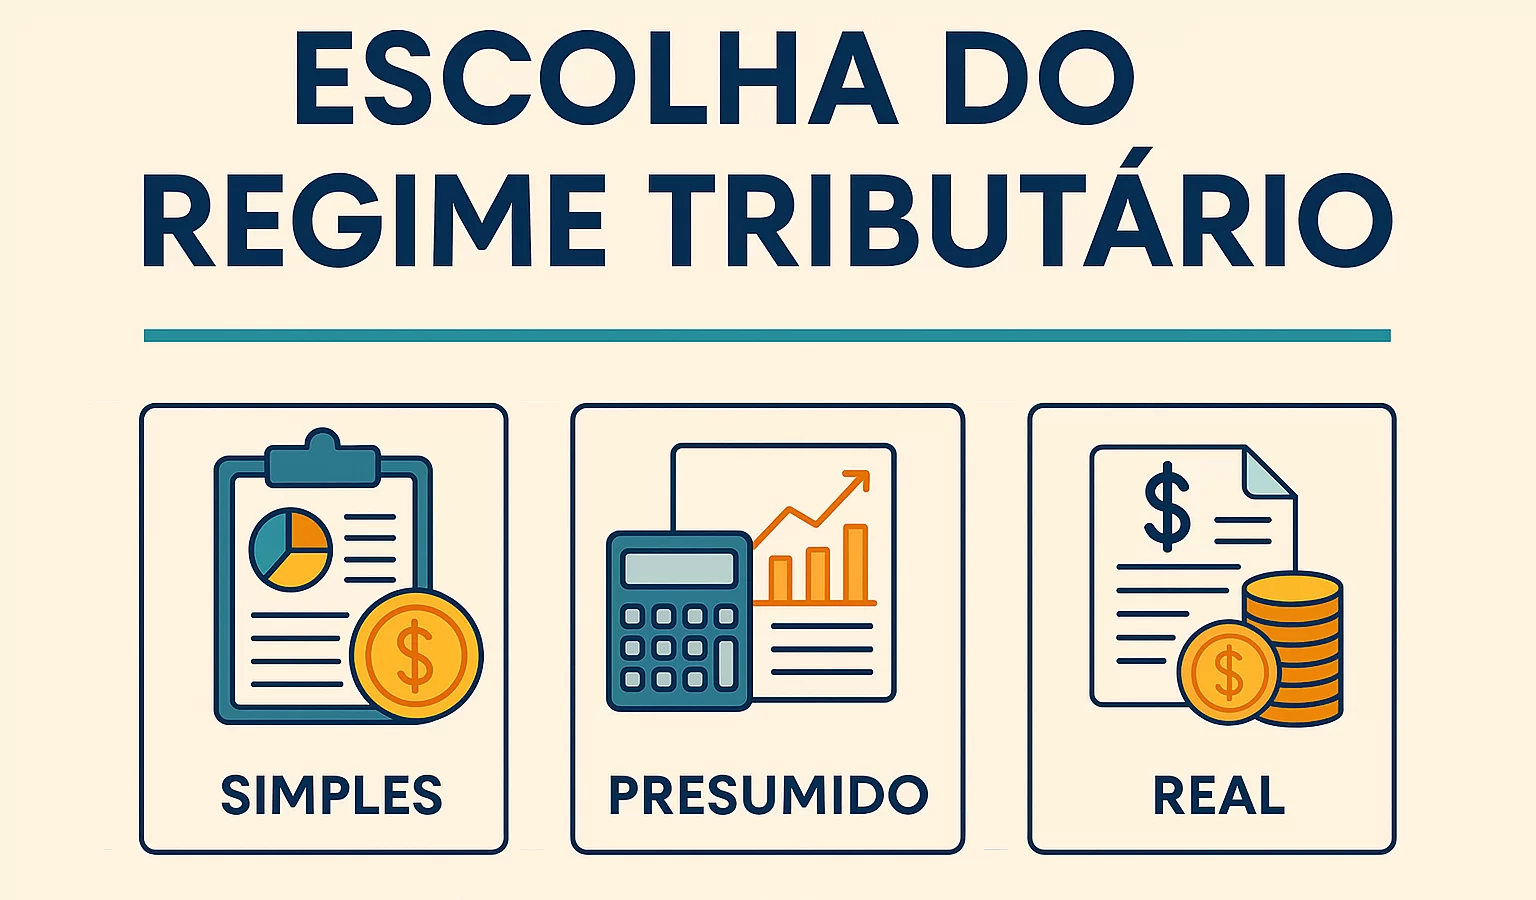
Mas afinal, qual regime tributário optar: Simples Nacional, Lucro Presumido ou Lucro Real? A resposta depende de fatores como faturamento projetado, margem de lucro esperada e natureza da atividade. Não existe um modelo único que sirva para todos – por isso, entender cada opção é fundamental antes de decidir.
1. Simples Nacional: ideal para pequenos negócios
O Simples Nacional foi criado para desburocratizar e reduzir a carga tributária de micro e pequenas empresas. Ele unifica oito tributos em uma guia única (DAS), facilitando o dia a dia do empreendedor.
Limite de faturamento: até R$ 4,8 milhões por ano.
Vantagens:
Unificação dos impostos;
Alíquotas reduzidas nas faixas iniciais;
Menor complexidade burocrática.
Desvantagens:
Empresas com margens muito altas podem pagar mais imposto que em outros regimes;
Algumas atividades sofrem incidência em anexos com alíquotas elevadas (ex.: consultorias e profissões intelectuais).
📌 Exemplo: Um comércio que fatura R$ 20.000/mês pode pagar alíquotas a partir de 4%, enquanto um prestador de serviço intelectual pode começar com 15,5%.
2. Lucro Presumido: simplicidade com limites
O Lucro Presumido é indicado para empresas que não podem optar pelo Simples ou que possuem margens de lucro elevadas em relação ao faturamento.
Limite de faturamento: até R$ 78 milhões por ano.
Como funciona: o governo “presume” a margem de lucro da empresa (geralmente 8% para comércio/indústria e 32% para serviços) e aplica sobre ela IRPJ e CSLL.
Vantagens:
Mais simples que o Lucro Real;
Pode ser vantajoso para empresas com margens reais maiores que a margem presumida.
Desvantagens:
Não permite aproveitamento de créditos de PIS/COFINS;
Pode ser oneroso para negócios de margem baixa.
📌 Exemplo: Uma empresa de serviços que fatura R$ 100.000/mês terá 32% desse valor como base para IRPJ e CSLL, independentemente do lucro real.
3. Lucro Real: transparência e créditos tributários
O Lucro Real é obrigatório para empresas com faturamento acima de R$ 78 milhões/ano, mas pode ser escolhido por empresas menores quando estrategicamente vantajoso.
Como funciona: a tributação ocorre sobre o lucro contábil ajustado.
Vantagens:
Possibilidade de compensar prejuízos fiscais;
Aproveitamento de créditos de PIS e COFINS;
Mais justo para empresas de margens baixas.
Desvantagens:
Maior complexidade contábil e fiscal;
Custos mais altos de conformidade.
📌 Exemplo: Uma indústria que fatura muito, mas opera com margens apertadas, pode se beneficiar do Lucro Real, pois os tributos incidem apenas sobre o lucro efetivo.
4. Como escolher o regime tributário ideal?
A escolha depende de:
Faturamento projetado: negócios menores tendem a se beneficiar do Simples.
Margem de lucro: margens altas podem favorecer o Lucro Presumido; margens baixas, o Lucro Real.
Natureza da atividade: atividades intelectuais e consultorias geralmente enfrentam alíquotas mais altas no Simples.
Complexidade desejada: o Simples é mais prático, enquanto o Lucro Real exige maior controle contábil.
Segundo o Sebrae-SC, o ideal é simular os cenários antes da decisão.
Conclusão: simule antes de decidir
A escolha do regime tributário é estratégica e impacta diretamente na saúde financeira da empresa. Não existe resposta única: o melhor caminho é simular a tributação nos três regimes e avaliar qual traz menos custos e mais segurança.
👉 Quer ajuda para descobrir o regime mais vantajoso para o seu negócio?
Converse com os especialistas do Meu Contador Online e escolha a opção ideal para sua empresa desde a abertura do CNPJ.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela FGV. É fundador, sócio e gestor do Meu Contador Online e Sócio-Diretor do Meu Contador Prime. Atuou por mais de dez anos como executivo na Claro, participando de projetos de integração entre Claro, NET e Embratel nas áreas de vendas, atendimento e operações. Foi professor executivo de Gestão de Operações na FGV e escreve sobre gestão, contabilidade, tributação e transformação digital para empresas.